本期首页 · Executive Brief
本周摘要
AI 大模型
Anthropic 发布 Opus 4.8,41 天快速迭代,重点提升长上下文稳定性与代码自检能力。未来几周迎来大模型密集发布期:Claude Mythos(网络安全)、微软自研 Coding Model(Build 6/2)、Gemini 3.5 Pro、MiniMax M3(长上下文提速 10–15 倍,同步启动 A 股上市)、GPT-5.6。
AI 基础设施
GPU 租赁价格持续上涨,消费级 5090 异常暴涨。背后驱动是 Proof of Useful Work。传统 PoW 最大问题是哈希计算没有商业产出,而 2025 年 4 月的 PoUW 论文把 AI 推理中的矩阵乘法变成可验证工作量。2026 年 5 月,Together AI 与 Pearl 已经把这个模式初步产品化:GPU 一边做 Gemma 31B 推理,一边获得 Pearl 网络奖励。核心变化是,分散的 GPU 持有者开始有路径参与 AI 推理市场。
AI 硬件(Computex)
英伟达 N1X SoC 携八款以上 OEM 机型亮相,首次将 CUDA 生态引入 Windows ARM 笔记本,主打本地 AI Agent 执行,再次讲述 AI PC 的故事。上一轮 AI PC 推广不及预期,主要问题是生态和应用场景不足;这次 NVIDIA 的切入点更明确:让本地 AI Agent、自动化任务和 CUDA 应用直接跑在 PC 上。
商业航天
New Glenn 静态点火测试中爆炸,唯一发射台被摧毁。Amazon Kuiper 发射计划全线暂停,Artemis III 实际上回归为对 SpaceX 的单一依赖,Vulcan Centaur 因共用 BE-4 引擎面临连带停飞风险。短期看,SpaceX 在重型火箭和低轨星座发射中的优势继续扩大。
财报季
Q1 2026 收尾,85% 的标普 500 公司 EPS 超预期(4 年新高),Blended 增长 28.6%,IT/通信/可选消费领涨,全年预计增长 22.6%。市场惩罚力度加大,业绩低于预期的公司平均下跌 4.6%。
本周日历
重点关注:周一 宇树科技科创板 IPO 上会;周三 AVGO 盘后财报(AI ASIC 订单验证);周四 Quantinuum(QNT)IPO,估值约 127 亿美元。
一、AI大模型:上周发布Claude Opus 4.8,未来几周还会发布 Mythos、微软自研 coding model、MiniMax M3、GEMINI 3.5 Pro、GPT-5.6
05-28 Anthropic 发布 Claude Opus 4.8,距 4.7 仅 41 天。最重要的能力不是更强的推理,而是 Dynamic Workflows——将大规模并行子 Agent 编排能力直接内置进 Claude Code,上限 1000 个子 Agent。这标志着 AI 竞争的轴线正在从"模型能力"转向"谁能把 Agent 运行基础设施做进产品"。
Claude Opus 4.8:
Opus 4.8 在 5 月 28 日发布,距离 Opus 4.7 只有约 41 天,是 Anthropic 迭代速度很快的一次更新。这一代的提升,重点放在复杂任务中的判断力、进度感和自我校验能力上。相比 4.7,Opus 4.8 在代码任务、长文档分析、多轮工具调用里更稳,遇到信息不足或结果不确定时,会更主动地暴露问题,而不是直接给出一个看似完整的答案。Anthropic 也特别提到,4.8 对自己生成代码中缺陷“未指出而放过”的概率降到了前代约四分之一,这对代码交付和自动化 Agent 场景很关键。
这种能力对金融研究和工程任务都比较有价值。比如读招股书、财报、transcript、技术文档,或者在大代码库里做迁移和重构,真正难点往往不是生成内容,而是持续保留任务目标、关键约束和上下文关系。Opus 4.8 支持 1M token 长上下文,并加入 effort control,用户可以在速度、成本和推理深度之间做取舍;API 侧 Fast Mode 最高可提升至 2.5 倍输出速度,成本也降至此前 fast mode 的约三分之一。
另外,Opus 4.8 对 Agent 架构更友好。Messages API 现在支持中途插入 system entries,可以在不破坏 prompt cache 的情况下更新权限、规则和上下文,对长会话、自动化研究、代码代理和企业工作流很有帮助。整体看,Opus 4.8 更适合承担复杂任务的执行层:长上下文不容易散,工具调用更稳,也更敢承认不确定。
未来几周重点大模型发布计划:Claude Mythos、微软自研 Coding Model、MiniMax M3、GEMINI 3.5 Pro、GPT-5.6
MiniMax:
- 预测 M3:引入 MiniMax Sparse Attention,MSA,重点解决 1M token 长上下文下 prefill 和 decode 成本过高的问题。M3 在 1M token 场景下,相比 M2 的 prefill 速度提升约 9.7 倍,decode 速度提升约 15.6 倍。MSA 的核心思路,是让模型在长上下文中不再对全部 token 做完整注意力计算,而是动态选择更相关的片段或 block 来计算 attention。
M2/M2.7 系列的优势主要体现在 MoE 架构及较低 active 参数规模,核心在于降低单位 token 的模型计算成本。若 M3 的 MSA 机制达到预期效果,将进一步压缩长上下文场景下的 attention 成本。对于编程代理、多文档研究、企业知识库、办公自动化及长任务 Agent 等应用,核心瓶颈并非上下文长度上限,而是长上下文场景下的延迟、显存占用及推理成本的可控性。因此,M3 的技术重点在于提升 1M token 在实际应用中的经济性、响应速度及可用性,而非单纯扩展窗口长度。
- 回A: MiniMax 周末启动 A 股上市辅导。证监会披露的辅导备案信息显示,MiniMax Group Inc. 已于 5 月 29 日与中信证券签署辅导协议,正式启动首次公开发行股票并上市辅导。
未来一周可能发布
| 时间窗口 |
公司 |
可能发布 |
确定性 |
关注点 |
| 6/2–6/3 |
Microsoft Build 2026 |
自研 Coding Model + 转写、推理、语音、图像等模型 |
高 |
Reuters 报道 Microsoft 会在 Build 发布一组自研模型,其中包括用于 GitHub Copilot 的代码模型;这可能是微软减少对单一外部模型依赖的重要节点。 |
| 6 月内 |
Google |
Gemini 3.5 Pro |
中高 |
Google 官方已经发布 Gemini 3.5 Flash,并明确说 3.5 Pro 已在内部使用,计划 “next month” 推出。这会是 6 月最重要的旗舰模型之一。 |
| 未来几周 |
Anthropic |
Claude Mythos |
中高 |
Reuters 称 Anthropic 计划在未来几周向客户推出 Mythos。这个模型重点不是普通聊天,而是高级网络安全能力,已引起金融监管部门和政府机构的关注。 |
| 未来数周 / H1 2026 尾声 |
MiniMax |
M3 正式发布 |
高 |
M3 已预热 sparse attention 和 1M token 长上下文速度 |
OpenRouter:OpenRouter 调用量继续创新高
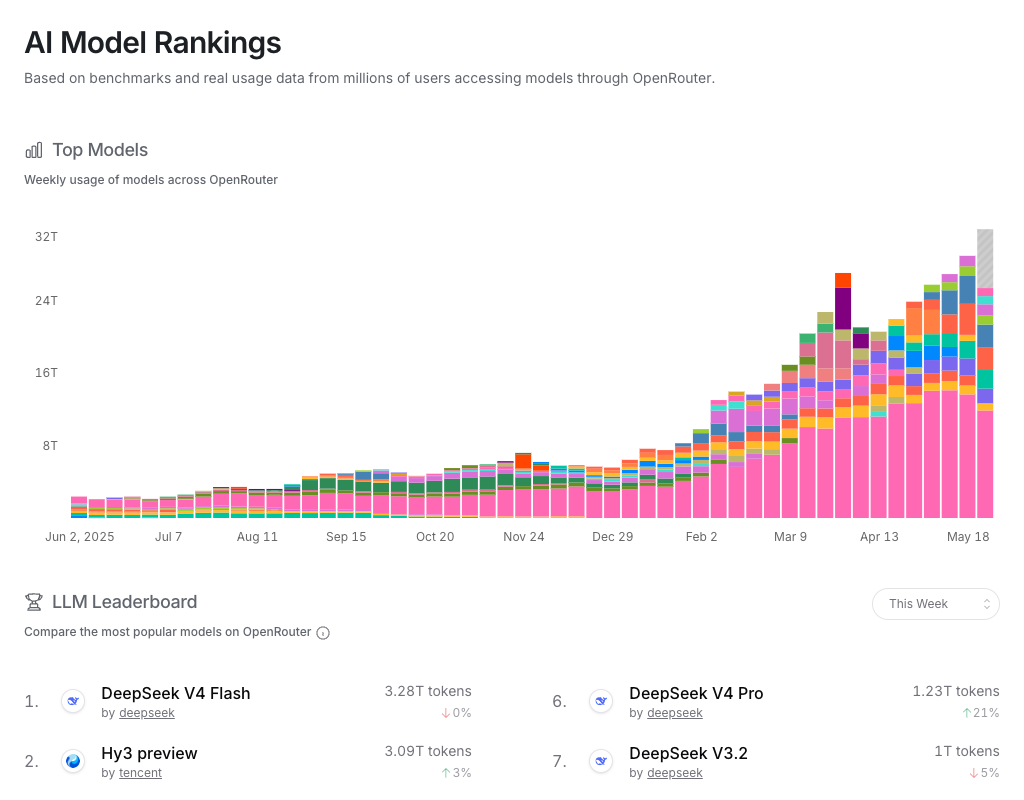
Token 调用量排名
Arena:尚未披露 Opus 4.8 排名,可后续访问 ARENA.AI 查看
Arena 排名暂未包含 Opus 4.8,可后续访问 https://arena.ai/leaderboard 查看排名。
二、AI 基础设施: Proof of Useful Work
GPU 租赁价格维持向上的趋势,B200 几乎创新高、H100 重新反弹。在这些 GPU 中,我们注意到消费级 5090 显卡租赁价格异常暴涨。我们认为与区块链中的 Proof of Useful Work 有关。
Proof of Useful Work (PoUW)
过去类似BTC的POW计算面临的问题: 传统 PoW 的核心价值在于安全性,但计算本身没有商业产出。比特币矿机做的是大量哈希计算,结果只服务于链上共识,不能直接转化为 AI 推理、科学计算或企业生产力。这也是 PoW 长期被质疑的地方:它能证明矿工消耗了算力,但这些算力本身大多被浪费掉。
论文创新: 2025 年 4 月 14 日,Ilan Komargodski、Itamar Schen 和 Omri Weinstein 在 arXiv 上发表论文《Proofs of Useful Work from Arbitrary Matrix Multiplication》。这篇论文试图解决 PoW 的核心矛盾:能不能让区块链共识不再依赖无意义哈希,而是基于真实商业计算任务。它选择的任务是矩阵乘法,因为 MatMul 正是 AI 训练和推理的核心计算。论文的关键在于,让矿工在完成 AI workload 中的矩阵乘法时,同步生成可验证的 PoW 证明;验证者不需要重新运行完整模型,也能确认 GPU 确实完成了规定计算。
商业落地: 到 2026 年 5 月 15 日,Together AI 与 Pearl Research Labs 宣布独家合作,推出 Gemma-4-31B-it-pearl 推理 endpoint。Together AI 是开源模型推理和 GPU 云平台,Pearl 则把上述 PoUW 思路产品化成 L1 网络。用户调用这个 Gemma 31B 模型时,底层 GPU 一边做 AI 推理,一边参与 Pearl 网络挖矿,生成 PRL 代币奖励。
本轮变化:过去 AI 推理主要发生在中心化云厂商内部,算力提供者必须接入云平台、接受调度和信任体系;而 PoUW 的意义在于,全球分散的 GPU 持有者、矿工、算力平台,理论上都可以参与到 AI 推理中的矩阵乘法任务,并且用密码学方式证明自己确实完成了有效计算。奖励形式可以是代币,也可以是法币,甚至未来可以是云平台积分或算力结算凭证,这些只是商业分配方式;更底层的变化是:AI 推理开始具备一种“可开放调用、可验证结算、可金融激励”的基础设施形态。Together AI 与 Pearl 的合作可能只是一个开始。
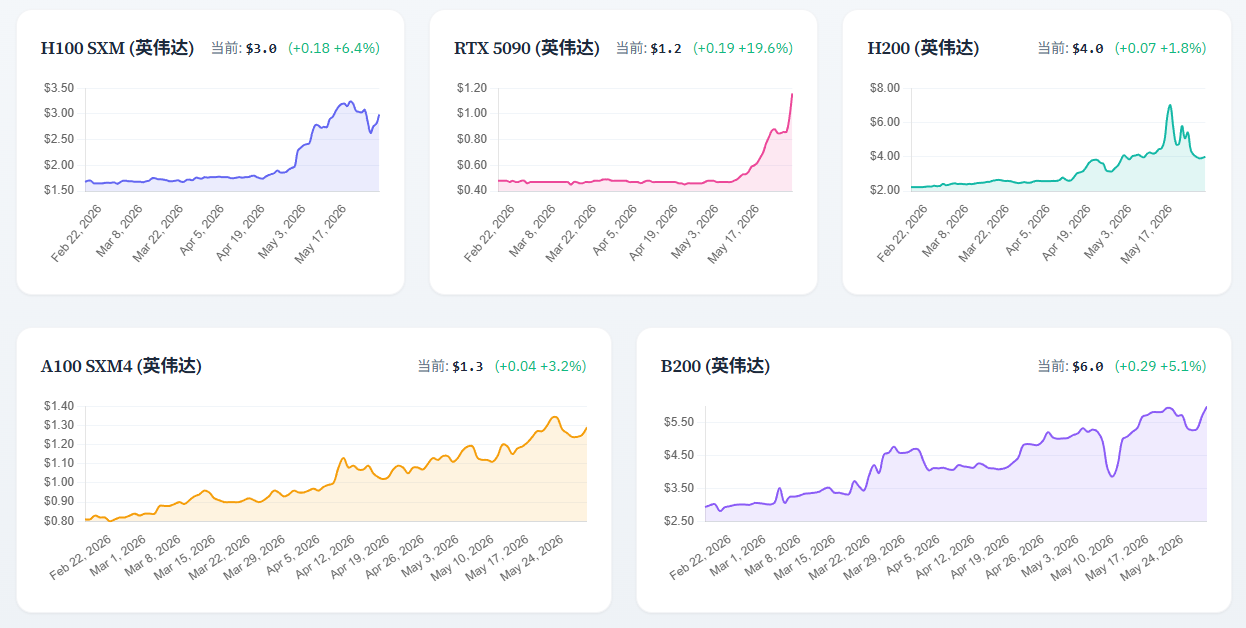
GPU租赁价格走势-ORNN
三、AI 硬件 | 台北 Computex
英伟达、微软、ARM 打造新款 AI PC
事件: 据 Axios,NVIDIA 预计将在本周发布首批以其芯片为主处理器的 Windows PC,发布窗口对应台北 Computex(6 月 2 日开幕)和旧金山 Microsoft Build。Jensen Huang 将于 6 月 1 日在台北音乐中心发表 GTC Taipei 主题演讲,而 Dell 的 N1X 版 XPS 笔记本已提前定于 5 月 31 日(Computex 开幕前一天)率先亮相。
芯片规格: 核心产品是 N1X SoC,由 NVIDIA 与 MediaTek 联合开发,基于 TSMC 3nm 工艺,集成 20 核 Arm CPU(10 个高性能核 + 10 个能效核),以及 Blackwell 架构 GPU,拥有 6,144 个 CUDA Core——与桌面 RTX 5070 相同的 Shader 数量。GPU 和 CPU 共用同一 LPDDR5X 内存池,实际带宽约为 273 GB/s,早期基准测试显示 GPU 算力大约是独立显卡 RTX 5070 的 20–25%。即便如此,在集成显卡中已是最强,超过 Apple M3 Max 和 AMD 890M 的同类测试成绩。标准版 N1 面向主流笔记本,N1X 定位高性能。
OEM 阵容: Dell(XPS 笔记本)、Lenovo(意外泄露的多款机型,包含 Legion 7 游戏本)、ASUS(ProArt 笔记本预告)、MSI 均已确认备货,至少八款机型将在发布期前后推出。Surface 相关产品也在预期之列,Microsoft 的 Windows 负责人已明确表示不会有 Windows 12,说明这次"new era"的落点就在硬件和 AI 能力,而非新系统版本。
本轮AIPC的变化: 此前 Copilot+ PC 的第一轮推广受到 Recall 功能延期和安全争议拖累,反响平平,此前微软和 Qualcomm 合作推行 Windows on Arm 八年,投入数十亿美元,至今市场份额仍不足 Windows PC 总量的 2%。本次 NVIDIA 主推的 AI PC 不只是让 PC 运行轻量模型或调用云端 Copilot,而是让 AI Agent 和自动化任务可以本地执行,同时把 CUDA 生态第一次带进 Windows ARM 笔记本。
四、商业航天:New Glenn 爆炸,一次事故改变格局
05-28 Blue Origin New Glenn 在静态点火测试中灾难性爆炸,唯一发射台被彻底摧毁。Amazon Kuiper 24 次发射合同全线暂停,NASA Artemis 登月计划面临失去双轨保障的风险,Vulcan Centaur 也因共用 BE-4 引擎面临停飞风险。SpaceX 在重型火箭市场的垄断地位短期内将进一步强化。
事故经过
北京时间 05-29 凌晨(EDT 05-28 晚 9 时),Blue Origin 在卡纳维拉尔角 LC-36 发射台对 New Glenn 进行七台 BE-4 发动机的短暂静态点火测试。测试期间 188 英尺高的一级火箭突然发生灾难性起火,二级火箭随一级结构倒塌,随后整枚 321 英尺火箭的甲烷和液氧在爆轰中被彻底摧毁,同时损毁转运竖立装置和至少一座避雷塔。无人员伤亡。Jeff Bezos 当晚在 X 上表示:"非常艰难的一天,但我们会重建,一切都值得。"
连锁影响
Amazon Kuiper 完全停摆: Amazon 与 Blue Origin 签有 24 次 New Glenn 发射合同,计划用于 Kuiper 低轨卫星星座的快速组网,事发时无卫星在火箭上。由于 Blue Origin 只有一个 New Glenn 发射台(第二个仍在建设中),整个 Kuiper New Glenn 发射清单已无发射日期。Amazon 需要重新评估是否加快 ULA Atlas V 的剩余发射任务,或向 SpaceX 采购发射服务,这一决策直接决定 Kuiper 能否在 2027–2028 年形成有效覆盖。
NASA Artemis 登月计划面临单一依赖: Blue Origin 的 Blue Moon 登月舱依赖 New Glenn 发射,其中 Blue Moon Mark 1 任务原计划 2026 年秋季完成低地球轨道验证,Blue Moon 正式任务对应 Artemis III(原定 2027 年末)。分析人士估计,在 LC-36 重建并且 New Glenn 恢复飞行之前,Blue Origin 可能难以在 2027 年底前恢复,实际情况更可能延至 2028 年。这意味着 Artemis III 实际上已回到只能依靠 SpaceX Starship 的状态。如果 Starship 完成轨道加油验证(Flight 13 及以后的关键节点),Artemis III 可维持 2027 年末时间表;如果 Starship 进度也延迟,Artemis III 很可能推迟至 2028 年。
Vulcan Centaur 连带风险: ULA 的 Vulcan Centaur 与 New Glenn 共用 BE-4 发动机,发动机由 Blue Origin 独家供应。目前爆炸的根本原因尚未确定;如果调查结果指向 BE-4 设计或制造缺陷,ULA 将面临 Vulcan Centaur 被要求停飞的额外压力。这对美国 NSSL(国家航天安全发射)项目影响更大——Vulcan 是 NSSL 合同的关键运力之一,如果停飞,SpaceX Falcon Heavy 将成为唯一可用的重型军事发射选项。
发射节奏
过去一周共有 4 次轨道发射,全部成功(New Glenn 为测试,不计入)。截至本周,2026 年全球 YTD 轨道发射 128 次,同比增长 1.6%;中国 YTD 发射 33 次,与去年同期持平;SpaceX YTD 发射 63 次,同比下降 7.4%。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
05-24 |
航天科技 |
长征 2F/G |
神舟二十三号 |
成功 |
| 2 |
已完成 |
05-25 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-47 批次 |
成功 |
| 3 |
已完成 |
05-26 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-37 批次 |
成功 |
| 4 |
已完成 |
05-27 |
航天科技 |
长征 7A |
TJSW-24 |
成功 |
|
|
|
|
|
|
|
| 5 |
待发射 |
05-30 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-41 批次 |
计划 |
| 6 |
待发射 |
05-31 |
航天科技 |
长征 2D |
未知载荷 |
计划 |
| 7 |
待发射 |
06-01 |
韩国 ADD |
固体燃料运载火箭 |
Demo Flight |
计划 |
| 8 |
待发射 |
06-03 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-43 批次 |
计划 |
| 9 |
待发射 |
06-03 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-47 批次 |
计划 |
| 10 |
待发射 |
06-04 |
航天科技 |
长征 6A |
未知载荷 |
计划 |
| 11 |
待发射 |
06-05 |
航天科技 |
长征 8 |
未知载荷 |
计划 |
| 12 |
待发射 |
06-08 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-35 批次 |
计划 |
| 13 |
待发射 |
06-10 |
三菱重工 |
H3-30S |
H3-30 测试飞行 |
计划 |
| 14 |
待发射 |
06-10 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-44 批次 |
计划 |
五、FactSet 财报解读:Q1 超预期比例创四年新高,估值同步扩张
Q1 2026 财报季已接近尾声(97% S&P 500 公司披露),盈利质量和市场预期双双抬升。85% 的公司 EPS 超预期,81% 营收超预期,这两个比例均为 2021 年 Q2 以来最高;EPS 超预期幅度达 +16.7%,同样是 2021 年 Q1 以来最大。Blended earnings growth 最终录得 28.6%,不仅远高于季初估计的 13.1%,也是 2021 年 Q4 以来最强季度。IT(+54.3%)、Communication Services(+48.9%)、Consumer Discretionary(+40.9%)和 Materials 是主要拉动项,仅 Health Care 录得同比下滑。
市场给出的奖励和惩罚也更为极端:超预期公司财报前后 5 日平均上涨 +1.3%(高于 5 年均值 +1.0%),低于预期的公司平均下跌 4.6%(差于 5 年均值 -2.9%)。Forward 12-month P/E 从季末的 19.7 升至 21.2,高于 5 年均值(19.9)和 10 年均值(18.9)。Q2 指引方面,负面指引占比 45%,低于 5 年均值 58%,显示企业信心并未因油价和关税担忧而恶化。分析师在 4-5 月反而上调了 Q2 EPS 预期 2.5%,为 2021 年 Q3 以来最大季度内上调。全年看,CY 2026 earnings growth 预计 22.6%,Q2-Q4 分别预计 21.6%、24.8%、22.3%。
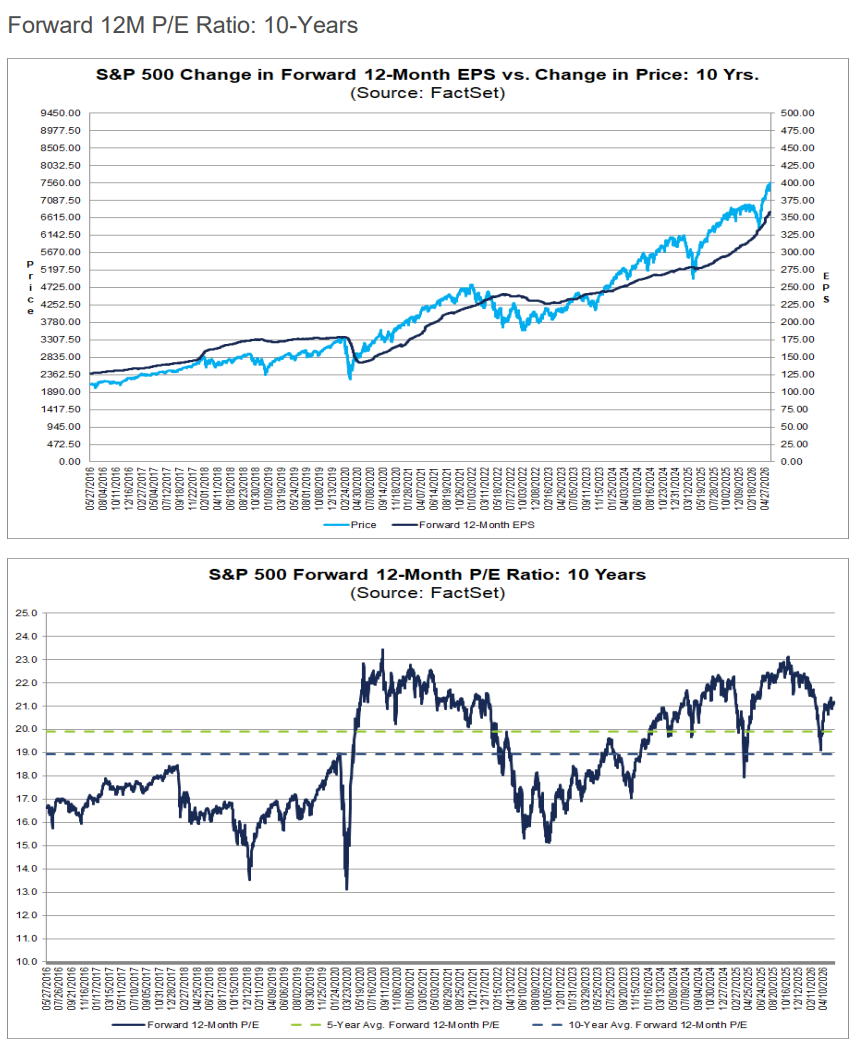
数据来源:FactSet Earnings Insight(2026年5月29日)
六、日历及 IPO:AVGO、CRWD 财报周,量子计算巨头 Quantinuum 上市
最值得关注:06-01(周一) 宇树科技科创板 IPO 上会;06-03(周三)AVGO 盘后财报,半导体 AI ASIC 和网络芯片订单的核心验证节点;06-04(周四)量子计算公司 Quantinuum(QNT)IPO,估值约 $127 亿。
半导体/AI基础设施:周三盘后 AVGO;周一盘后 HPE
软件/网络安全:周二盘后 PANW;周三盘后 CRWD
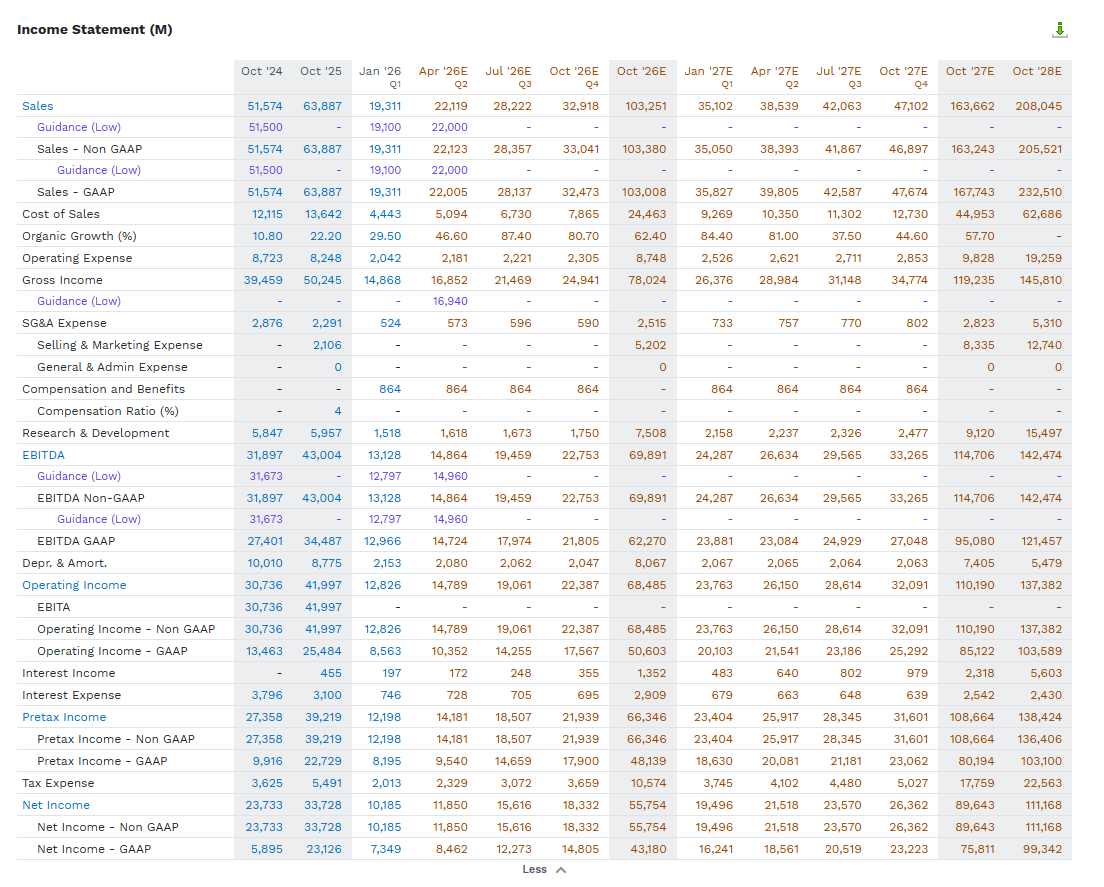
博通一致预期
| 周一 06.01 |
周二 06.02 |
周三 06.03 |
周四 06.04 |
周五 06.05 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
DG |
MDT |
CIEN |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| HPE(AI服务器) |
PANW(网络安全)
ULTA |
AVGO(半导体)
CRWD(软件)
LULU
VEEV |
COO
PL |
|