一、AI行业利空观点
在上涨期,利空会被市场刻意忽视;在下跌期,利空会被市场过度解读。研究员分享此前被市场忽视的利空:
1) 企业限制 token 消耗,思考 ROI;
2) 海外大厂巨额融资;
3) Rubin NVL72 系统内存配置下修;
研究员认为,只有第一条token消耗以及AI ROI 是真正需要关注的东西。其他利空都有可能是市场为了寻找下跌理由而过度解读的结果。
利空一:企业收紧 token 上限,再次思考 AI ROI
事实: 企业开始限制无效 token 消耗。Sam Altman 本周承认,企业端对 AI token 成本的担忧已经从年初"很少被提及"变成"huge issue(重大议题)"。Amazon 关闭内部 AI 使用排行榜,并要求员工避免为使用而使用 AI;Uber 在四个月内耗尽全年 AI 编程预算后,对每名员工、每个 AI 编程工具设置每月 1500 美元上限;国内企业也开始设置 Token 使用量上限。
空头观点: 企业开始将 token 视为可计量成本,不再将其视为创新预算中的无限额度。过去一年很多 AI 应用增长来自"用量先行、ROI 后算",尤其是 agentic coding、长上下文与多 Agent 自动协作等场景,token 消耗可能放大数十倍甚至上千倍。目前 CFO 与工程负责人已开始设定预算、关闭排行榜、拆分 credit pool、限制上下文或模型档位,意味着 AI 应用从"渗透率叙事"进入"单位 token 产出"叙事。空头认为过去一部分 AI 收入来自 tokenmaxxing 和试错预算,一旦进入财务纪律阶段,应用端对算力的边际需求会被压平。对模型公司而言,收入及 ARR 增速或下滑;对 AI Infra 而言,Capex 可能承压。
研究员认为: 过去两个季度,企业端仍在寻找 AI 能力上限,程序员是第一批被改造的用户,因此 coding agent 率先带动 token 消耗快速增长。现在企业开始收紧 token 上限,并不代表 AI 需求见顶,更可能说明程序员场景的第一轮试错期已经接近尾声,企业开始区分哪些调用真正提升效率,哪些只是无效消耗。
但更大的非程序员场景仍在早期导入。当前非开发者知识工作者占比仍不高,但增长速度快于开发者,说明 AI 正在从“程序员工具”向“通用知识工作工具”扩散。OpenAI 正在整合 Codex、Agent、文档处理和企业协作能力,试图推出更适合普通人的超级入口;国内的 Qoder Work、WorkBuddy 等产品也在探索类似方向,但尚未形成真正面向大众的完整产品。
因此,token 上限收紧更像是 AI 商业化从“用量试错”进入“ROI 筛选”的阶段切换。短期对模型公司和 AI Infra 的收入外推构成压力,但中长期看,AI 的杀手级应用仍未出现,非程序员工作流仍有很大增量空间。
总结一下:近期大厂限制Token消耗量是真实的,AI暂未破圈到广泛的白领岗位也是真实的。OpenAI 正在整合 ChatGPT 和 Codex,未来一段时间内值得观察 OpenAI 的变化。
利空二:互联网大厂融资从债到股
事实: 本周市场主要讨论三项融资:Anthropic、Alphabet、Meta。
- Anthropic 约 350 亿美元 TPU 融资: A1/A2 优先层有 Broadcom 残值支持利率较低;未获 Broadcom 支持的约 45 亿美元 B 级票据票息为 8.5%。
- Google 于 6 月 1 日公布最高847.5 亿美元的股权融资计划,工具包括普通股、强制可转优先股、ATM 发行和伯克希尔私募投资。
- Meta 则正在研究数百亿美元级别股权融资,用于 AI 基础设施扩张,但尚未最终确定。
此前 Amazon、Alphabet、Meta 等大厂发债,更多是用投资级主体信用在全球债市锁长期资金;这三笔则把工具扩展到股权、可转优先股、ATM、私募投资和结构化项目融资。债适用于现金流稳定、杠杆可承受的阶段;股权融资适用于 CapEx 过大、继续加杠杆会损害信用或财务灵活性的情形;结构化融资则适用于资产与客户高度绑定的场景,需要有人承担残值和违约尾部风险。AI CapEx 的规模、久期和不确定性已经大到必须做资本结构分层。
空方认为: 本次 Anthropic 的债券发行是另一个循环信贷的例子。Anthropic发债来购买谷歌/博通的TPU,债券由博通提供担保。 未获博通担保的部分收益率达垃圾债水平。Broadcom(AVGO)开始承担客户扩张的尾部信用风险。互联网大厂的进一步融资将会损失现金流。
研究员认为: AI 投资的融资环境正在收紧,股权摊薄、自由现金流压力以及供应商承担客户信用风险的问题都在上升。但在看到 AI ROI 明确走弱、算力利用率下降,或企业 AI 付费意愿减弱之前,大厂仍处在 AI 时代的囚徒困境中,很难率先放慢 CapEx 竞争。
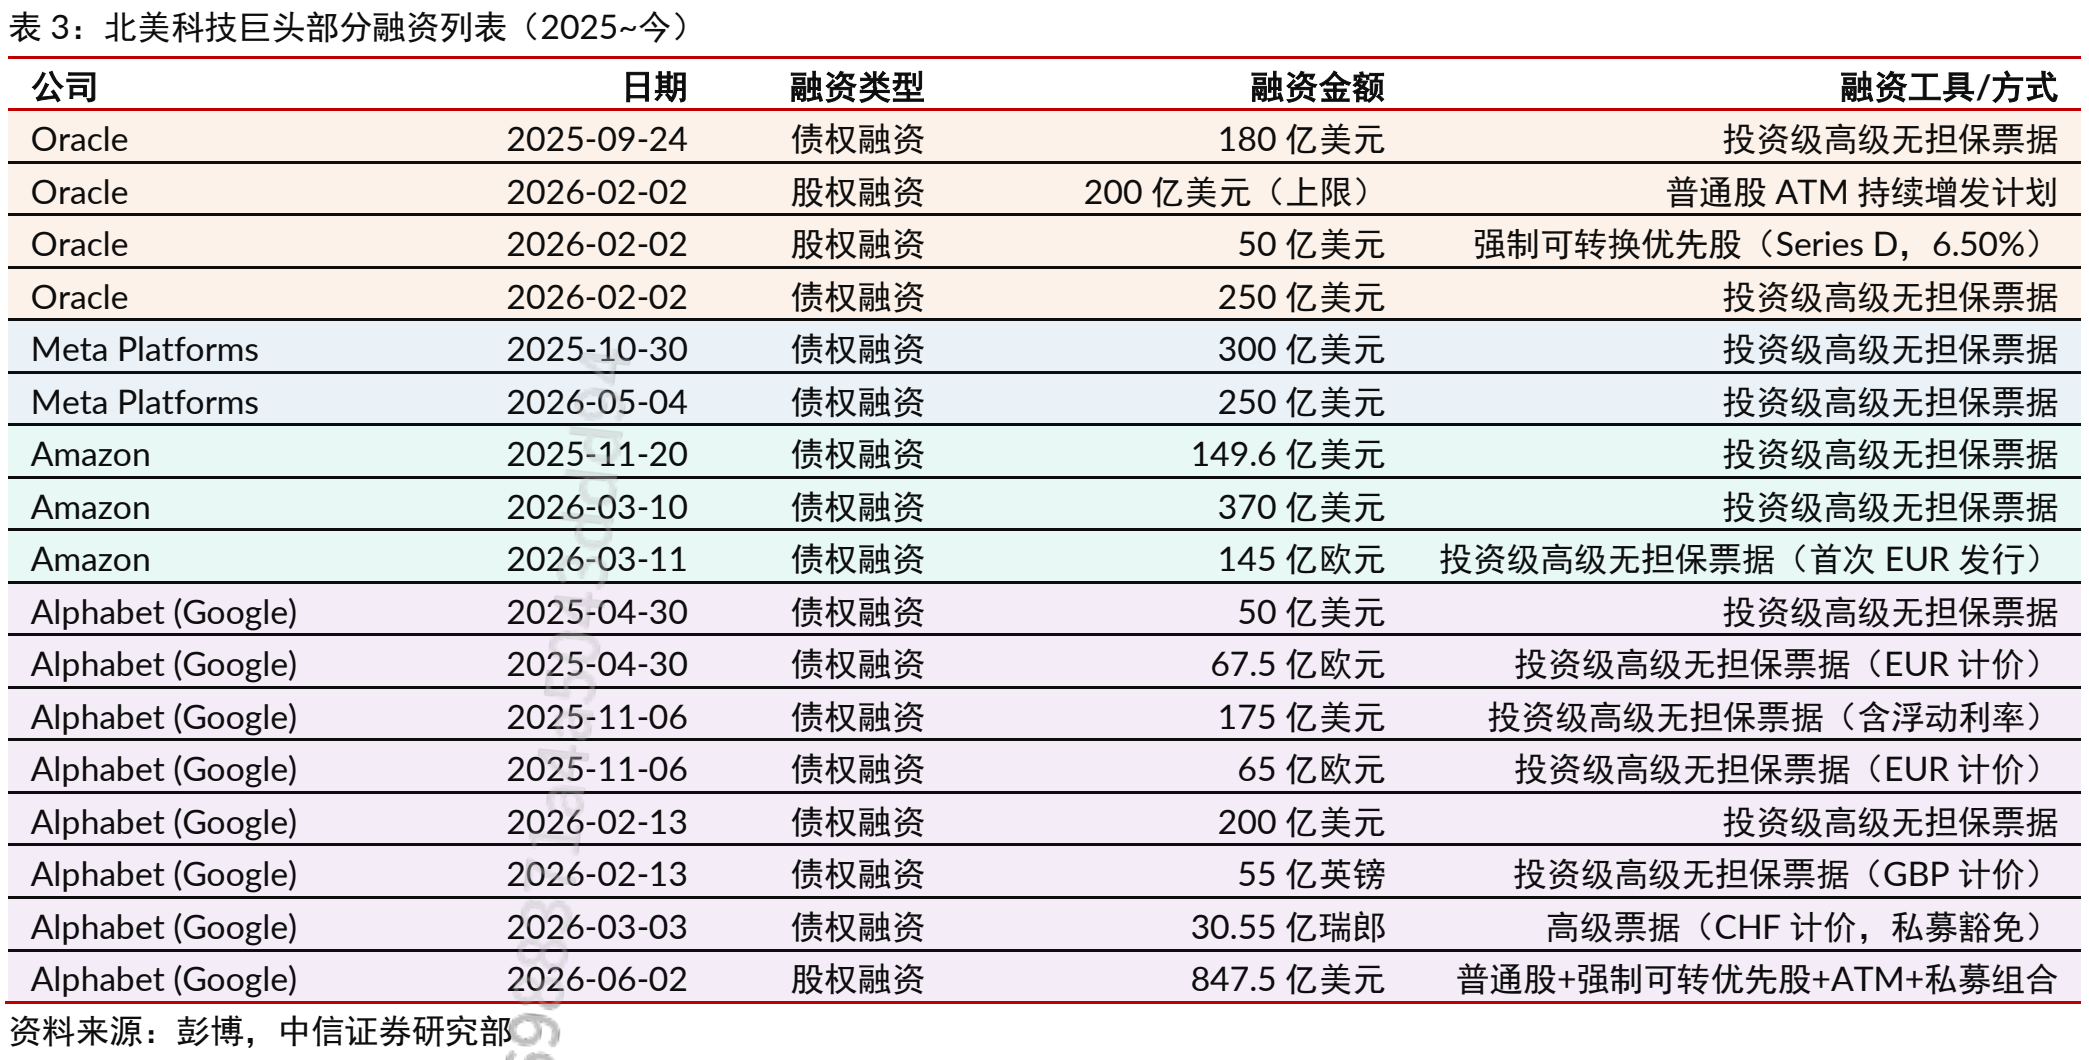
融资列表
利空三:SemiAnalysis 内存报告,出厂内存配置下修
事实: SemiAnalysis 报告引发市场讨论:NVIDIA Rubin NVL72 rack 的 CPU 侧系统内存配置可能从约 55TB 下修到约 28TB,以优先保证 Rubin 交付节奏。
研究员认为: 此项是最不重要的利空,因为客户可以收货后自行加装内存。
二、AI 大模型:新增 Agent 排行榜,OpenAI 登顶第一
Arena新增Agent排行榜,OpenAI位列第一。研究员认为,Codex已具备杀手级应用雏形:ClaudeCode是一款更偏向程序员的命令行工具,而OpenAICodex更接近给所有人的GUI产品。随着ComputerUse完善,Codex有望从开发者工具向广泛的电脑使用者渗透。OpenRouter调用量继续上行,本周预计再创新高。
Arena 排名:
Arena 新增 Agent 排行榜,OpenAI 位列第一。我们判断,Codex 已具备杀手级应用的雏形: Claude Code 是命令行工具,适合程序员但不适合普通用户;而 OpenAI 的 Codex 是更泛化的图形化产品。随着 Computer Use 功能迭代完善,Codex 有望从开发者工具向更广泛的企业 workflow 加速渗透。此外,MiniMax 凭借新发布的 M3 模型进入代码场景第四。
| Lab榜单 |
第1名 |
第2名 |
第3名 |
第4名 |
| Agent |
OpenAI |
Anthropic |
Z.ai |
Google |
| Text |
Anthropic |
Meta |
Google |
OpenAI |
| Code |
Anthropic |
Alibaba |
Z.ai |
MiniMax |
| Vision |
Anthropic |
Meta |
Google |
OpenAI |
| Document |
Anthropic |
OpenAI |
Moonshot |
Meta |
| Search |
Anthropic |
OpenAI |
Baidu |
Google |
| Text-to-Image |
OpenAI |
Reve |
Google |
Microsoft AI |
| Image Edit |
OpenAI |
Microsoft AI |
xAI |
Google |
| Text-to-Video |
Bytedance |
Alibaba-ATH |
Alibaba |
Google |
| Image-to-Video |
xAI |
Bytedance |
Alibaba-ATH |
Google |
| Video Edit |
Bytedance |
Alibaba-ATH |
xAI |
KlingAI |
OpenRouter:趋势延续,续创新高
本周,OpenRouter 调用量继续沿着趋势上行,预计本周调用量将创新高。
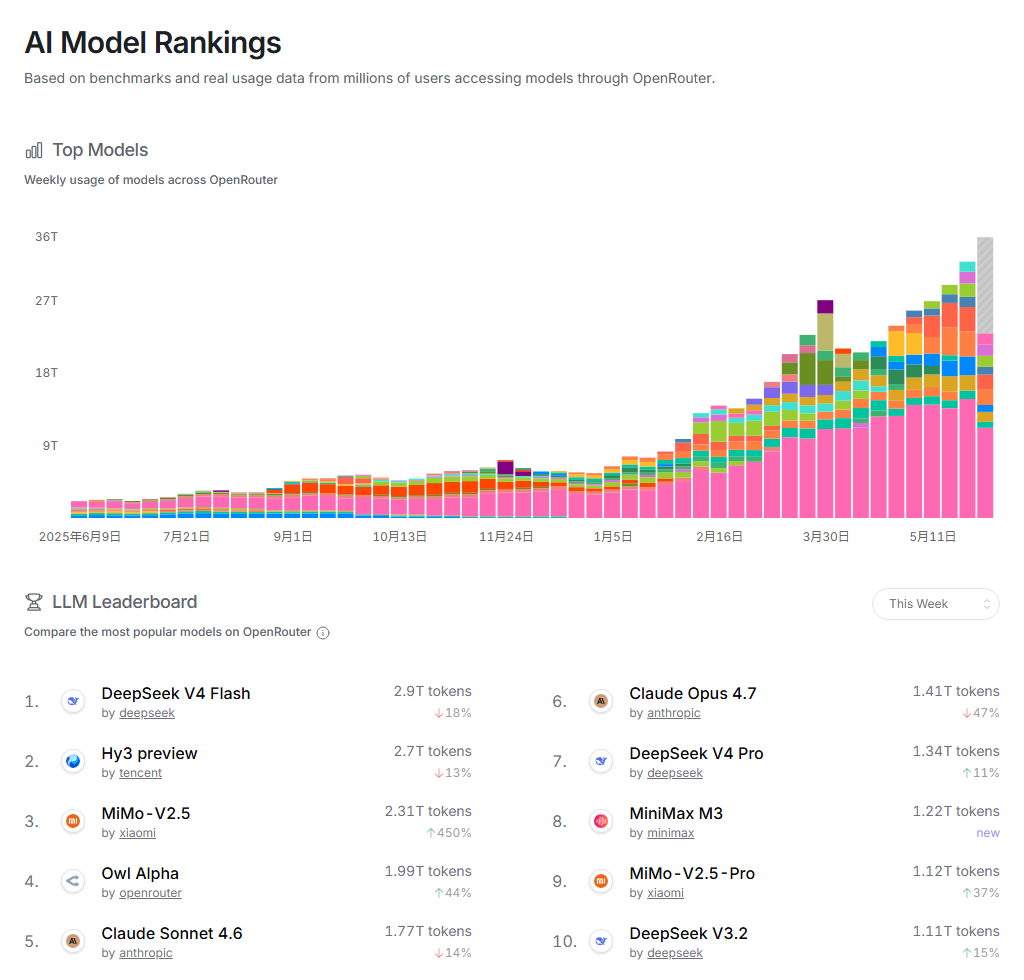
Token 调用量排名
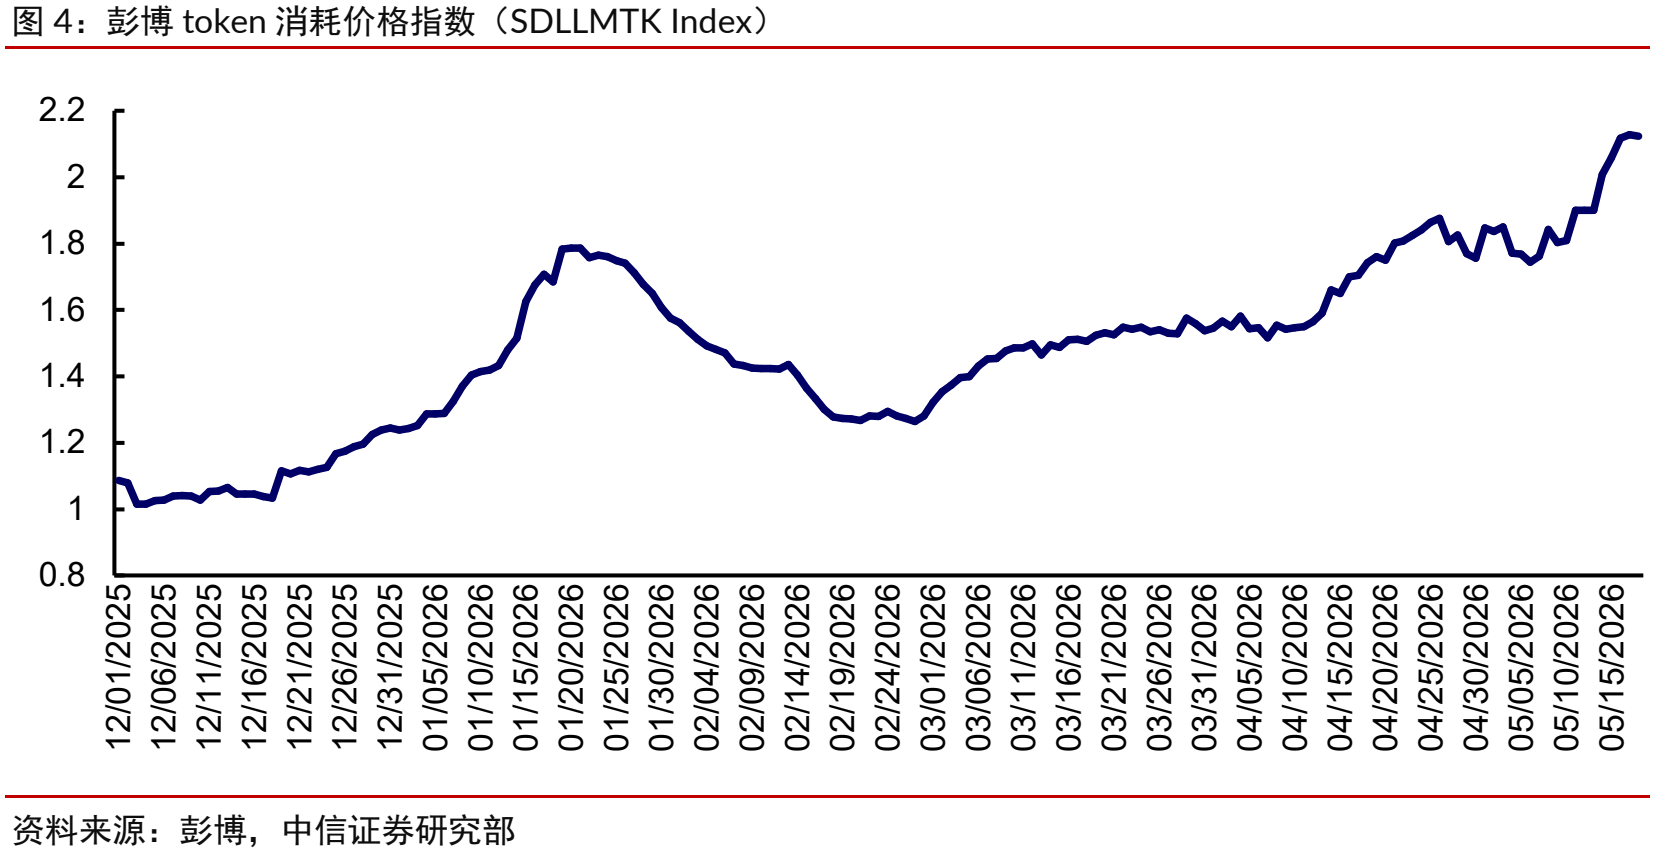
彭博 Token 消耗价格指数
三、区块链/稳定币:囤币公司负螺旋已经开始
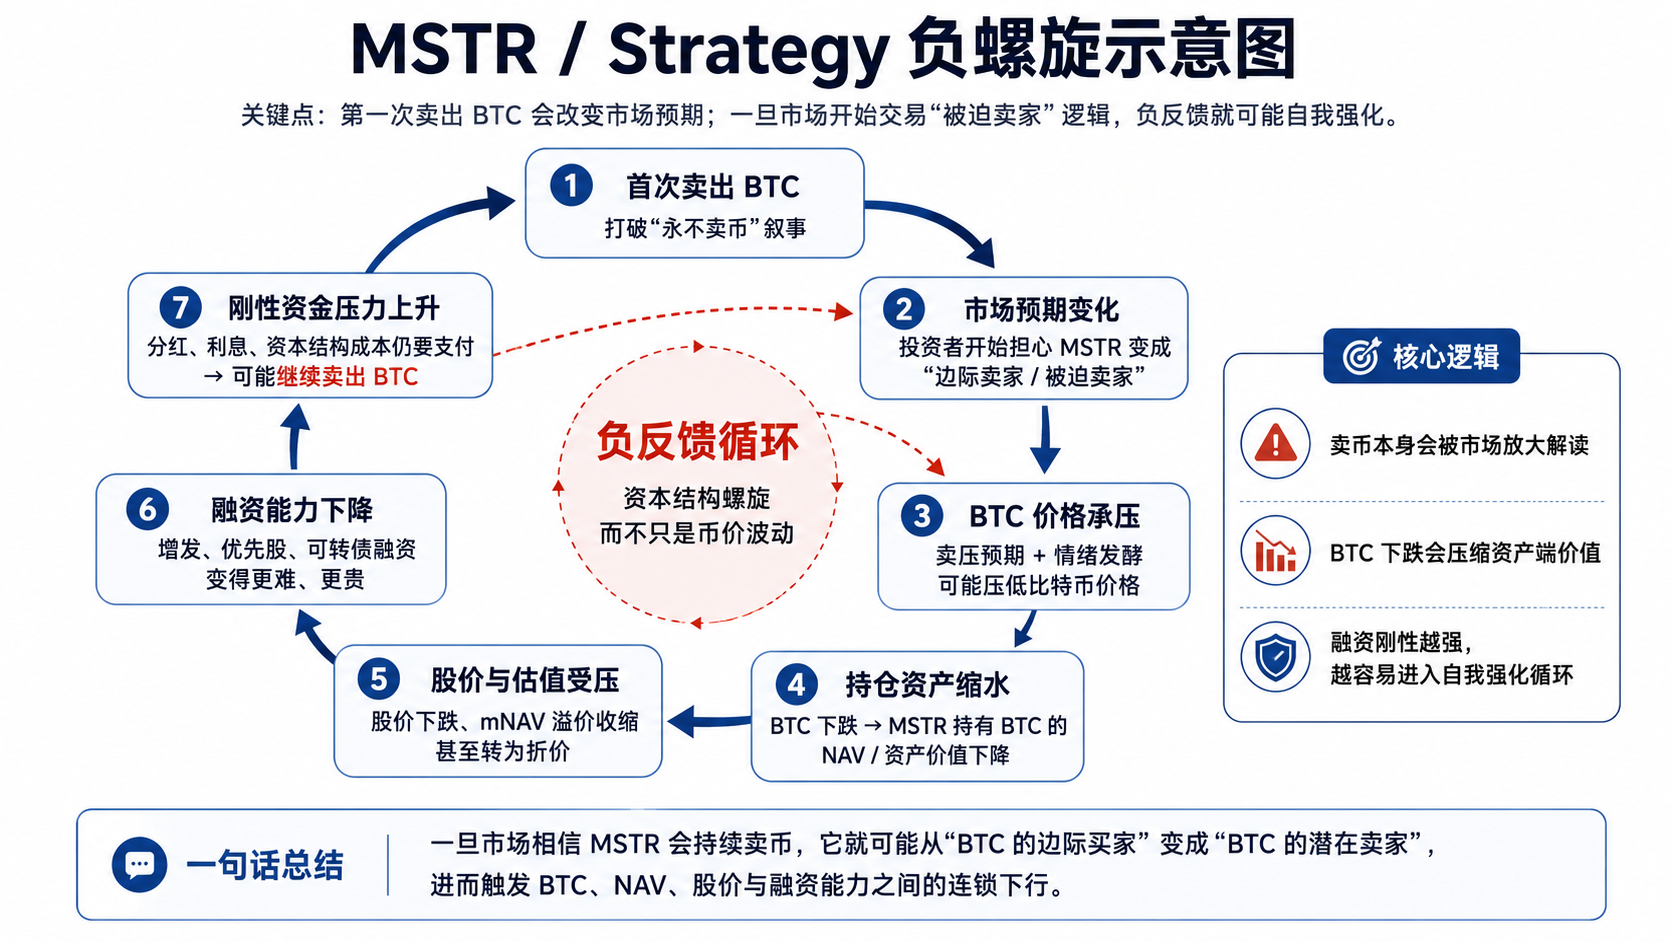
本周,Strategy/MSTR 首次小额卖出 BTC,用于优先股分派。研究员认为囤币公司的逻辑已经彻底恶化:币价下行 → 优先股股息必须支付 → 现金储备下降 → 被迫卖币 → 坐实"被迫卖家"叙事 → 币价下跌更多 → 增发融资飞轮反转 → 被迫抛售更多代币 → 币价进一步下跌。
研究员认为以MSTR为代表的囤币公司已不具备投资价值,商业模式即将进入负螺旋。过去类似MSTR的囤币公司的核心逻辑是:BTC 上涨 → MSTR 股价上涨 → mNAV 溢价扩大 → 公司通过增发普通股、优先股、可转债等方式低成本融资 → 继续买入 BTC → 提升 BTC/share → 进一步强化股价和融资能力。但现在这个飞轮正在反转。
公司融资成本是刚性的,一年大约15亿美元融资成本。一旦币价下行(已经发生),优先股股息与债务利息仍须按期支付,现金储备随之消耗,公司被迫卖币补充流动性(已经发生),这一行为进一步强化"被迫卖家"的市场认知,导致溢价转为折价,增发新股的效果由"增厚每股比特币"转为"稀释",融资飞轮反转,进而需要卖出更多比特币。
这一问题并非单一公司激进经营的结果,而是该商业模式的结构性特征。囤币公司的超额价值主要来自"溢价增发—买币—每股比特币增厚—维持溢价"的正向循环,其前提是股价相对 NAV 维持溢价;一旦转为折价,同一机制即反向自我强化。从根本上看,此类公司持有的是不产生利息的资产,却需承担永续付息义务,在牛市中可依靠融资掩盖现金消耗,在熊市中则可能被现金消耗反噬。
Strategy 是全球最大的企业 BTC 持有者,其持仓远高于其他上市囤币公司;Strategy 持有 84 万枚 BTC,第二名仅约 4 万枚 BTC 量级。在这种体量下,首次卖币会改变市场预期:投资者会开始思考,如果 BTC 继续下跌、MSTR 股价继续下跌、优先股融资成本继续上升,公司是否会从“BTC 的边际买家”变成“BTC 的潜在卖家”。一旦这个预期形成,卖币本身就会被市场放大解读,进而压低 BTC价格和MSTR 股价。
MSTR 是持有 BTC 的全球最大公司,持有全球 BTC 的 4.02%
四、商业航天:SpaceX IPO 定价落地
SpaceX IPO 定价落地,发行价 135 美元/股,拟募资约 750 亿美元,对应估值约 1.75 万亿美元,预计 6 月 12 日以 SPCX 在 Nasdaq 交易。公司质地优良,但当前估值不具吸引力。Starlink 是当前利润主引擎,Starship 和轨道 AI 算力是远期期权,AI 分部仍处重资产亏损阶段。
SpaceX 路演 PPT 下载
IPO 定价:135 美元/股,1.75 万亿美元估值
06-03,SpaceX 披露/确认 IPO 发行方案:固定发行价 135 美元/股,拟发行 5.556 亿股,募资约 750 亿美元,预计 06-12 在 Nasdaq 以 SPCX 交易。这个定价方式绕过了传统 IPO 询价区间,直接给出固定价格,核心含义是公司希望把发行定价权前置,而不是把价格发现完全交给承销商簿记。按 1.75 万亿美元估值看,SpaceX 上市即接近美国超大市值科技股梯队,市场买的不是单一火箭公司,而是“Starlink 现金流 + Starship 可重复使用火箭 + AI/太空算力长期期权”的复合资产。
1. Space/Launch:Falcon 是现金流,Starship 是未来期权
Space 分部收入来自外部 Launch Services 和政府合同,内部 Starlink 发射成本资本化到 Connectivity。Falcon 体系已较为成熟:2025 年 Space 收入 40.86 亿美元,毛利率从 2023 年的 53.1% 提升至 66.9%,研发前贡献 23.47 亿美元,占收入 57.4%。Starship 研发投入从 2024 年的 18.35 亿美元跃升至 2025 年的 30.04 亿美元,Space 分部因此录得 6.57 亿美元经营亏损。
2. Connectivity/Starlink:当前利润主引擎
星链 2025 年收入 113.87 亿美元,同比增长 49.8%;经营利润 44.23 亿美元,经营利润率 38.8%;Segment Adj. EBITDA 71.68 亿美元,margin 62.9%。2026Q1 收入 32.57 亿美元,经营利润 11.88 亿美元。订阅用户从 2023 年 230 万增至 2026Q1 的 1030 万,ARPU 从 99 美元/月降至 66 美元/月。SpaceX 通过低价套餐和国际扩张换取规模,再通过卫星、终端和发射的垂直整合维持利润率。
3. AI:重资产扩张,亏损中寻找变现路径
2025 年 AI 收入 32.01 亿美元,经营亏损 63.55 亿美元,Segment Adj. EBITDA -12.37 亿美元;2026Q1 收入 8.18 亿美元,经营亏损 24.69 亿美元。亏损主要来自 GPU 折旧、数据中心基础设施和研发人员投入;2025 年 AI capex 达 127.27 亿美元,2026Q1 已达 77.23 亿美元。
短期变现靠 Anthropic 算力长约。招股书披露,Anthropic 同意为 Colossus/Colossus II 支付约 12.5 亿美元/月,合同至 2029 年 5 月,年化约 150 亿美元,明显高于 AI 分部 2025 年全年收入。
长期规划是太空算力。SpaceX 最早 2028 年部署轨道 AI 计算卫星,利用太空太阳能、真空环境和 Starlink 网络回传;远期设想最高可达到 100GW/年。该路线依赖 Starship 高频发射和 AI compute satellite 量产,现阶段不宜按近期收入口径评估。
4. 发射节奏:朱雀三号预计于 6 月底或 7 月再次发射
过去一周共有 5 次轨道发射,全部成功;SpaceX 执行 2 次,航天科技执行 2 次,ULA 执行 1 次。截至本周,2026 年全球 YTD 轨道发射 134 次,同比增长 2.3%;中国 YTD 发射 36 次,同比增长 9.1%;SpaceX YTD 发射 66 次,同比下降 7.0%。预计朱雀三号将于 6 月底或 7 月再次发射。
五、AI基础设施:GPU租赁、存储现货价格见顶
H100和B200租赁价格较5月中旬高点回落,DRAM和NAND现货价格见顶已超过一个月。结合企业端限制token消耗,研究员判断算力与存储价格最紧张的阶段可能已经过去。
GPU 租赁价格:
与2026Q1相比,本周算力租赁价格仍然维持高位,但和5月中旬相比,H100和B200的价格都已经回落。结合大厂限制 Token 消耗量的消息综合来看,算力租赁价格高点可能已经过去。
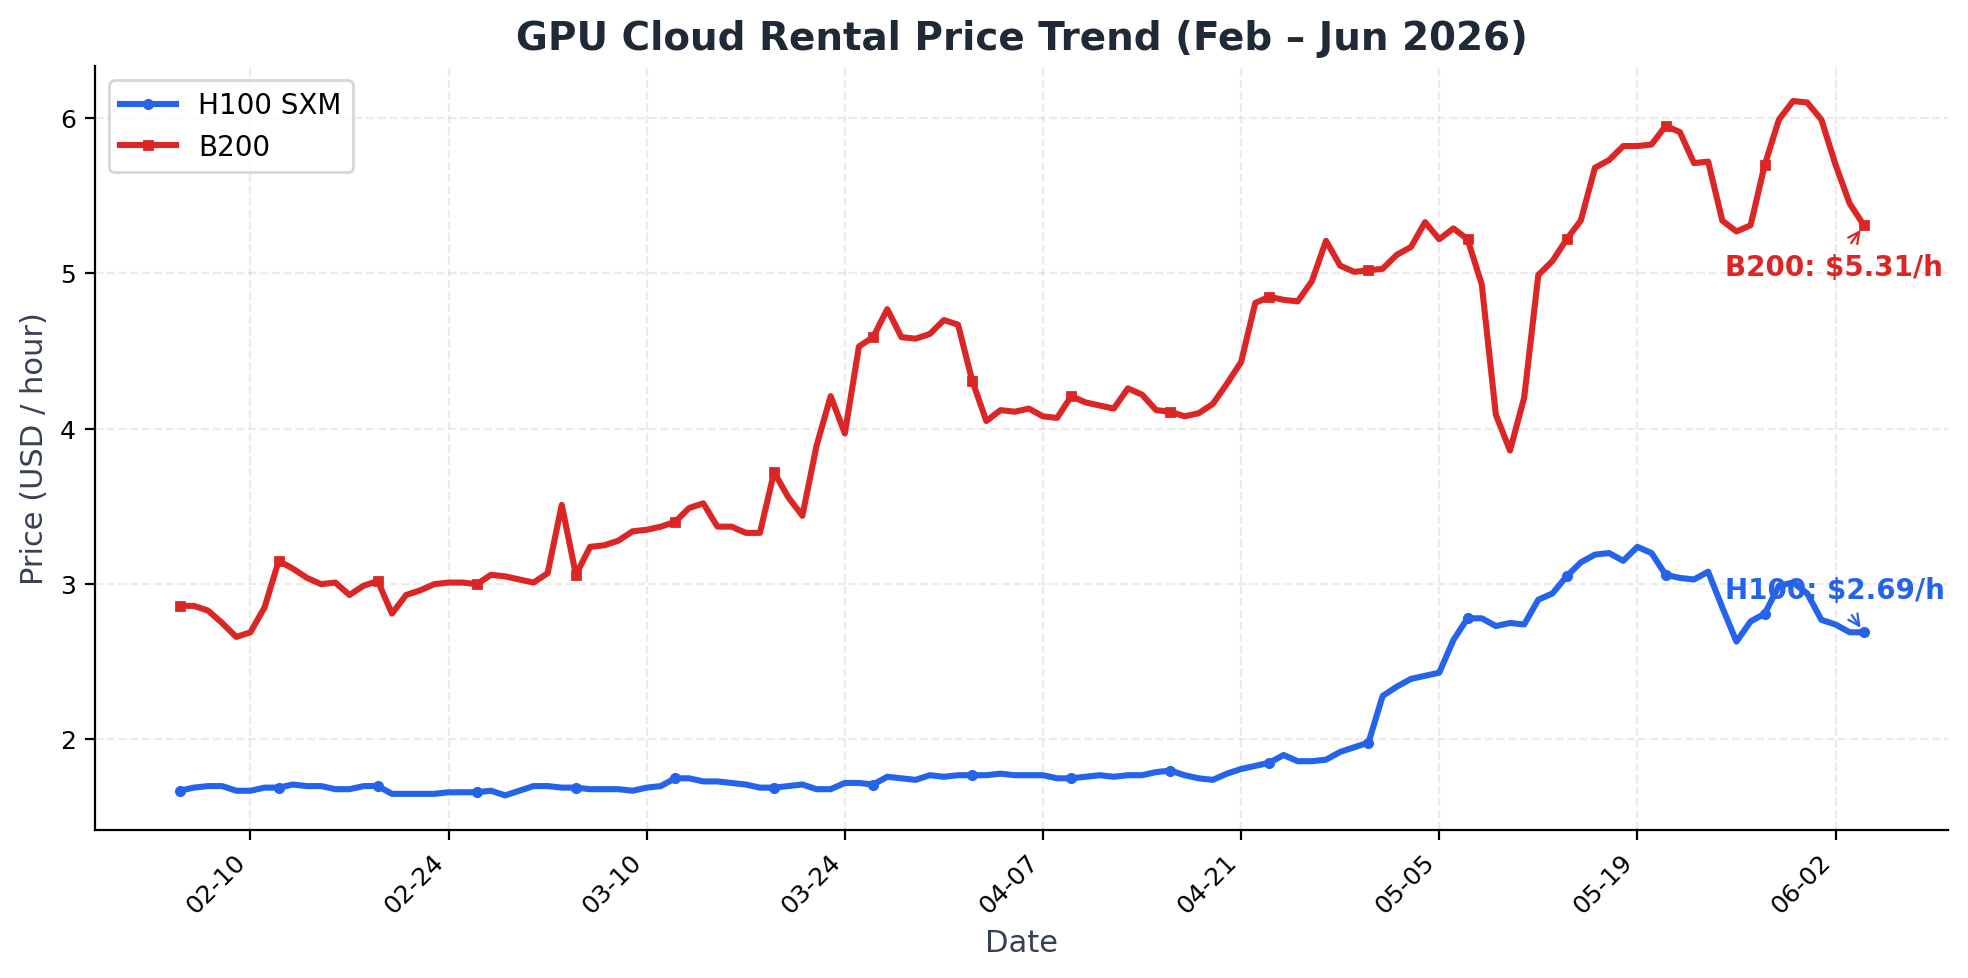
GPU租赁价格走势
存储价格:
跟踪的 DRAM 和 NAND 现货见顶已逾一个月。
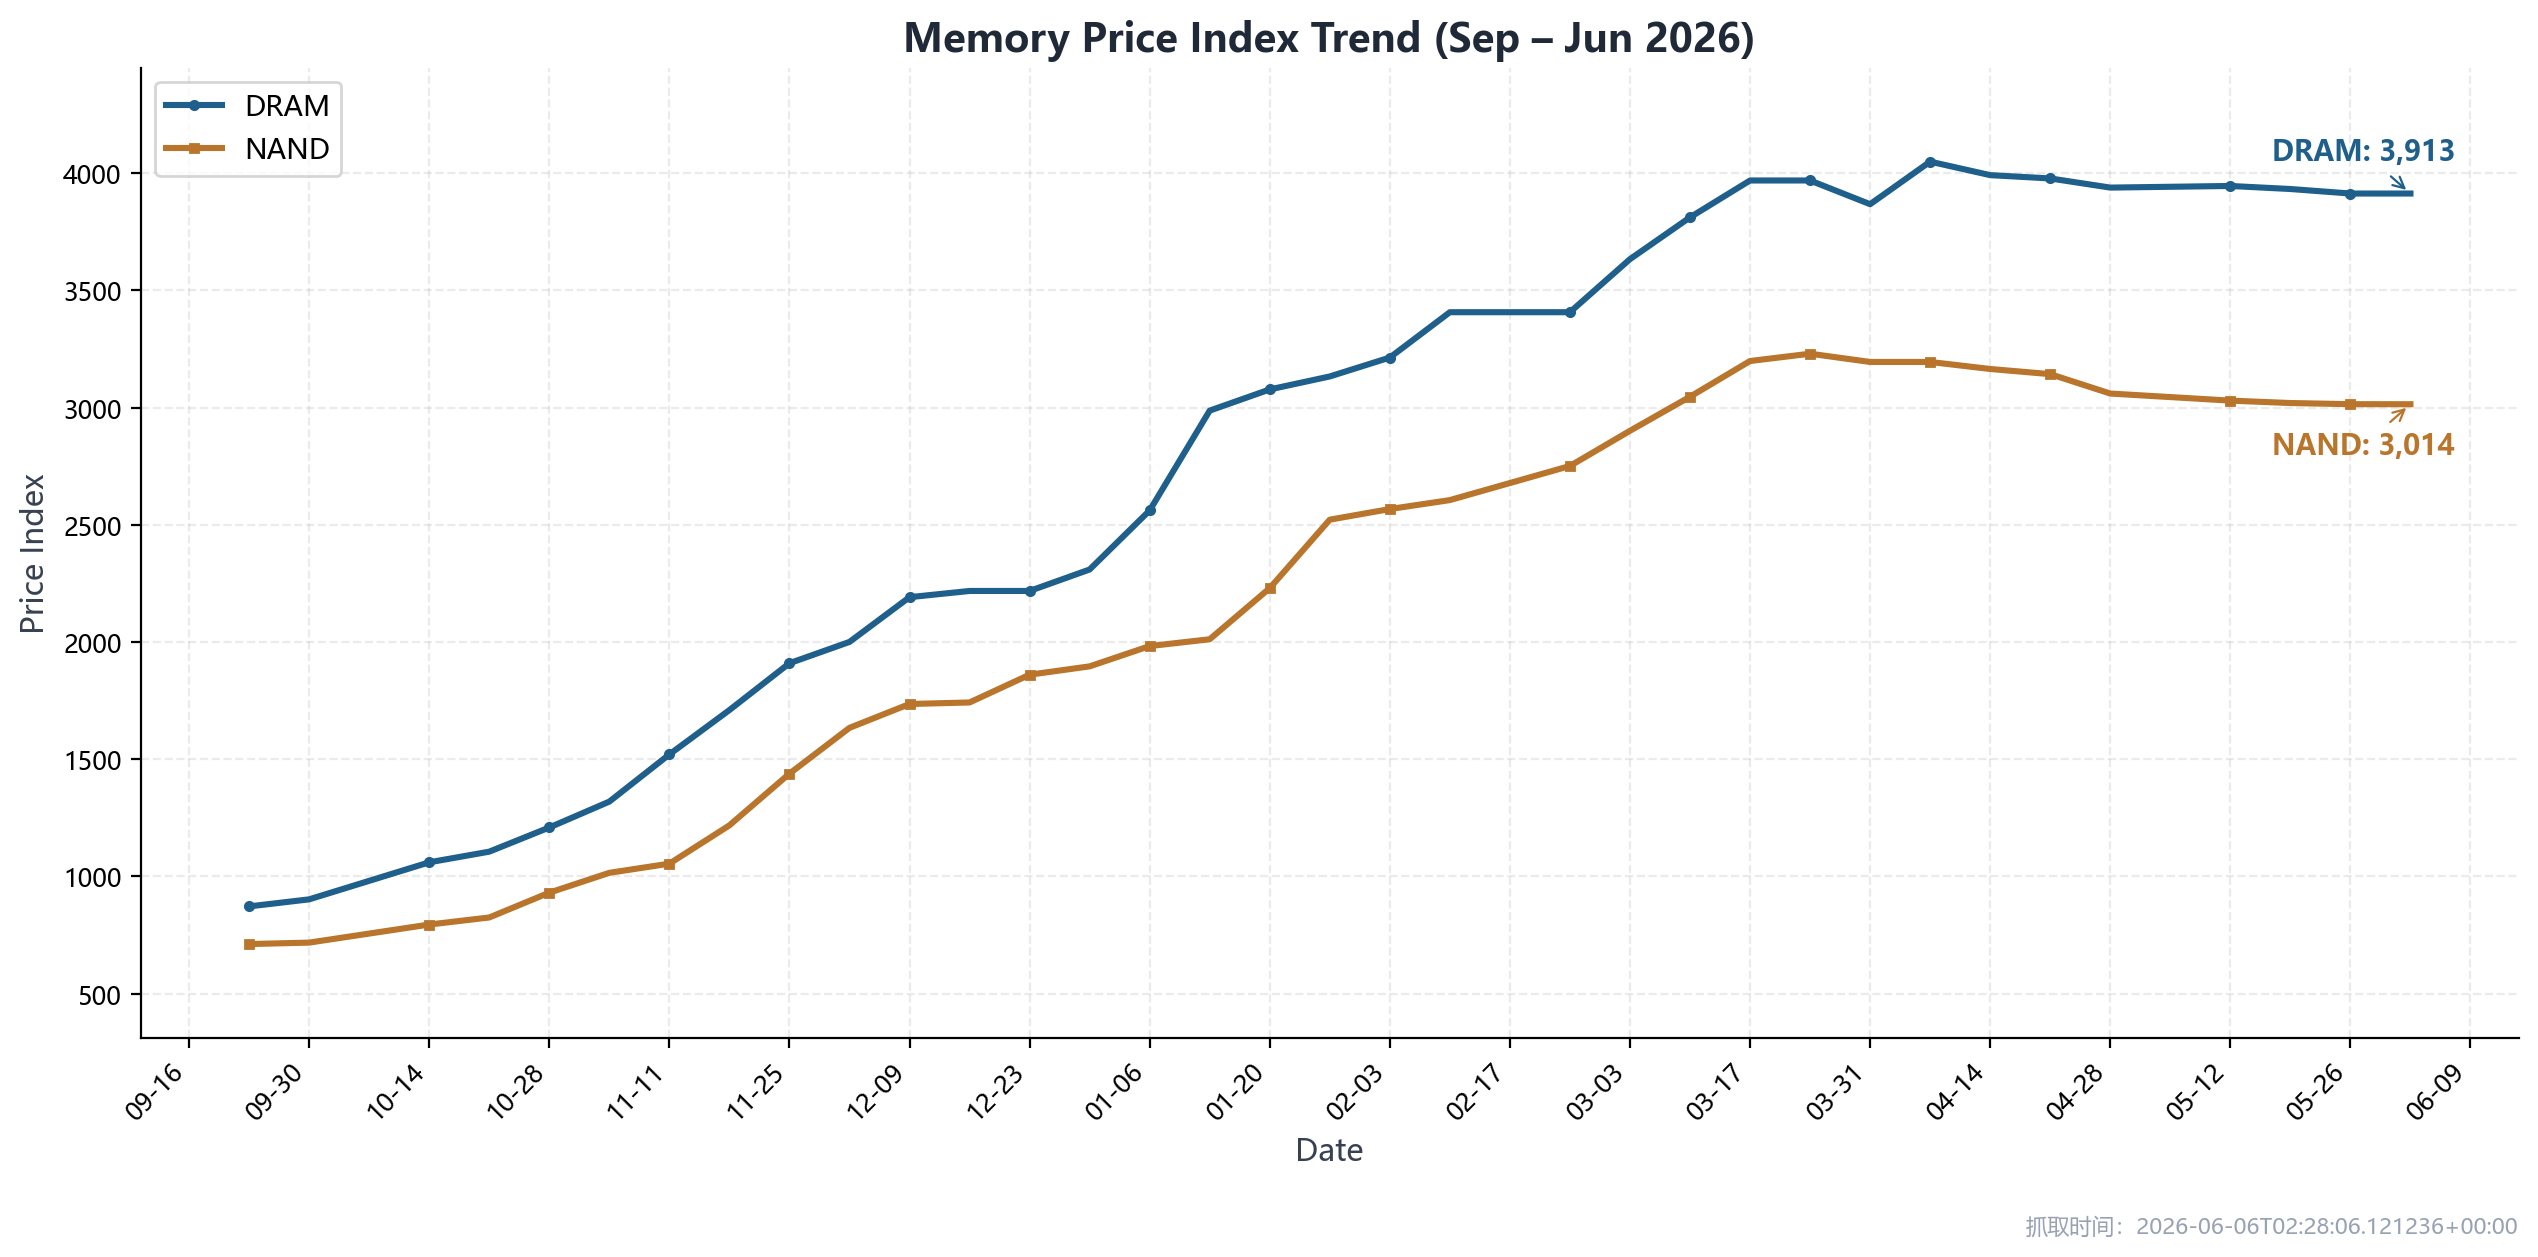
NAND/DRAM价格指数
六、FactSet 财报解读:Q2 预期继续上修,盈利强但估值消化更难
FactSet Earnings Insight(2026年6月5日)显示,市场关注点已经从 Q1 财报季收尾转向 Q2 预期上修。S&P 500 的 Q2 2026 预期盈利同比增速为 21.7%,高于 3 月 31 日的 18.7%;若最终落地,将是连续第二个季度盈利增速超过 20%,也是连续第七个季度实现双位数盈利增长。收入端同样被上修,Q2 预期收入同比增速从 3 月底的 9.4% 升至 12.0%;若兑现,将是 2022 年 Q2 以来最高收入增速,并且是连续第二个季度双位数收入增长。
更重要的是,Q2 指引质量优于历史均值。截至 6 月 5 日,已有 108 家 S&P 500 公司给出 Q2 EPS 指引,其中 47 家为负面、61 家为正面;正面指引占比 56%,明显高于 5 年和 10 年均值的 41%。FactSet 特别指出,61 家正面指引公司中有 42 家来自信息技术板块,占比 69%,说明本轮盈利上修仍高度集中在科技链条。行业层面,11 个板块中 10 个预计 Q2 盈利同比增长,能源、信息技术和材料领跑,医疗保健是唯一预计同比下滑的板块。
估值端则开始比盈利更快扩张。S&P 500 forward 12-month P/E 为 21.1,高于 5 年均值 19.9 和 10 年均值 19.0,也高于一季度末的 19.7。自 3 月 31 日以来,指数价格上涨 16.2%,而未来 12 个月 EPS 预期仅上修 8.2%,说明估值扩张已经贡献了相当一部分涨幅。FactSet 同时给出全年口径:2026 年 S&P 500 预期盈利增长 22.8%、收入增长 10.8%;Q3/Q4 盈利增速分别为 25.1% 和 22.6%。
本周专题是油价。Q1 财报电话会中,“oil”被 S&P 500 公司提及 149 次,较 Q4 的 54 次增加 176%,也是 2020 年 Q1 以来最高。但盈利影响不及市场讨论热度所暗示的显著:在提及油价且给出全年 EPS 指引的 86 家公司中,72 家(84%)维持或上调全年指引,只有 11 家下调或未更新,其中 7 家明确把油价作为原因。结论是,油价已经明显进入企业沟通和成本叙事,但目前尚未造成广泛盈利下修。
盈利基本面仍然支持风险偏好,尤其科技链条的正面指引和 EPS 上修仍是主线;但估值已经提前反映了不少乐观预期。接下来市场不仅关注“盈利是否增长”,更将严格审视增长是否扩散到科技以外、Q2 实际业绩能否兑现 21.7% 的盈利增速,以及高估值环境下企业能否继续给出正面指引。
七、日历及 IPO:
重点关注06-08AppleWWDC与日本GDP修正值,06-09日本PPI/UEC,06-10美国CPI与ORCL财报,06-11美国PPI、SpaceX最终定价与ADBE财报,06-12SpaceX挂牌上市和密歇根消费者信心/通胀预期。
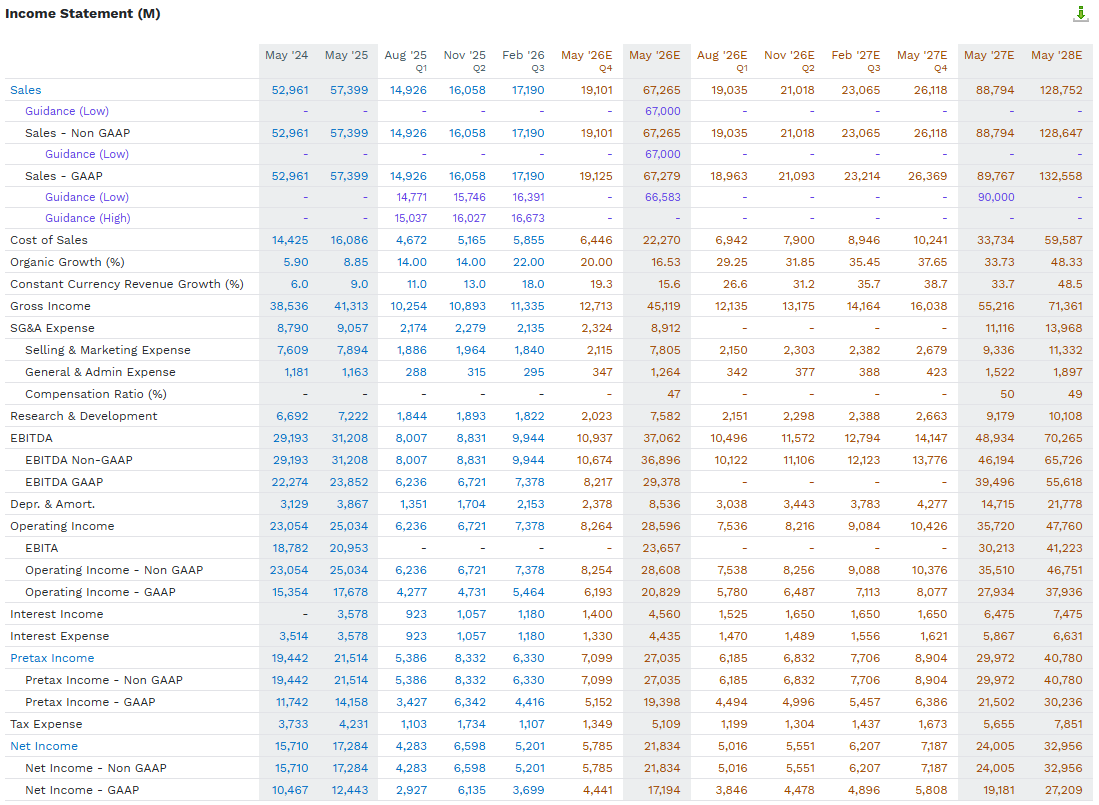
ORCL 一致预期
| 周一 06.08 |
周二 06.09 |
周三 06.10 |
周四 06.11 |
周五 06.12 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
| 日本 Q1 GDP 修正值 |
日本 5 月 PPI |
美国 5 月 CPI |
美国 5 月 PPI |
密歇根消费者信心及通胀预期 |
| 盘中/会议 |
盘中/会议 |
盘中/会议 |
盘中/会议 |
盘中/会议 |
| Apple WWDC 2026 |
|
|
SpaceX IPO 最终定价 |
SpaceX(SPCX)挂牌上市 |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
ORCL(软件/AI基础设施) |
ADBE(软件/AI应用) |
|
| IPO |
IPO |
IPO |
IPO |
IPO |
|
|
|
|
SPCX($135/股)挂牌交易 |