本期首页 · Executive Brief
本周摘要
1️⃣ 国际机器学习大会 ICML 2026:效率成为AI研究主线: 第43届ICML将于7月6日—11日在韩国首尔COEX举行,投稿23,918篇,接收6,352篇。训练成本与推理效率是核心研究问题。Scaling、KV缓存、Agentic Serving、MoEfication、Agentic RL、多Agent通信等优化思路可显著降低推理成本;硬件需求结构向显存容量与带宽、低精度算力、集群互联能力倾斜,单纯峰值FLOPs的重要性下降。
2️⃣ 大模型和算力租赁:Fable 5解禁,GPT-5.6进入发布窗口,Meta转向算力出租: Fable 5恢复全球访问后重新回到Arena多个榜单前列,GPT-5.6可能在7月7日进入公开发布窗口。Meta拟筹建“Meta Compute”,对外出租H100集群并提供托管版Llama模型。
3️⃣ 商业航天:中美可回收火箭进入验证窗口: SpaceX完成Ship 40全部6台猛禽发动机60秒全时长静态点火,Flight 13瞄准7月下旬并将首次启用Booster 20;国内关注重点是7月10日长征十号乙试飞。
4️⃣ 区块链/稳定币:重点是排查持仓敞口: Open Standard联合140余家机构发布Open USD(OUSD),把稳定币利差从发行人重新分配给渠道,直接打击Circle式独立发行人模式。我们维持负面判断:不看好稳定币、囤币公司、虚拟币交易所、RWA运营商等几乎所有区块链相关业态。建议排查组合中是否存在区块链敞口。
5️⃣ 美股Q2财报:预期已被打满: Q2标普500盈利增速预期23.3%,营收增速12.2%;EPS预期季内上修3.4%,为2021年以来最大季内上修。正面EPS指引占比57%,其中IT板块44家创2006年有统计以来最高纪录。财报季需要同时兑现超预期业绩和正面指引,半导体与AI资本开支回报是最集中的验证点。
6️⃣ 本周日历:财报季前静默周,DAL先开场: 下周仅3家标普500公司披露财报,是Q2财报季前最后的静默周。达美航空(DAL)、百事(PEP)将发布财报。
一、ICML 2026 Preview:效率成为大模型研究主线
第43届国际机器学习大会(ICML 2026)将于7月6日—11日在韩国首尔COEX会展中心举行,其中7月7日—9日为主会议。本届会议的核心产业信号在于:推理效率与训练成本已从工程问题上升为核心研究问题。显存容量与带宽、低精度算力支持、集群互联能力的重要性上升,单纯峰值FLOPs的重要性下降。
会议概况
ICML与NeurIPS、ICLR并称机器学习领域三大顶级会议,是学术界与产业界(Google、OpenAI、NVIDIA及国内头部厂商等)发布核心研究成果的主要平台。
| 维度 |
ICML 2026关键信息 |
| 时间地点 |
2026年7月6日—11日,韩国首尔COEX会展中心;7月7日—9日为主会议 |
| 投稿与接收 |
投稿23,918篇,较上一届翻倍并创历史新高;最终接收6,352篇,接收率26.6% |
| 高亮论文 |
Spotlight约536篇,约占投稿总量2.2%;Oral报告168篇,约占投稿总量0.7% |
| 产业主线 |
训练Scaling、推理KV缓存、Agentic Serving、MoEfication、Agentic RL、多Agent通信 |
方向一:Scaling 训练算力投入与能力边界
重点论文: Prescriptive Scaling Reveals the Evolution of Language Model Capabilities。作者来自哈佛大学(Hanlin Zhang、Sham Kakade)与斯坦福大学(Jikai Jin、Vasilis Syrgkanis)。
该研究提出“规范性缩放律”(prescriptive scaling laws),回答一个对资本开支规划有直接意义的问题:给定一个预训练算力预算,采用当代后训练方法后能够达到怎样的下游任务精度,且这一映射关系随行业演进是否稳定。研究基于2022—2026年约7,000个模型checkpoint在六个基准上的评测数据,以平滑分位数回归(smoothed quantile regression)估算“能力边界”(capability boundary),即基准分数关于对数预训练FLOPs的高条件分位数。
结论显示:以早期代际模型拟合、后期代际模型验证,六个任务中有四个的Scaling Law保持稳定生效;但在数学推理任务上,学习曲线明显强于Scaling Law的预测。
该工作为“训练侧算力投入的边际回报”提供了可量化框架,可用于评估训练集群资本开支的合理性,以及各厂商宣称能力的可信度。
方向二:KV缓存 长上下文推理与显存瓶颈
重点论文: STAR-KV(Dnotitia,Spotlight)。
KV缓存是大模型推理中存储已处理上下文的GPU临时内存。论文指出,当LLaMA-3.1-8B处理128K token上下文(batch size为4)时,KV缓存占总GPU显存的约81%;随着Agent应用带动上下文长度快速增长,KV缓存已成为同时决定显存占用与推理成本的关键瓶颈。STAR-KV实现最高20倍KV缓存压缩,注意力计算最高加速6.9倍,整体生成吞吐最高提升3.1倍,即在节省显存之外直接提升推理速度。
研究员观点: 优化KV缓存的方法层出不穷。STAR-KV与2026年一季度市场热炒的谷歌论文TurboQuant类似,当时市场反应负面,存储股大跌,但随后被证明并不抑制存储需求。核心逻辑是Jevons效应:推理降本通常会被更大用量吸收,对总需求的抑制作用有限。
方向三:Agentic Serving 推理集群系统效率
重点论文: ThunderAgent(Together AI与Georgia Tech、CMU、UIUC合作,Spotlight)。
论文指出现有推理系统的结构性缺陷:推理引擎(如vLLM)与工具编排器(如Kubernetes)按单个请求各自调度资源,对多轮Agent工作流缺乏端到端认知;高负载下延迟膨胀可达7.14倍,且工具沙箱资源泄漏会导致磁盘占用随任务量线性增长。ThunderAgent将Agent工作流抽象为统一的“LLM Program”,实现对KV缓存、系统状态以及磁盘、网络端口等工具资产的统一视图,并据此设计程序感知调度器(program-aware scheduler)与工具资源管理器,内置生命周期感知的资源自动回收。
结论显示:在多种Agent负载下,ThunderAgent可将vLLM服务吞吐提升1.5—3.6倍,强化学习rollout加速1.8—3.9倍,磁盘节省最高4.2倍,且仅需在API请求中增加一个字段即可接入。
方向四:MoEfication MoE架构与推理降本
重点论文: DOT-MoE(Amazon)。
MoE(混合专家)架构通过稀疏激活将模型规模与推理成本解耦,但从头训练MoE不稳定且耗费算力。DOT-MoE提出将预训练稠密模型转换为MoE的新方法:将稠密层的分解过程建模为可微最优传输(Differentiable Optimal Transport)问题,端到端联合学习神经元到专家的划分与token路由策略。论文结果显示,在激活参数减少50%的情况下,模型可保留原稠密模型90%的性能,显著优于结构化剪枝等基线方法。
方向五:Agentic RL 后训练的规模化与稳定性
重点论文: T²PO(UCLA与Amazon合作,Spotlight)。
多轮Agentic强化学习是当前模型能力提升的关键路线,但训练不稳定、易崩溃的问题长期存在。论文将其归因于探索低效:策略持续产生既不降低不确定性、也不推进任务的低信息量动作。T²PO在token和轮次(turn)两个粒度上以不确定性信号显式控制探索:token级监控不确定性动态,当边际不确定性变化低于设定阈值时触发“思考干预”(thinking intervention);轮次级识别探索进展可忽略的交互轮次并动态重采样,避免浪费rollout。
结论显示:T²PO在WebShop、ALFWorld、Search QA等环境中显著提升训练稳定性与探索效率,且无需依赖额外奖励塑造(reward shaping)。
方向六:Latent Communication 多Agent系统的通信效率
重点论文: LatentMAS(普林斯顿、UIUC、斯坦福,Spotlight)。
现有多Agent系统依赖自然语言文本进行Agent间通信,token开销大且存在信息损失。LatentMAS提出一个无需任何训练(training-free)的框架:各Agent以最后一层隐藏嵌入(last-layer hidden embeddings)自回归生成“潜思考”(latent thoughts)而非文本;这些内部表示经存储于KV缓存中的共享潜在工作记忆(latent working memory)无损传递,仅在输出最终答案时才解码为文本。
结论显示:在数学与科学推理、常识理解、代码生成共9个基准上,LatentMAS较文本式多Agent基线最高提升14.6%准确率,输出token减少70.8%—83.7%,端到端推理加速4—4.3倍。
投研含义: 若多Agent协作从文本转向潜空间,单任务token消耗可能大幅下降,对按token计费的推理商业模式和推理算力需求测算均需纳入这一变量。
小结:效率优化改变硬件需求结构
综合判断: 本届ICML重点论文共同指向一个判断:训练侧的Scaling规划和Agentic RL稳定性,推理侧的KV缓存、系统调度、架构稀疏化与Agent通信,都还存在明显软件优化空间。短期看,这些技术会提高现有集群利用率;中期看,更低单位成本会推动Agent和长上下文应用放量,总需求仍可能被Jevons效应重新抬高。
二、大模型和算力租赁:Fable 5解禁,GPT-5.6进入发布窗口
Fable 5解禁后重新站上Arena能力榜前列,GPT-5.6可能在7月7日进入公开发布窗口;调用量端则继续由高性价比模型主导。算力侧,Meta拟把自用H100集群对外出租,超大平台从算力买家转向算力卖家。
Fable 5解禁:能力榜重新回到第一梯队
6月30日美国商务部撤销对Anthropic前沿模型的出口管制命令,Anthropic于7月1日恢复Fable 5全球访问。恢复后,Fable 5重新站上Arena多个榜单前列:Agent榜第1,Text榜第1,WebDev榜第1,Vision榜第1;GLM 5.2(Max)在WebDev榜位列第2,继续说明国产模型在代码和工程任务上已进入第一梯队。
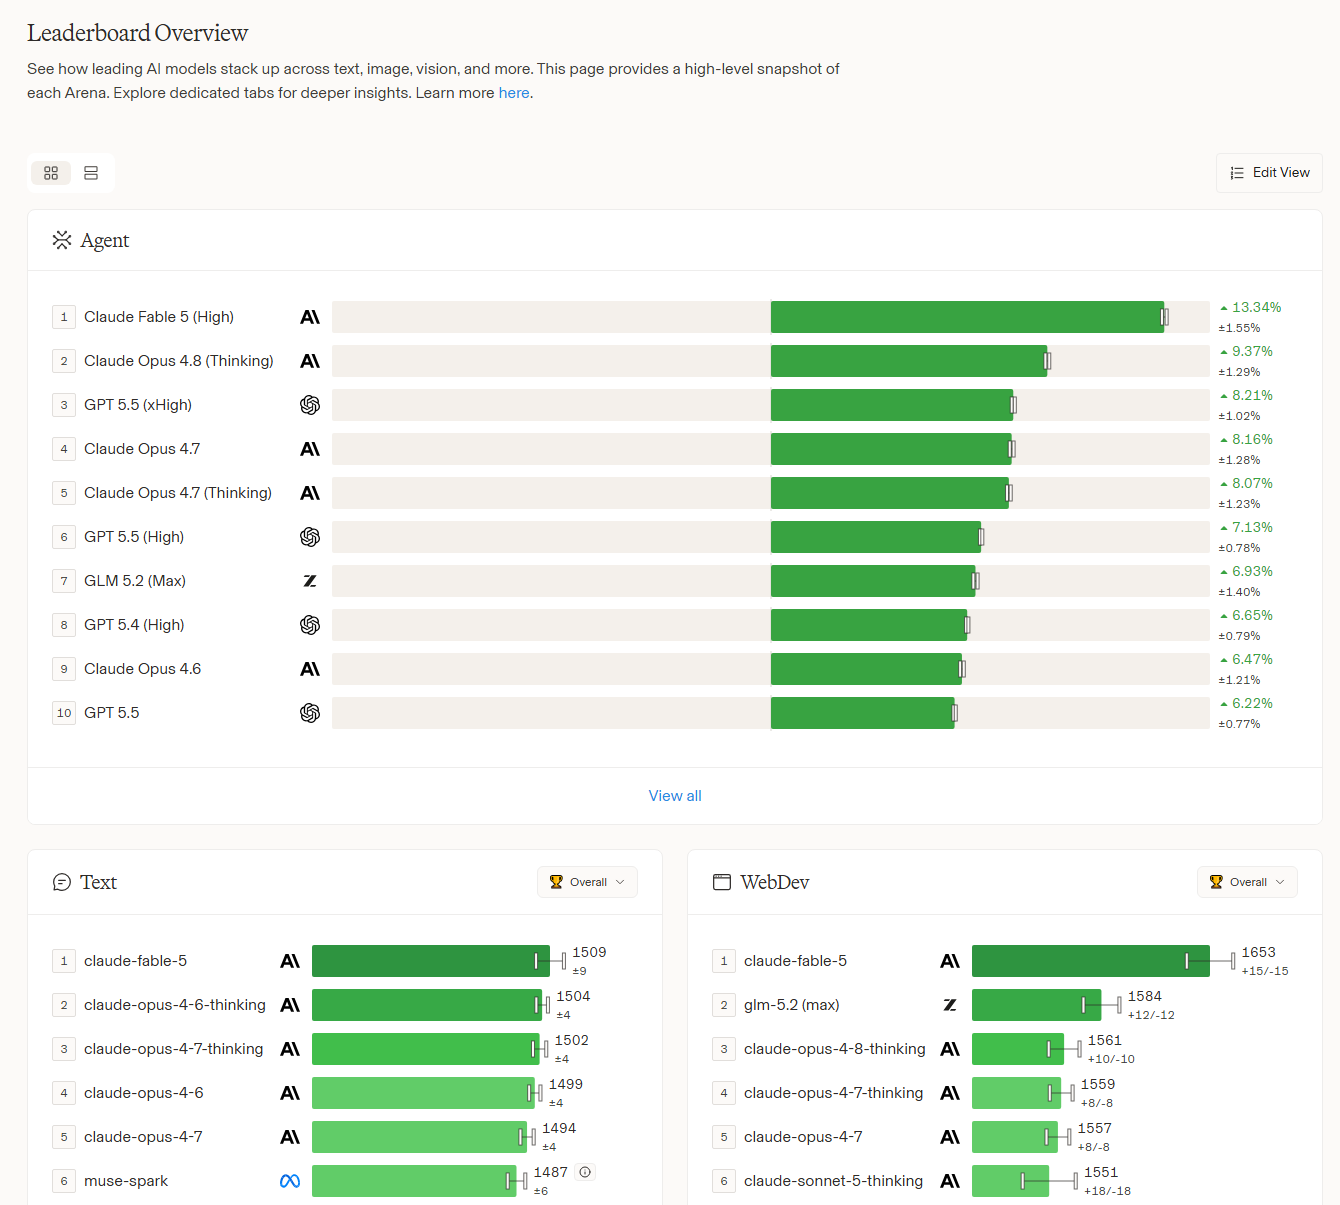
Arena排行榜
GPT-5.6:7月7日可能进入公开发布窗口
GPT-5.6(Sol/Terra/Luna三档)此前处于少数机构受限预览状态,Polymarket预测开放日期为7月7日。
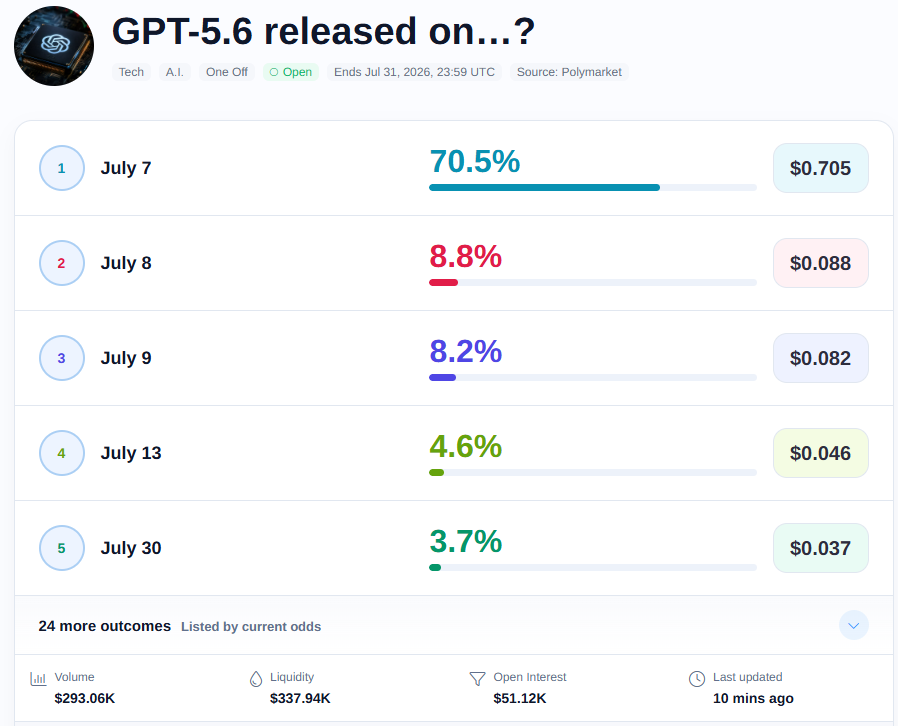
Polymarket预测 GPT 5.6 7月7日上线
OpenRouter:调用量再创新高
OpenRouter token调用量再创新高。
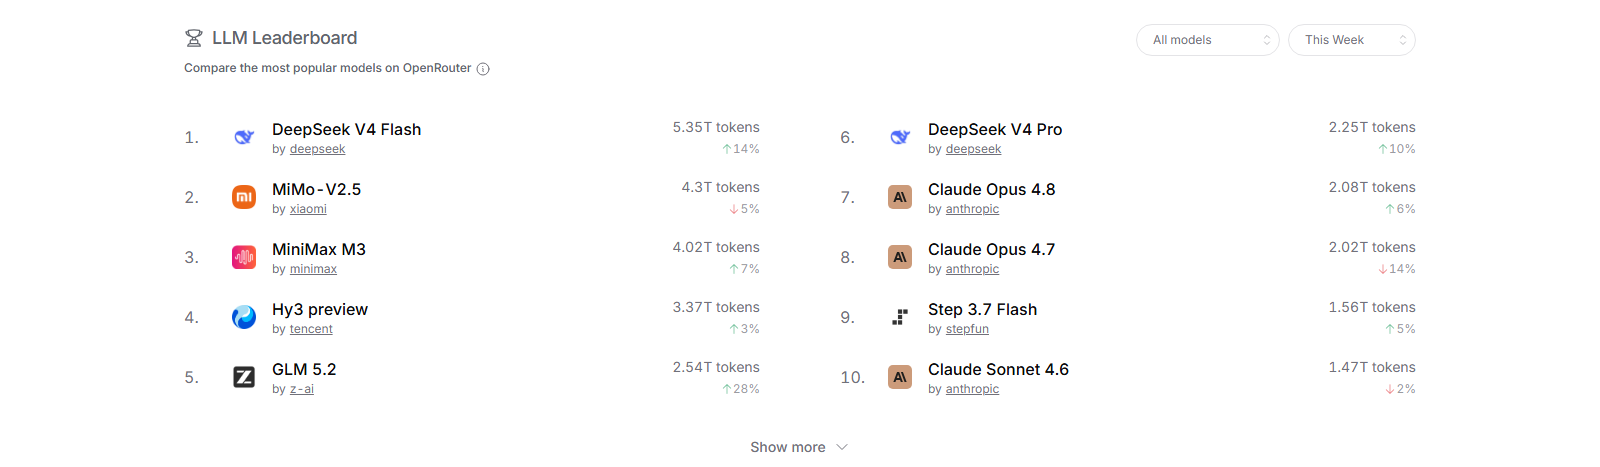
OpenRouter调用量排名
Meta Compute:超大平台开始把自用算力商品化
The Information报道Meta正筹划“Meta Compute”,拟向外部客户出租H100集群,并提供托管版Llama模型,定价可能低于现行云GPU价格20%—30%。对Neocloud而言,核心压力来自资金成本、采购折扣和闲置算力利用率:Meta如果以更低价格放量,会压缩CoreWeave、Nebius、Lambda等公司的稀缺性溢价。
租赁价格本身是验证“算力过剩还是紧张”的关键指标。过去一周,租赁价格出现反弹。
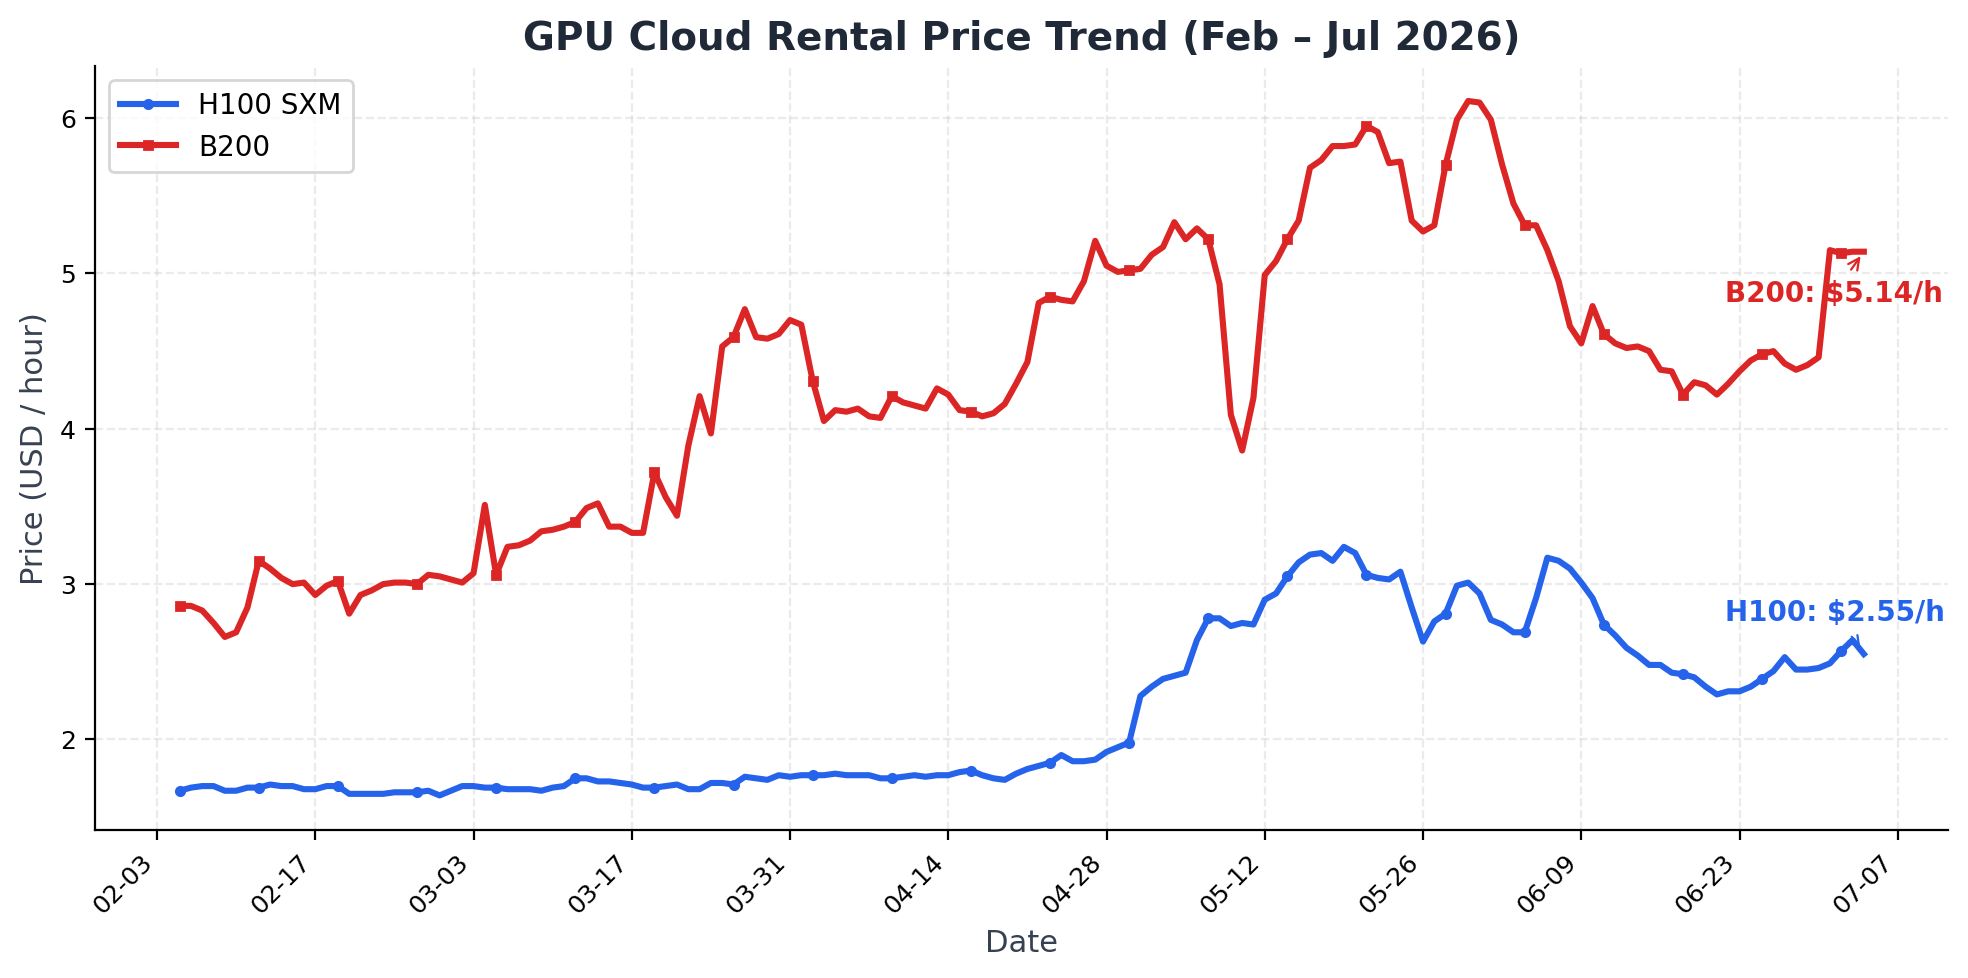
GPU租赁价格走势
三、商业航天:星舰Flight 13静态点火完成,长十B进入试飞周
7月2日Ship 40完成6台发动机60秒静态点火,Flight 13瞄准7月下旬;7月10日长征十号乙试飞;New Glenn复飞改用吊装方案,爆炸原因仍未查明。
发射节奏
截至7月5日,2026年全球YTD轨道发射162次,同比+2.5%;中国YTD发射45次,同比+21.6%;SpaceX YTD发射79次,同比-8.1%。过去7天按北京时间有2次发射,均由SpaceX完成;未来14天有6次已有精确日期的发射窗口,最受关注的仍是7月10日长征10B试飞。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
06-29 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第17-40批次 |
成功 |
| 2 |
已完成 |
06-29 |
SpaceX |
猎鹰9号 Block 5 |
SXM-11 |
成功 |
| 3 |
待发射 |
07-07 |
SpaceX |
猎鹰9号 Block 5 |
拼车发射(Transporter)17 |
计划 |
| 4 |
待发射 |
07-09 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第10-42批次 |
计划 |
| 5 |
待发射 |
07-10 |
航天科技(CASC) |
长征 10B |
Demo Flight |
重点 |
| 6 |
待发射 |
07-11 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第17-48批次 |
计划 |
| 7 |
待发射 |
07-13 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第15-14批次 |
计划 |
| 8 |
待发射 |
07-14 |
俄罗斯航天局(Roscosmos) |
Soyuz 2.1A |
Soyuz MS-29 |
计划 |
四、区块链/稳定币:OpenUSD把利差分给渠道,Circle商业模式承压
6月30日140余家机构联合发布Open USD(OUSD),采用零费铸赎、储备利息与合作伙伴分成的机制。我们认为稳定币竞争格局被重写,同时继续不看好一切围绕币价的炒作。
上周: 6月30日Open Standard发布Open USD(OUSD),发起合作伙伴超过140家,包括Visa、Mastercard、Stripe、Coinbase、BlackRock、BNY、Ripple、Google、Shopify、Bybit、OKX和Solana。机制上三点针对现有格局:零费铸造与赎回、不设发行上限、储备利息在扣除小额管理费后按持有/分发规模分给合作伙伴。治理采用联盟制,董事会由成员公司组成,预计2026年内正式上线。
此前: 稳定币的商业模式是发行人独占利差——Tether(USDT,当前流通约1,841亿美元)和Circle(USDC,约731亿美元)吸收用户资金、投资短久期美债,利息收入归发行人,渠道(交易所、支付公司、钱包)只赚流量不分利差。Circle上市定价的核心就是这笔利差年金。
行业影响: 稳定币的护城河从来不是技术,而是分发渠道。GENIUS法案落地后合规门槛消失,渠道方(Visa、Stripe、Coinbase等)意识到自己才是稀缺方,没有理由继续把利差让给发行人——于是绕开Circle自建发行层,把利差按渠道贡献重新分配。这与航空公司绕开GDS、零售商自建支付的逻辑相同。
我们的判断:
- OUSD会极大改变竞争格局:Circle的独立发行人模式受到的是结构性打击而非情绪冲击,USDC的增量分发渠道与OUSD的股东高度重合,利差年金的久期被大幅缩短,Circle价值需要重估。Tether短期受损较小,其基本盘在离岸与新兴市场灰色需求,OUSD的合规联盟触达不到。
- 我们维持早期判断:不看好一切围绕币价的炒作,也不看好稳定币、囤币公司、虚拟币交易所、RWA运营商等几乎所有和区块链相关的业态。囤币公司的负螺旋(溢价增发—买币—账面价值增厚的飞轮反转)仍在进行;OUSD的出现进一步说明区块链行业里能沉淀价值的是渠道与合规现金流,不是代币本身。资产上链的价值也在被证伪。
- 建议排查持仓中是否存在虚拟币敞口。
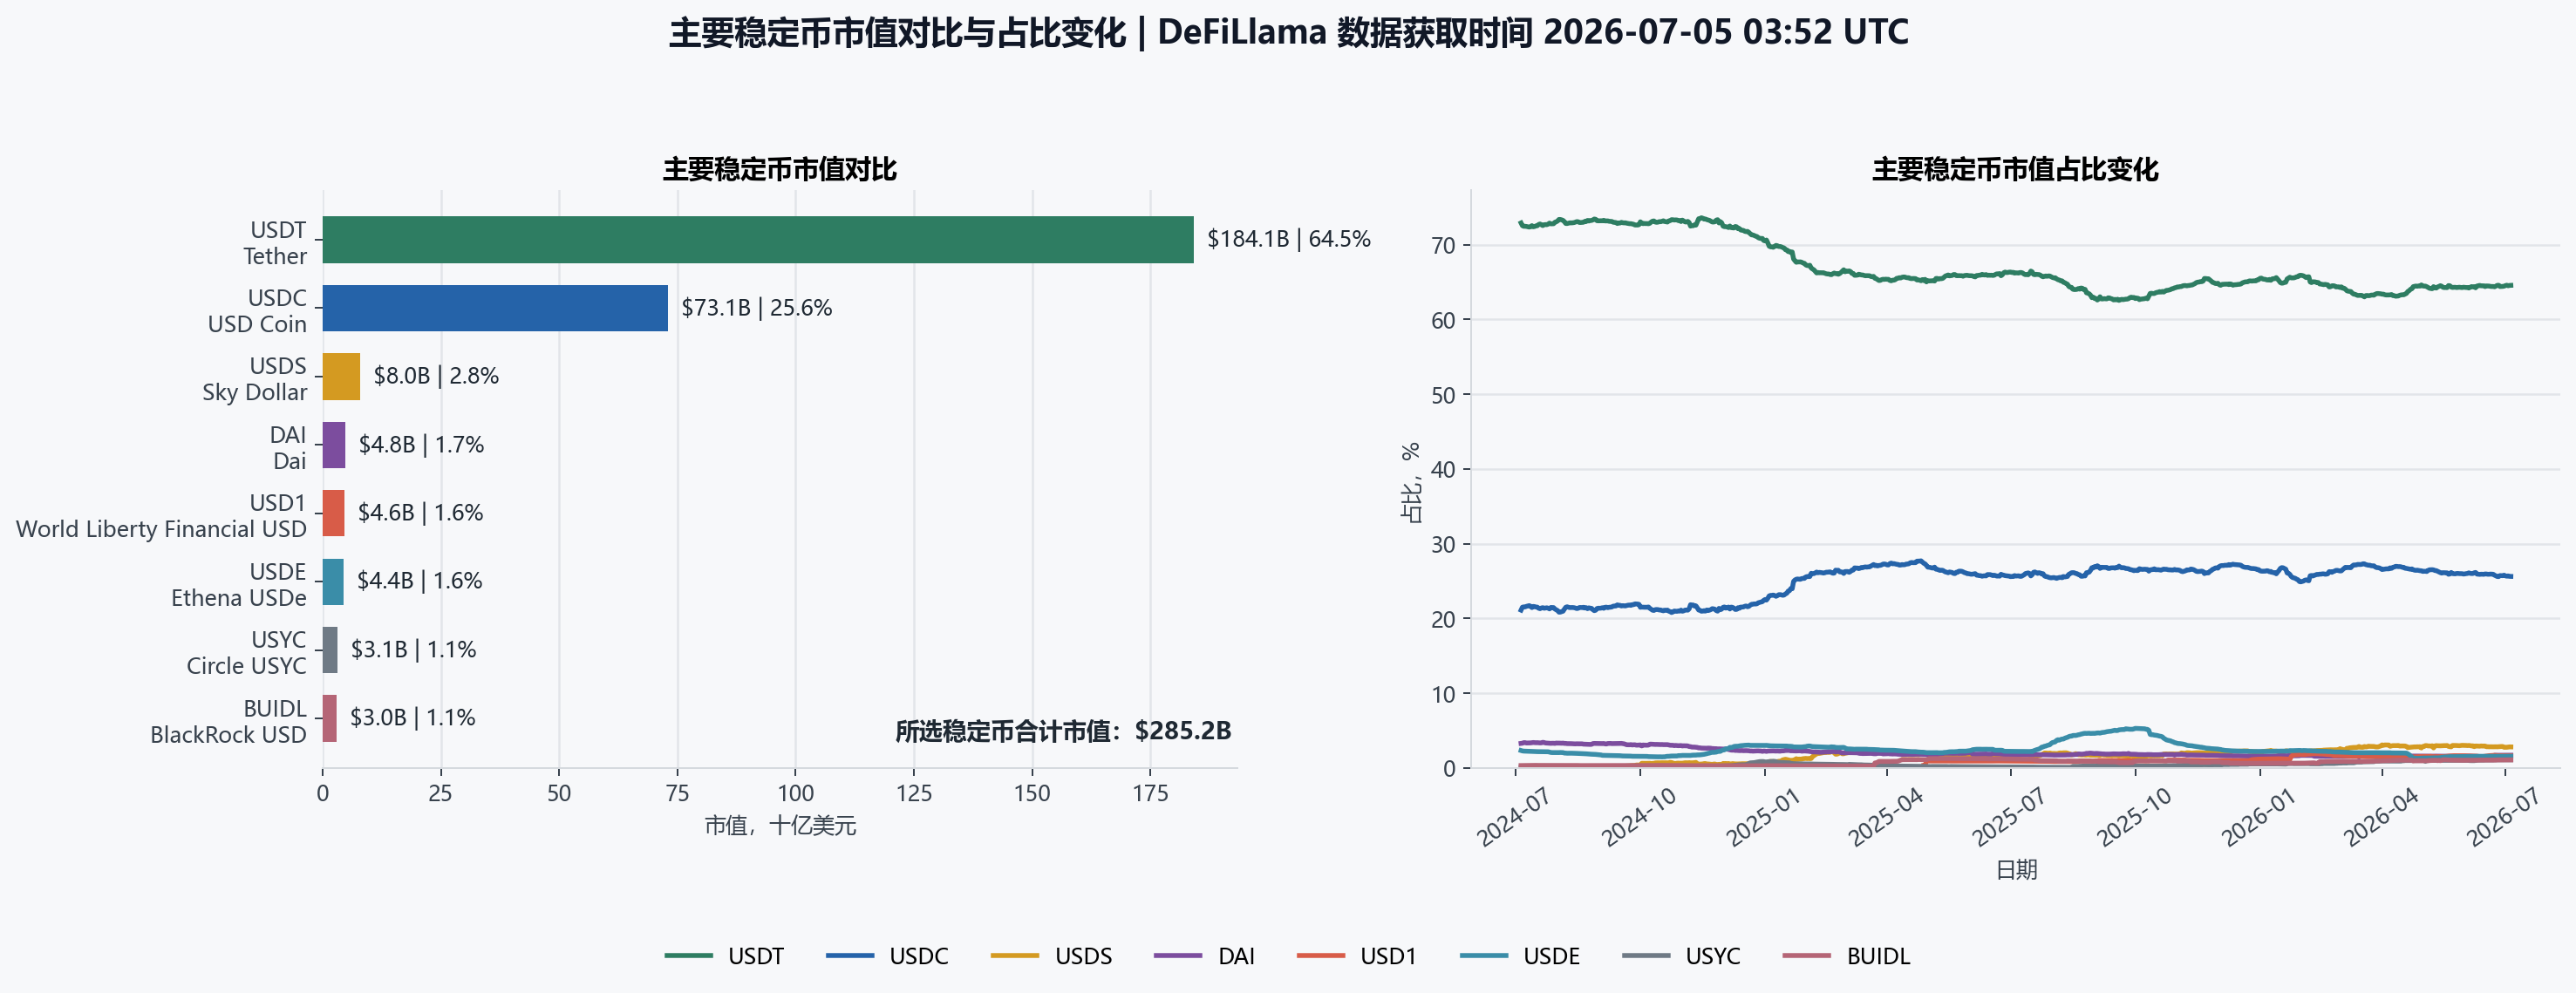
主要稳定币市值对比
五、美股财报总结:分析师逆季节性上修,财报季前预期已打满
Q2盈利增速预期23.3%、营收12.2%;季内EPS上修3.4%为2021年Q2以来最大;正面指引占比57%,IT板块44家创纪录。预期越满,财报季兑现门槛越高。
盈利质量端,FactSet 7月2日报告显示,Q2 2026标普500盈利增速预期23.3%,高于3月31日的18.8%,若兑现将连续两个季度增速超20%;营收增速预期12.2%,为2022年Q2(13.9%)以来最高。
最反常的是修正方向:Q2自下而上EPS季内上调3.4%(78.84美元升至81.54美元),过去5年/10年同期平均为下调2.0%/2.7%,本次是2021年Q2以来最大季内上修;CY2026全年EPS同步上调6.3%至340.52美元。
上修高度集中:能源板块季内盈利预期上调49.8%(Q2增速升至122.1%,Q2平均油价92.55美元同比+45%);IT上调9.9%(Q2增速63.3%,其中半导体行业131%,剔除半导体后IT增速降至25.7%)。医疗保健为最大拖累,季内下调15.2%(Gilead一次性费用为主因,剔除后板块为+6.5%)。
指引侧,111家发布Q2 EPS指引的公司中63家为正面(57%),高于5年均值41%;其中IT板块44家,创FactSet 2006年有统计以来最高纪录,半导体(13家)与软件(12家)最多。
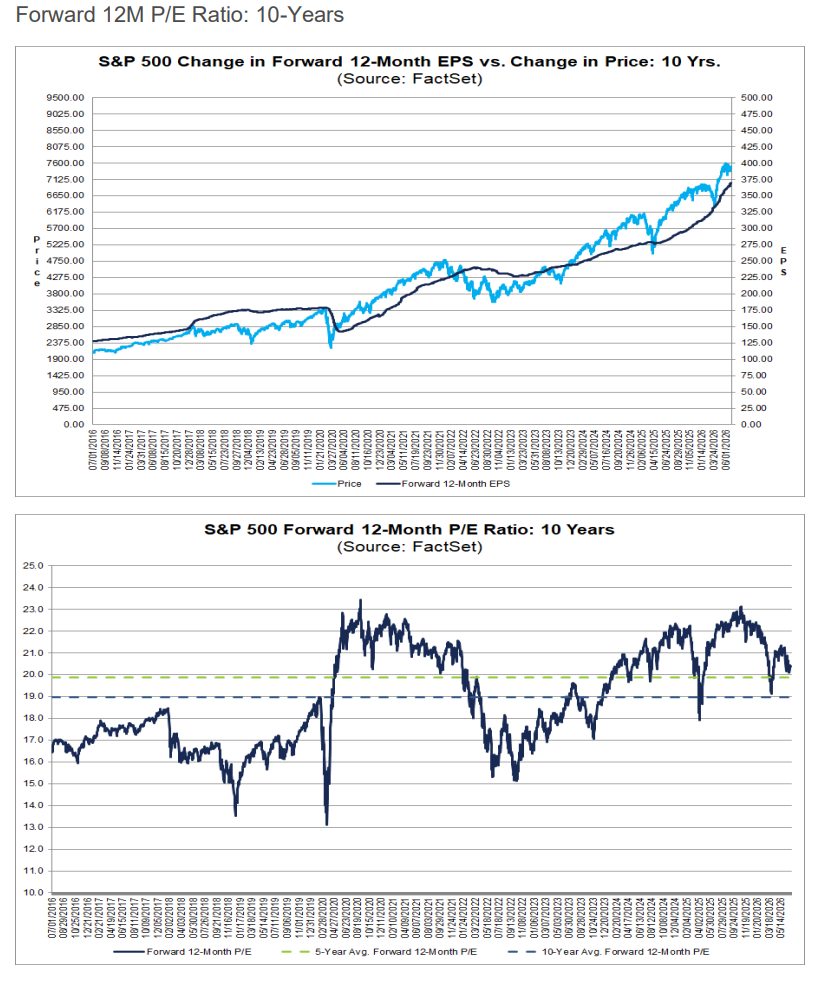
估值端,前瞻12个月P/E为20.4倍,高于5年均值19.9倍和10年均值19.0倍;3月31日以来前瞻EPS上调10.8%,盈利上修已成为当前估值的重要支撑。前瞻增速Q3为26.8%、Q4为24.4%、CY2026为24.1%。
分析师和公司在财报季开始前都站在乐观一侧,Q2实际披露需要同时满足超预期与正面指引才能支撑当前估值,半导体与AI资本开支回报是最集中的验证点。
alt text
六、日历及IPO:财报季前静默周,周五DAL开场
最值得关注的是:周五 07.10 达美航空(DAL)财报
下周(7月6日—7月10日)仅3家标普500公司披露财报,是Q2财报季前最后的静默周。达美航空周五盘前披露,是财报季传统的非正式开场:市场预期EPS 1.43美元、收入177.6亿美元,关注暑期跨大西洋出行需求、国内票价环比走势和燃油成本假设,其Q3指引将直接校准市场对可选消费板块的预期。百事(PEP)周四盘前披露(预期EPS 2.25美元、收入242.3亿美元),关注提价能力衰减后的量价拆分。IPO端,本周Bending Spoons(BSP)以29美元定价完成16.8亿美元募资、Lime母公司Neutron Holdings(LIME)以25美元完成上市;下周仅Tarsier Pharma(TARX,眼科生物医药)一单,规模约5,750万美元,关注度有限。
| 周一 07.06 |
周二 07.07 |
周三 07.08 |
周四 07.09 |
周五 07.10 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
|
LEVI(服饰)
HELE(消费) |
PEP(食品饮料)
SMPL(食品) |
DAL(航空)
H(酒店) |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
PENG(AI基础设施)
EPAC(工业)
KRUS(餐饮) |
CAG(食品)
AZZ(工业)
PSMT(仓储零售) |
WDFC(消费化工) |
|