本期首页 · Executive Brief
本周摘要
1️⃣ FDE(前沿部署工程师)模式崛起,重构企业AI交付: Palantir用FDE驻场+Ontology模式验证了"卖结果"的商业模式——Q2营收+93%,美国商业收入+149%,剩余合同价值+124%,Ontology建成后客户核心流程跑在其上,续约扩容近乎必然。OpenAI(DeployCo,估值140亿美元)与Anthropic(Ode)相继成立独立部署实体,交付正在成为一门独立的高增长生意。AI落地难的痛点正催生新的部署服务市场,建议关注按调用量(Usage-Based)计费的AI中间层基础设施,具体看好 Snowflake、Datadog、MongoDB、Elastic、Cloudflare 等。
2️⃣ 开源模型商业模式蜕变,迈向智能IP授权: 阿里与月之暗面开始在开放权重模型中向大规模部署方(如MaaS平台)寻求收入分成(最高达30%)。这是商业模式的根本升级——模型公司收入不再受限于自有算力和资产负债表,而是撬动全社会为其模型投入的算力总量,打开收入天花板,利好利好 智谱、Minimax、DeepSeek 等模型企业。
3️⃣ 马斯克研究:SpaceX基本面强劲,解禁消化后开启反弹: SpaceX首份财报营收+92%、AI收入+247%,累计签署141亿美元AI云协议,算力投放不到一年回本;9.115亿股解禁被市场完全消化,叠加空头回补,周涨约18%,供给压力出清成为反转催化。同周特斯拉车机接入Grok,Musk确认两家公司在Terafab等项目上重叠越来越多,特斯拉可能拆分中国业务,SpaceX合并预期升温。
4️⃣ 美股Q2盈利超预期幅度创2008年新高: 86%标普500公司披露业绩,EPS超预期,超预期幅度29.2%创2008年统计以来最高,剔除Alphabet与Amazon后仍达10.9%高于历史均值;营收增速15.0%为2021年以来最高,净利率16.9%创2009年以来新高,基本面全面走强。同时7月非农走弱使9月加息概率从58%降至42%,宽松预期推动标普创收盘新高——盈利强劲+利率转向的组合正在形成。
5️⃣ 日历: 周一(8.10)盘后 RKLB;周二(8.11)盘后 SMCI、LITE(光模块);周三(8.12)盘后 CSCO、COHR;周四(8.13)盘后 AMAT。宏观:周三(8.12)公布7月CPI,周四(8.13)公布7月PPI。
一、FDE模式重构企业AI交付
8月3日盘后,Palantir披露2026年二季度业绩:收入19.35亿美元,同比增长93%;美国商业收入7.64亿美元,同比增长149%。管理层在电话会上将增长归因于Forward Deployed Engineer(前沿部署工程师,FDE)的交付方式。2026年5月,Anthropic与OpenAI分别设立以派驻FDE为业务形态的独立实体。
核心背景:AI部署困境催生新模式
企业AI正面临严重的部署瓶颈。MIT报告显示,95%的企业生成式AI试点未能产生可衡量的业务影响。另一项调查指出,仅29%的企业从中获得显著投资回报。这表明,行业的核心挑战已从模型能力转向有效的部署与实施。
为解决此问题,前沿部署工程师(Forward Deployed Engineer, FDE)模式正成为行业共识。FDE是入驻客户内部,负责从需求发现到生产上线全流程的资深工程师,对最终业务结果负全责。
前沿部署工程师(Forward Deployed Engineer,FDE)是嵌入客户环境内部、承担从需求发现到生产上线全流程责任的资深工程师。其工作内容不是在隔离环境中交付代码,而是坐进客户组织内部,学习其数据结构与内部政治,针对遗留 IT 系统的实际状况交付可运行的生产代码。与传统解决方案工程师的区别在于结果归属——FDE 对部署结果承担完整责任,其职责是把模型能力翻译成特定客户基础设施真正需要的东西。
市场巨头入局:部署成为独立业务
Palantir:模式的开创者与本体论核心 Palantir于 2006 年前后首创该角色,每个项目的结构单元是 Delta(工程师)与 Echo(策略师)的配对,共同进驻企业交付项目。“本体论”(Ontology)哲学旨在为客户的复杂运营创建一个“数字孪生”——一个将混乱的底层数据源(如ERP、CRM)转化为代表真实业务逻辑(如客户、产品、供应链)的统一语义模型。这个模型是FDE工作的基石,使他们能够绕过数据整合的泥潭,直接在清晰的业务视图上快速构建解决核心问题的应用,实现从数据到决策的闭环。
OpenAI成立DeployCo OpenAI于2026年5月11日率先成立控股的独立业务单元DeployCo,获40亿美元初始投资,投后估值140亿美元。目前,该公司尚未披露首批客户名单,其初期约150名FDE的核心团队主要来自对AI咨询公司Tomoro的收购,该公司在与 OpenAI 结盟后的 12 个月内月度收入增长 10 倍。
Anthropic成立Ode Anthropic于5月4日宣布合作,并于7月15日以“Ode”品牌正式落地其部署业务,公司成立时员工为100名工程师,公司称其中过半为前创业者。该公司以PE支持的合资形式运作,获约15亿美元承诺资本。Ode明确将目标客群定为中型企业,并计划利用其PE投资方(如黑石、H\&F)的投资组合公司网络作为初期分销渠道。
Palantir的商业模式以及收益
Palantir 的商业模式:
客户真实业务 → FDE 把业务“翻译”成 Ontology(本体论) → Foundry/AIP 在 Ontology 上运行 → 先用 5 天左右证明价值 → 再扩成数年期软件合同。
这里面 Ontology 和 FDE 是 Palantir 最核心的两个东西:一个是产品壁垒,一个是交付机制。
Palantir 所说的 Ontology 到底是什么? Ontology把企业的真实世界“翻译”成一个数字模型。传统数据仓库存的是表和字段,而 Ontology 存的是业务对象(比如"工厂""订单""飞机""病人")、对象之间的关系(这个订单属于哪个客户、由哪条产线生产),以及可以对对象执行的动作(改派订单、调整排产)。这样一来,数据不再是散落在几十个系统里的表格,而是一个统一的、可操作的"企业数字孪生"。到了 AI 时代,Ontology 的价值更大——大模型可以直接读懂并操作这个语义层,而不是面对一堆没有上下文的原始数据库。简单理解,Ontology就是企业的一个“数字孪生”。
FDE 是将Ontology落地的人 Ontology 本身只是一个框架,每个客户的业务对象和流程都不一样,必须有人深入客户现场去建模。FDE 通常一周 30-40 小时驻扎在客户现场,与分析师和一线操作人员一起工作,其中核心工作之一就是把客户的业务领域建模成 Foundry Ontology,这个模型会成为客户永久的数据模型。Palantir 内部把 FDE 分成两个角色配对:Delta(工程师)负责写生产级代码、处理混乱的数据、实现方案;Echo(战略师)负责理解客户的组织政治、工作流现实和推广阻力。这个模式还有一个飞轮效应:初期部署往往是针对单个客户的临时方案,核心工程团队会观察多个客户的共同模式,把它们抽象成可复用的产品功能——FDE 既是交付团队,也是产品需求的来源。
AI 在其中发挥的作用 LLM 为精确的业务数字孪生,注入了强大的推理与交互能力。LLM扮演了两个关键角色:
- 推理引擎:它能理解复杂的、跨领域的自然语言提问。当供应链经理询问“未来两周哪些客户订单有延期风险,为什么?”时,LLM能够通过本体论进行跨对象(订单、库存、物流、供应商)的逻辑推理,并调用相关模型,给出解释性的答案。
- 行动代理:LLM能将用户的指令转化为在本体论中可执行的动作。例如,当用户决定“将高风险订单转移到B工厂生产”时,LLM可以调用预定义的、受权限控制的函数来修改排产计划。这使得自然语言不再仅仅是查询工具,而是真正操作企业核心业务流程的新一代交互界面。
Palantir业绩Beat Palantir 2026 年 Q2 营收 19.4 亿美元,同比增长 93%;其中美国商业收入 7.64 亿美元,同比增长 149%,美国政府收入 8.09 亿美元,增长 90%。Rule of 40 得分达到创纪录的 155%(一般 SaaS 公司超过 40 就算优秀),调整后自由现金流 12.2 亿美元,GAAP 净利润、调整后自由现金流、调整后营业利润三项均突破 10 亿美元大关。
本季度签下创纪录的 220 笔百万美元以上订单,其中 98 笔超过 500 万美元、70 笔超过 1000 万美元。典型案例包括:一家跨国科技公司从单个子公司试点扩展为三年近 3.7 亿美元的合同;一家全球软件服务公司在参加 Agent Camp 后签下 1500 万美元的首单;一家大型非营利医疗系统转化为三年 3700 万美元的合作。 美国商业剩余合同价值(remaining deal value)达到 62.4 亿美元,同比增长 124%——Ontology 一旦建成,客户的核心业务流程就跑在 Palantir 上,切换成本极高,续约和扩容几乎是必然。 基于这一势头,公司将全年营收指引上调至 81.5 亿美元左右,对应约 80% 的年增长——而年初的最初指引仅为 71.8-72 亿美元,一年内两次大幅上调。
投资投什么? 卖方段子中会出现很多自称是“小 Palantir”的 IT 软件公司,或者把传统人力外包包装成 FDE 模式。我更推荐投资按量付费(Usage Based)的 AI 系统中间层基础设施。其核心逻辑是:不需要判断最终哪个 Agent、哪个大模型胜出,只要 AI Agent 的调用量持续增长,中间的数据查询、数据库读写、日志监控、搜索检索和云计算消耗都会同步增加,并直接转化为软件公司的收入。典型公司包括 Snowflake(数据查询与计算)、Datadog(日志和 AI Observability)、MongoDB(Agent 数据与 Memory)、Elastic(搜索与 Context Retrieval)、Cloudflare(Agent 网络与边缘计算)。这类公司的优势在于,AI 越好用、Agent 工作越多,它们可以收费的 Usage 就越大。Cloudflare CEO判断,未来五年非人类互联网流量可能达到人类流量的约1000倍。
二、开放权重模型开始向部署方收费
8月6日,路透社报道阿里巴巴与月之暗面(Moonshot AI)分别在其开放权重模型的商业协议中,向大规模部署方寻求收入分成。这是一次商业模式的转折:模型公司的收入来源正从自建算力、按Token计价出售推理服务的重资产“算力转售”,转向以模型IP为核心的轻资产授权,收入规模不再与自有算力线性绑定。
商业模式的转折点:从算力转售到智能IP授权
过去,开放权重模型的商业化路径高度依赖自营算力:模型公司自建或租赁数据中心,以API形式对外销售推理服务,收入上限由自有算力规模决定。Kimi K3与Qwen3.8-Max的许可证条款打开了另一条路径——模型公司不再需要独自承担部署所需的全部算力资本开支,而是允许第三方在自有或租赁的基础设施上部署模型,再按约定条件从这部分商业收入中抽成。这意味着模型公司的收入潜力可以由全社会为该模型投入的算力总量决定,而不再受限于自身的资产负债表。
许可证的变革:从MIT到自有协议
此前外部云厂自部署开源模型无需向模型企业付费,主要原因是原来模型基本是最开放的MIT协议,协议规定第三方部署其模型无须付费、无须分成。但Kimi K3许可证正文以MIT为基础:使用、复制、修改、分发、再许可与销售均获明确许可,部署、微调与衍生作品同样允许。商业条款集中在两个触发条件。其一,从事“Model as a Service”业务的主体——即向第三方提供推理或微调访问、并允许其对输入、参数或训练数据有实质控制——若该主体与关联方在任意连续12个月内收入超过2,000万美元,须在商业使用前与Moonshot另行签署商业协议;该门槛按主体总收入计算,不限于K3产生的收入。其二,月活跃用户超过1亿、或月收入超过2,000万美元的商业产品或服务,须在界面显著位置标注“Kimi K3”。两项义务对纯内部使用不适用,对通过Moonshot官方产品或“认证推理伙伴”的使用同样豁免。路透社8月6日援引两名知情人士的表述,Moonshot在与合作伙伴的商业协议中寻求最高30%的收入分成。
| 模型 |
许可证 |
对第三方商业部署的条件 |
| DeepSeek V3/R1及后续 |
MIT |
无收入门槛、无分成、无标注要求 |
| 阿里Qwen3、Qwen3.5系列 |
Apache 2.0 |
无收入门槛、无分成,附专利授权 |
| OpenAI gpt-oss |
Apache 2.0 |
同上 |
| Google Gemma 4 |
Apache 2.0 |
同上;Gemma 4之前的条款禁止用权重训练竞品基础模型 |
| Meta Llama 4 |
Llama Community License |
月活超7亿须另行向Meta申请授权;衍生模型命名须含“Llama” |
| Moonshot Kimi K2 |
修改版MIT |
月活超1亿或月收入超2,000万美元须标注,无须另签协议 |
| Moonshot Kimi K3 |
Kimi K3 License |
MaaS主体连续12个月收入超2,000万美元须先签商业协议 |
| 阿里Qwen3.8-Max |
待发布 |
计划向大型使用方收取收入分成 |
我们认为本次开源模型公司向部署方收费是彻彻底底的商业模式蜕变,公司有能力撬动全社会的算力杠杆,极大利好智谱、Minimax、DeepSeek等开源模型企业。
三、马斯克研究
SpaceX披露上市后首份季报,并于8月6日触发首批9.115亿股解禁,股价利空出尽强势反弹;特斯拉在新一轮车机更新中把Grok接入车内语音助手,市场对特斯拉与SpaceX合并的猜测同周升温;Grok 4.6预计本周发布;Neuralink披露意念控制轮椅的临床试验进展;The Boring Company在拉斯维加斯新增一座地铁站。
SpaceX:财报业绩Beat、但Capex指引过于激进市场惩罚负FCF
8月4日盘后,SpaceX 公布上市后首份季度财报,2026 年二季度收入 78.1 亿美元,同比增长 92%。其中 AI 相关收入 25.6 亿美元,同比增长 247%;AI solutions & infrastructure 收入 21.9 亿美元。公司披露,已签署累计 141 亿美元的 AI Cloud Service Agreements,Colossus 算力已向 Anthropic、Google 等外部客户提供服务。CFO Bret Johnsen称AI算力侧"能够以不到一年回本的方式投放资本"。
8月6日(周四),SpaceX触发上市后首批锁定期解禁:最多9.115亿股(约占内部人持股的20%)在纳斯达克开盘后可交易,对应市值约990亿美元,使公司可自由流通股本占比由4.9%提升至11.8%。解禁窗口最终被市场完全消化:周五(8月7日)单日上涨12%(盘中最高涨15.8%至133.48美元),收报133.11美元,全周累计上涨约17.7%—19%,为此前连续四周下跌后的首个上涨周。彭博称可借股份中约95%已被借出,空头存在回补需求。
特斯拉:车机接入Grok,与SpaceX合并讨论升温
特斯拉8月4日推送“2026.26夏季更新”,新增车内语音助手接入Grok的功能,用户可通过应用启动器、方向盘语音键或说“Hey Grok”唤起,另新增可在手机端为行程设置到达电量目标的功能。
7月22日二季度电话会上,Musk在被问及特斯拉与SpaceX协同效应时回应:“从我们在Terafab等众多项目上的诸多合作可以看出,两家公司的重叠正越来越多”,未直接确认或否认合并。近期新闻传言特斯拉正在拆分中国工厂,为合并做准备。
Neuralink:意念控制轮椅进入临床试验
8月,Neuralink披露临床试验参与者已开始通过解码的神经信号操控电动轮椅,此前7月的进展为参与者通过意念控制光标。公司同期继续推进计算机、智能手机、机械臂与通讯设备的意念控制测试,相关功能仍处于临床试验阶段,未进入商业化销售。
The Boring Company:拉斯维加斯Loop新增Sahara站
8月6日,Sahara Las Vegas开通Vegas Loop车站,为该系统在拉斯维加斯大道最北端的一站,连接拉斯维加斯会展中心及其他大道酒店,未来将接入哈里·里德国际机场;车站运营时间为7:00至21:00。Sahara是继1月开通的Fontainebleau之后,第二座采用地面车站而非嵌入酒店内部形式的项目。公司同时在推进Westgate至Tropicana大道以北新站点之间约2英里的双隧道线路,目标在11月拉斯维加斯大奖赛前投入使用。
四、88%的标普500公司已披露二季度业绩,超预期幅度创统计以来最高
截至8月7日,88%的标普500公司已披露二季度业绩,86%的公司EPS超预期,综合超预期幅度29.2%,为FactSet自2008年开始统计以来最高;剔除Alphabet与Amazon后为10.9%。
FactSet 8月7日数据:86%的已披露公司EPS高于预期,高于5年均值78%与10年均值76%,为2021年二季度(87%)以来最高。综合超预期幅度29.2%,前一纪录为2020年二季度的23.2%。该幅度主要来自两家公司的GAAP口径:Alphabet实际每股收益9.11美元、预期2.88美元,其GAAP利润中包含980亿美元其他收入,主要为权益证券未实现净收益;Amazon实际5.75美元、预期1.82美元,其中包含534亿美元其他收入,主要来自对Anthropic的投资。剔除这两家公司后,超预期幅度降至10.9%,仍高于5年与10年均值。
综合EPS同比增速50.4%,为2021年二季度(91.6%)以来最高;6月30日时该预估为23.1%,11个板块全部上修。综合营收同比增速15.0%,为2021年四季度(16.1%)以来最高;3月31日预估9.5%,6月30日预估12.2%。11个板块营收全部同比增长,能源板块42.5%居首(二季度油价均值92.55美元,同比高45%),信息技术35.9%次之,其中半导体及半导体设备增长77%、硬件存储及外设增长31%、软件增长18%;通信服务15.3%。剔除信息技术与能源两个板块后,指数营收增速降至9.7%。综合净利率16.9%,上季14.8%,去年同期12.9%,5年均值12.4%;剔除Alphabet与Amazon后为15.0%,仍为2009年有统计以来最高。远期12个月市盈率20.0,5年均值19.9,10年均值19.0。分析师对三季度、四季度的营收增速预估分别为11.3%与10.9%。
市场对超预期的定价窗口收窄:二季度EPS正面超预期的公司在财报前两日至财报后两日的窗口内平均上涨0.4%,低于5年均值1.0%;负面超预期的公司平均下跌2.3%,跌幅小于5年均值3.0%。
宏观数据方面,8月7日公布的7月非农就业减少2.3万人,市场预期为增加8.3万人;失业率降至4.1%,劳动参与率降至61.4%;私营部门增加3.0万人,政府部门减少5.3万人,其中地方政府教育减少5.0万人、零售减少1.9万人;5月数据下修6.6万人至6.3万人,6月下修3.7万人至2.0万人;平均时薪环比增加2美分,同比3.2%。数据公布后,利率期货对9月加息的定价由前一日的58%降至42%;标普500指数收于7,757.64点,上涨0.62%,创收盘新高;纳斯达克综合指数上涨1.3%至26,690.62点。
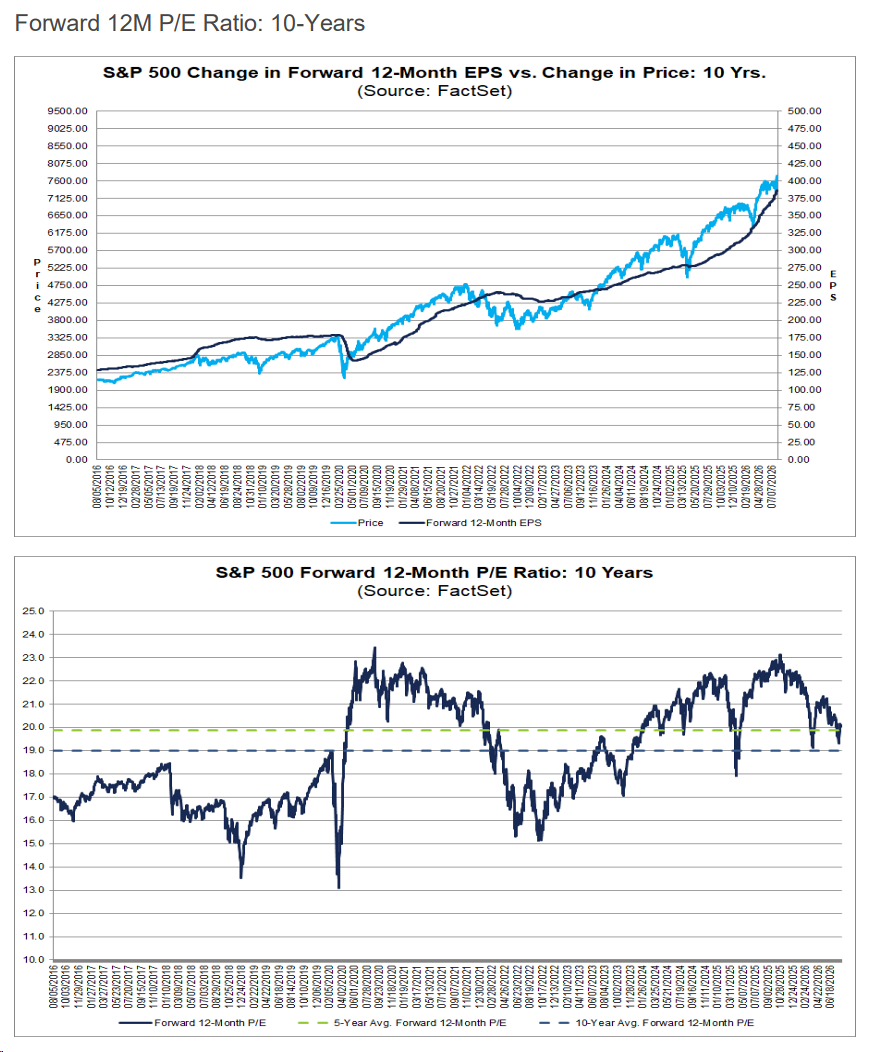
标普500 Forward 12M P/E Ratio
五、日历
08月10日(周一):盘前MNDY;盘后RKLB、ASTS
08月11日(周二):盘前SE;盘后CRWV、SMCI、LITE
08月12日(周三):盘前NBIS;盘后CSCO、COHR
08月13日(周四):盘前LUNR;盘后AMAT、NU
| 周一 08.10 |
周二 08.11 |
周三 08.12 |
周四 08.13 |
周五 08.14 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
| MNDY(席位数、净留存) |
SE(Shopee GMV、EBITDA) |
NBIS(AI云算力、在手合同) |
LUNR(在手订单、IM-3进展) |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
RKLB(发射频次、Neutron进展)
ASTS(卫星在轨数、FCC商用授权) |
CRWV(在手合同、资本开支)
SMCI(毛利率、AI机架出货)
LITE(光模块) |
CSCO(AI订单、指引)
COHR(数通光模块、毛利率) |
AMAT(中国收入、代工订单)
NU(信贷成本、墨西哥) |
|
| 宏观 |
宏观 |
宏观 |
宏观 |
宏观 |
|
|
7月CPI(8:30 ET) |
7月PPI(8:30 ET) |
7月零售销售(8:30 ET) |