本期首页 · Executive Brief
本周摘要
1️⃣ AI正在加更高的杠杆: 英伟达联合Apollo、Blackstone、BlackRock、Brookfield、高盛、KKR签署谅解备忘录,目标动员超5,000亿美元第三方资金用于数据中心与英伟达硬件;CME与Silicon Data定于10月5日推出H100/B200租金指数期货,GPU租金首次有了可交易的公开价格,抵押品可估值、成本可锁定。
2️⃣ 算力租赁与推理两端具备极强盈利能力: 单卡租赁测算H100、B200息税前利润率约51%、66%,租金为全成本的2.05倍、2.95倍,现金回收期1.94年、1.32年;推理端GB300+MTP可将成本从1.30美元/M降至0.18美元/M(降约86%),跑DeepSeek V4 Pro毛利率约60%。
3️⃣ 模型API定价反转,中国涨美国降: DeepSeek V4系列涨价50%—1,100%并引入峰谷计价;同期OpenAI下调GPT-5.6 Luna/Terra价格,Anthropic把Claude Opus 5定在约Fable 5一半,Google以引入价发布Gemini 3.7 Flash。
4️⃣ CPO率先量产,玻璃基板延后: NVIDIA CPO交换机已进入生产、预计2026年秋季出货;三星电机、SKC Absolics玻璃基板因客户验证延期,量产时间表整体后移。
5️⃣ 电芯:磷酸铁锂、出口、储能三重支撑,中国企业份额提升: 6月动力电池装车76.5GWh(+31.5%)、磷酸铁锂占比83.3%,电池出口36.2GWh(+48.7%);中国企业全球前十份额72.4%。锂电消费税9月1日起按2%开征;宁德时代350Wh/kg航空电池通过热失控不扩散验证,国轩高科上半年全球电池使用量+43.3%,Samsung SDI接手GM美国电池项目。
6️⃣ 日历: 财报——周一盘后FN,周二HD、BIDU,周三TGT、LOW、ADI、盘后KEYS,周四WMT、BABA、NTES、DE;宏观——周三7月FOMC会议纪要、周五8月标普全球PMI初值。
一、AI正在加更高的杠杆
8月10日,NVIDIA宣布与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs和KKR合作建立AI算力融资平台,计划撬动超过5000亿美元第三方资本进入AI基础设施;次日CME宣布将于10月5日推出H100和B200 GPU租金期货。我们认为一个资产更容易定价就更容易融资,AI可能会在下半年加速加杠杆。
英伟达把AI算力做成一类可抵押资产
8月10日,英伟达宣布与Apollo Global Management、Blackstone、BlackRock、Brookfield Asset Management、Goldman Sachs、KKR签署谅解备忘录,为超大规模云厂商、前沿AI实验室和企业客户建立融资平台,目标动员第三方资金超过5,000亿美元,用于数据中心建设和英伟达硬件采购。公司声明称,该安排将"以有吸引力的利率为英伟达客户创造规模可观的专项资金池"。黄仁勋把AI算力表述为一类"可投资资产类别",称之为"AI工厂",并在CNBC采访中称只接触了这六家机构,没有一家拒绝。
CME推出GPU租赁期货,有利于测算AI Capex ROI
8月11日,CME Group与GPU基准数据公司Silicon Data(由自营交易商DRW投资)宣布,计划于10月5日推出两只Compute期货合约,在NYMEX挂牌。合约标的为Silicon Data的H100与B200租金指数,每张合约对应一个月的GPU小时租金。Silicon Data的H100租金指数按标准化规格每日发布,并将Neo-Cloud与超大规模厂商两档报价分开计算。
此前买入同样规格的算力,成交价差异极大,现在公开期货市场使价格透明,使超大规模厂商、AI实验室和交易机构可以直接对冲算力成本。对杠杆而言,这一步的作用是把抵押品从难以估值的实物设备变成有公开曲线的商品:租金有了可交易的远期价格,放款方可以对抵押品估值和对冲,借款方可以锁定成本,两端都会降低融资摩擦。GPU租赁期货的推出可以让GPU更容易被定价,而一个更容易定价的资产往往可以更容易获得融资。
二、算力租赁与推理两端具备极强的盈利能力
近两周云厂商、Neocloud相继发布财报,结合我们本周的专家访谈,我们认为当前算力租赁和大模型公司的盈利能力非常强势。算力租赁公司普遍可以做到2年回本,租赁GPU部署开源模型的Token工厂毛利率可以做到60%,而销售闭源SOTA模型的大模型公司的毛利率只会更高,API业务毛利率80%以上是可以实现的。
GPU租赁的成本和售价
根据我们测算,以B200为例,自建数据中心,按照5年直线折旧,每GPU-Hour的成本约为2美元。这一指标过去一年由于存储价格变化大约上涨10%。
但是GPU-Hour租赁价格变化更明显,B200的每小时租赁价格从2月的不到3美元增长100%到现在的6美元。H100的每小时价格从1.7美元增长到2.66美元。算力租赁过去半年的盈利能力不断增强。
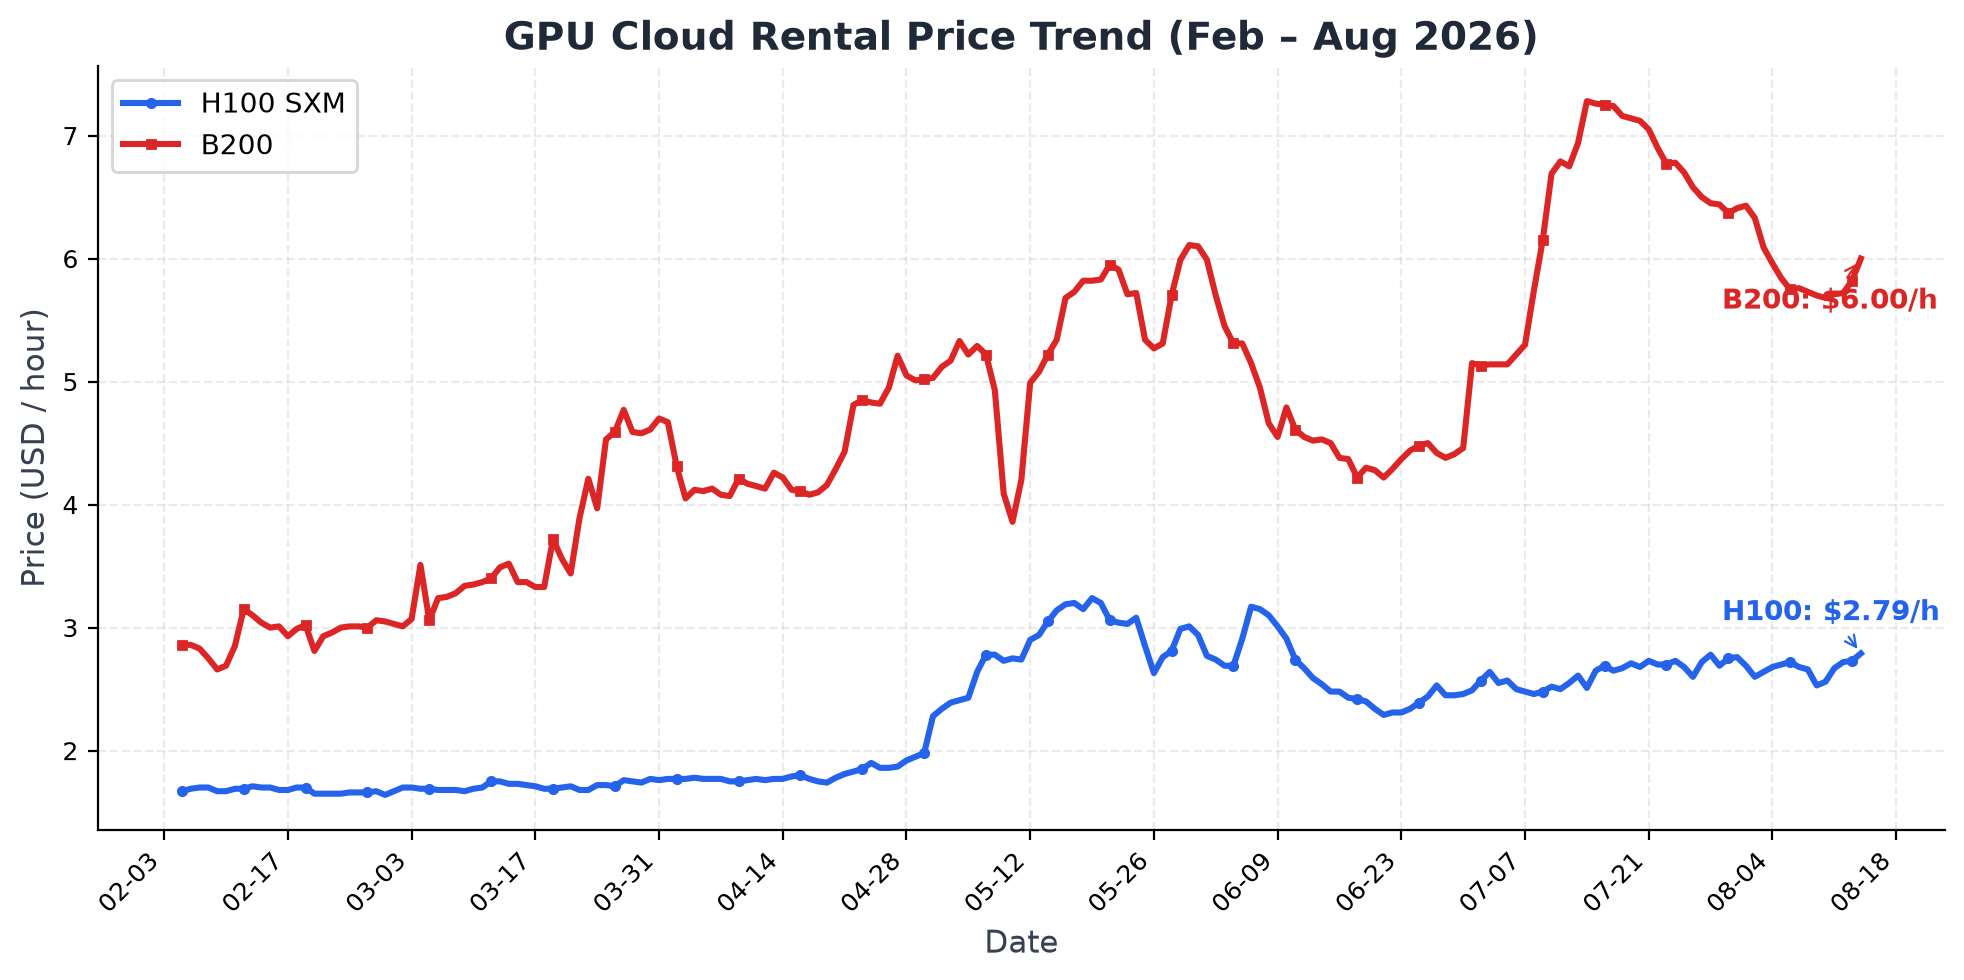
GPU云租赁价格走势
单卡年度模型:租金覆盖全成本2.0—3.0倍
| 口径 |
H100 SXM |
B200 |
| 单卡硬件成本 |
35,625美元 |
56,250美元 |
| 现货租金 |
2.79美元/小时 |
6.00美元/小时 |
| 年收入(90%利用率) |
21,996美元 |
47,304美元 |
| 年运营成本(电力+托管+运维) |
3,628美元 |
4,807美元 |
| 年折旧(5年直线) |
7,125美元 |
11,250美元 |
| 息税前利润 |
11,244美元 |
31,247美元 |
| 息税前利润率 |
51% |
66% |
| 全成本(每收入小时) |
1.36美元 |
2.04美元 |
| 租金/全成本 |
2.05倍 |
2.95倍 |
| 现金回收期 |
1.94年 |
1.32年 |
推理端:软件优化和降速可以成倍降低Token成本
Token的成本可以通过软件优化和降低每用户分配到的速度来降低,根据我们调研和SemiAnalysis的实测,GB300 + MTP 在约 50 TPS 用户体验下,推理成本从 $1.30/M tokens 降至 $0.18/M tokens,下降约 86%,对应约 7× 的成本优势。
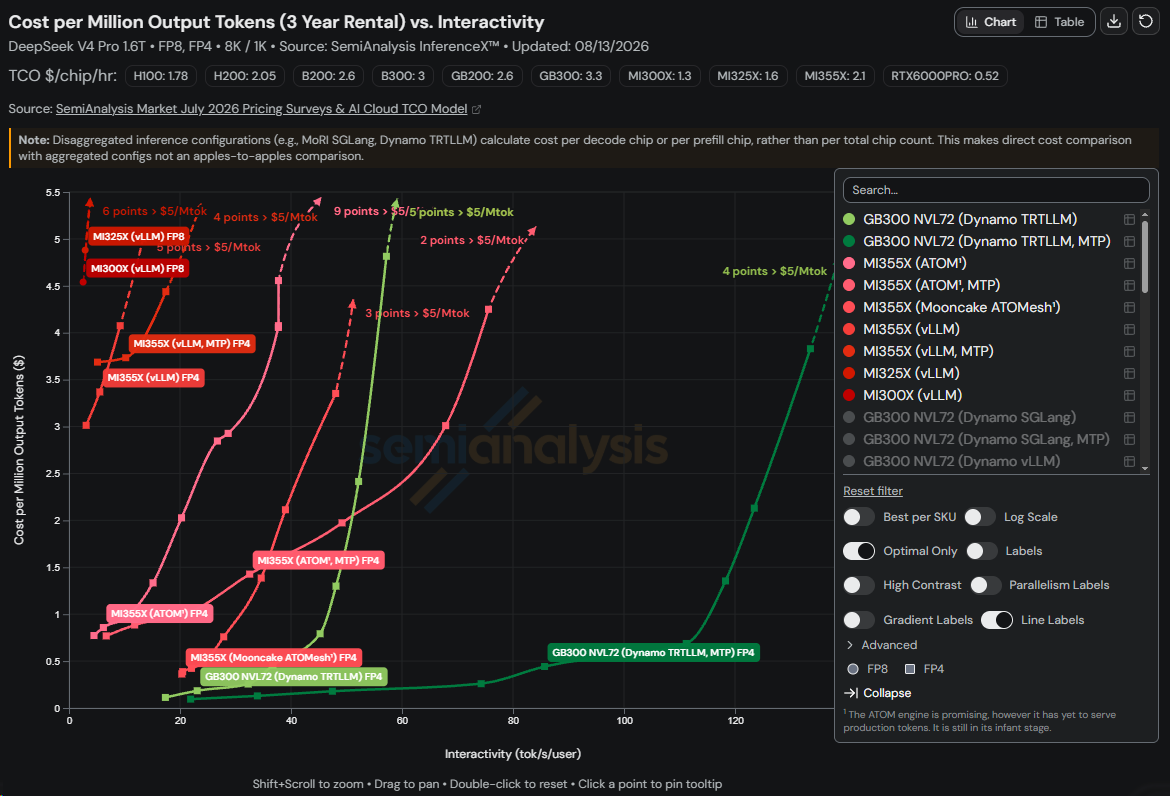
GB300 + MTP 推理成本对比
我们大致测算了一下GB300跑DeepSeek V4 Pro的售价,按照官网价格,考虑50%的GPU利用率,用户租赁3年GPU租约,跑DeepSeek V4 Pro可以做到大约60%的毛利率。如果是自建GPU,毛利率将会大幅上行。
| 约 50 TPS |
GB300 + MTP |
GB300 无 MTP |
| 用户速度 |
47.5 TPS |
48.1 TPS |
| 满载 Throughput/GPU |
10,249.8 tok/s |
4,237.4 tok/s |
| 50% 利用率可售 Token |
5,124.9 tok/s |
2,118.7 tok/s |
| SemiAnalysis 满载成本 |
$0.179/M |
$1.30/M |
| 50% 利用率后的真实成本 |
$0.358/M |
$2.60/M |
| OpenRouter 售价 |
$0.87/M |
$0.87/M |
| 每 M Token 毛利 |
$0.512 |
-$1.73 |
| 毛利率 |
58.9% |
-198.9% |
我们的最终结论是算力租赁和部署模型卖Token是一门好生意。
三、模型API定价反转:中国涨、美国降
8月13日,DeepSeek宣布V4系列API涨价并引入峰谷计价,涨幅50%至1,100%以上,8月16日16:00 UTC生效。同期OpenAI与Anthropic在部分型号上降价,Google于8月13日以引入价发布Gemini 3.7 Flash。第二章测算的推理毛利,价格一端在本周被重新定位。
DeepSeek在8月13日网站公告中随V4-Pro正式发布与V4-Flash升级一并更新API价格。V4-Pro输出由每百万token 0.87美元升至峰时3.96美元、谷时1.98美元,未命中缓存的输入由0.435美元升至峰时1.32美元;人民币口径下,未缓存输入由3元升至9元、输出由6元升至27元。V4-Flash输出由固定0.28美元升至峰时1.32美元、谷时0.66美元,未命中缓存输入由0.14美元升至峰时0.44美元。峰时定义为UTC 01:00—04:00与06:00—10:00(北京时间9:00—12:00、14:00—18:00),其余时段按峰时半价计费。公司在更新日志中给出的理由是"更合理地分配资源",引导用户按实际用量错峰调度。该套价格原为促销方案,公司曾于5月宣布永久化,最终仍上调。
方向相反的是美系厂商。OpenAI自7月30日起将GPT-5.6 Luna价格下调80%、Terra下调20%,为永久性调整而非促销;Anthropic把Claude Opus 5定在约为Fable 5一半的价位,其Claude Sonnet 5的引入价每百万token 2美元/10美元将于9月1日回到3美元/15美元。Google于8月13日发布Gemini 3.7 Flash,引入价为每百万token输入0.75美元、输出3.75美元。《金融时报》的数据显示,美国头部模型的客户实付价自7月中以来明显下降。
| 模型 |
输出价(每百万token) |
备注 |
| DeepSeek V4-Flash |
1.32美元(峰)/ 0.66美元(谷) |
原为固定0.28美元 |
| OpenAI GPT-5.6 Luna |
1.20美元 |
7月30日降价80% |
| Gemini 3.7 Flash |
3.75美元 |
8月13日引入价 |
| DeepSeek V4-Pro |
3.96美元(峰)/ 1.98美元(谷) |
原为0.87美元 |
| Kimi K3 |
15美元 |
|
| OpenAI GPT-5.6 Sol |
30美元 |
|
| Anthropic Fable 5 |
50美元 |
|
四、AI硬件:CPO率先量产,玻璃基板产业化延后
本周AI硬件呈现“一快一慢”:NVIDIA的Spectrum-X Ethernet Photonics CPO交换机进入生产阶段,预计2026年秋季开始出货;三星电机和SKC Absolics的玻璃基板项目则因客户验证进度而延期。
| 事项 |
最新进展 |
产业影响 |
| NVIDIA CPO交换机 |
光引擎与交换ASIC共同封装,最高带宽409.6Tb/s;NVIDIA称其能效提升5倍、AI集群正常运行时间延长5倍 |
降低网络功耗和故障率,推动硅光、外置激光源、光纤连接及先进封装需求 |
| 三星电机玻璃基板 |
样品可靠性验证受阻,设备采购延后,量产目标由2027年下半年调整至2028年或更晚 |
2027年放量预期下修,设备和材料订单可能后移 |
| SKC Absolics玻璃基板 |
原计划2026年底商业化,现调整为2026年底完成验证、2027年全面量产 |
已建产线仍需等待客户认证,收入兑现周期延长 |
CPO将光学器件移至交换芯片附近,可以缩短高速电信号传输距离,降低大型GPU集群的功耗和故障率。随着AI集群扩展,网络效率将直接影响GPU利用率和Token成本。CPO进入量产,有助于NVIDIA将优势从GPU延伸至网络互联,并推动产业链价值向硅光和先进封装迁移。短期内CPO主要用于超大规模AI集群,仍将与可插拔光模块并存。NVIDIA产品公告、NVIDIA硅光产品页
玻璃基板方面,三星电机样品未能取得客户可靠性认证,GlaSSEM设备采购和产线建设随之延后;SKC Absolics也将量产时间调整至2027年。两家公司进度后移,说明玻璃基板当前的主要约束已从建厂转向客户认证、可靠性和良率。短期内ABF有机载板及现有先进封装路线的生命周期有望延长,玻璃基板相关设备和材料公司的订单兑现时间则可能后移。The Elec产业报道、TrendForce产业报道
结论:AI硬件的产业进度正在分化。 CPO交换机已从技术展示走向量产,高速互联和硅光的短期确定性提升;玻璃基板仍处于客户验证和良率爬坡阶段,量产时间表整体后移。未来一至两年,网络互联环节更可能率先兑现业绩,玻璃基板仍需跟踪客户认证、设备订单和实际良率。
五、电芯:淡季下结构韧性延续,中国企业份额继续提升
7月国内新能源车进入季节性淡季,但电芯需求仍有磷酸铁锂、出口和储能三重支撑。截至本周可核验的完整数据仍为6月:国内动力电池装车76.5GWh,同比增长31.5%;其中磷酸铁锂装车63.7GWh,占比83.3%。动力及储能电池出口合计36.2GWh,同比增长48.7%,出口成为行业出货增长的重要来源。
| 核心指标 |
最新数据 |
主要变化 |
| 动力电池装车 |
76.5GWh |
同比+31.5% |
| 磷酸铁锂装车 |
63.7GWh |
占比83.3% |
| 动力及储能电池出口 |
36.2GWh |
同比+48.7% |
| 全球电池使用量 |
608.5GWh |
2026H1同比+20.0% |
| 中国企业全球前十份额 |
72.4% |
同比提升1.5个百分点 |
| 大储LFP电芯报价 |
0.36—0.37元/Wh |
成本传导仍较温和 |
全球竞争格局继续向中国企业集中。SNE Research数据显示,宁德时代上半年电池使用量242.7GWh、全球份额39.9%;国轩高科、亿纬锂能、中创新航和蜂巢能源增速均高于行业。行业增量并非平均分配,二线企业的利润兑现仍取决于客户质量、产品价格、良率和产能利用率。
价格方面,电池级碳酸锂维持在约14—15万元/吨,大储方形磷酸铁锂电芯约0.36—0.37元/Wh,原材料上涨尚未完全传导至电芯端。政策方面,自9月1日起锂离子电池将按2%征收消费税,2027年9月提高至4%;按照0.40元/Wh静态测算,对应税额分别为0.008元和0.016元/Wh。低毛利储能电芯和固定价订单承压更明显,龙头企业的成本与价格传导能力更强。国家税务总局公告
本周企业变化主要集中在差异化应用:宁德时代350Wh/kg航空电池通过相邻电芯热失控不扩散验证;国轩高科上半年全球动力电池使用量同比增长43.3%;Samsung SDI接手GM美国电池项目,并计划将部分动力产能转向储能。
结论:电芯行业总量处于淡季,结构性机会仍在延续。LFP、出口和中国企业全球份额构成主要支撑,利润将进一步向具备客户质量、海外交付、成本控制和高产能利用率的企业集中。
六、日历:
08月17日(周一):盘后FN
08月18日(周二):盘前HD、BIDU
08月19日(周三):盘前TGT、LOW、ADI;盘后KEYS
08月20日(周四):盘前WMT、BABA、NTES、DE
| 周一 08.17 |
周二 08.18 |
周三 08.19 |
周四 08.20 |
周五 08.21 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
HD(同店销售、客单价)BIDU(AI云收入、搜索广告) |
TGT(同店销售、库存)LOW(同店销售)ADI(工业与汽车订单、交期) |
BABA(云收入、AI资本开支)WMT(同店销售、电商)NTES(游戏流水)DE(农机订单、指引) |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| FN(数通光模块、800G出货) |
|
KEYS(订单、AI测试需求) |
|
|
| IPO |
IPO |
IPO |
IPO |
IPO |
|
|
LYNX(国防技术,NYSE,19—22美元,2,400万股) |
|
|
| 宏观 |
宏观 |
宏观 |
宏观 |
宏观 |
| 8月纽约联储制造业指数(8:30 ET) |
7月新屋开工及营建许可(8:30 ET) |
7月FOMC会议纪要(14:00 ET) |
初请失业金(8:30 ET) |
8月标普全球PMI初值(9:45 ET) |