本期首页 · Executive Brief
本周摘要
1️⃣ Anthropic筹备百亿美元IPO,预测市场预期9—10月下一代旗舰发布: 彭博报道Anthropic与华尔街探讨公开上市,估值募资对标SpaceX;博通启动百亿美元芯片专用融资;Polymarket与Kalshi预测市场定价OpenAI Astra与Anthropic Mythos核心发布窗口在9—10月,谷歌下一代Gemini Pro预期延后至四季度。
2️⃣ AI硬件:服务器进入系统级价值量重估,Scale-up与新材料推动BOM扩散: NVIDIA下一代GB300与Rubin 200系统报价上调约17%,硬件价值量向机架扩散;Rubin Ultra NVL576将Scale-up扩展至576卡跨机架,NVSwitch与NPO成为核心增量;HBF与CPO探索近端存储与光互联升级,玻璃与陶瓷基板进入产线与客户验证。
3️⃣ 算力与存储:B200租金逼近7美元/时,存储巨头启动巨额回购: GPU云租赁市场数据显示B200现货小时租金单周大涨1.04美元至6.95美元(周环比+17.6%),H100 SXM维持在2.88美元;三星电子与SK海力士相继公布大规模股份回购与股东回报计划以应对板块震荡,DRAM与NAND价格指数维持平稳。
4️⃣ 电新与储能:技术验证向设备采购延伸,储能承接动力电池产能: 天合三结钙钛矿认证稳态效率达32.22%,亿纬60Ah全固态进入车规验证;日立能源在华追投3亿美元扩建变压器产能,国电投招标4台千方级电解槽;上半年全球储能电芯出货467.8GWh(同比+94.8%),LG新能源将北美5座工厂转向储能。
5️⃣ 区块链与稳定币:美债回购释放流动性与白宫利好共振,BTC反弹与稳定币创新高: 财政部翻倍美债回购压低长端利率,叠加特朗普接见加密巨头力挺《清晰法案》与战略比特币储备,推动BTC强劲反弹;DeFiLlama数据显示主要稳定币总市值升至2,827亿美元(USDT达1,832亿、USDC达736亿)。
6️⃣ 美股财报:零售业态分化加剧,阿里AI开支激增拖累净利: 沃尔玛因下半年谨慎指引单日大跌9%,耐用品零售普遍承压,折扣零售逆势增长;阿里巴巴当季AI与云资本开支激增拖累当季净利润,但通义千问开源模型累计下载超30亿次;FactSet显示标普500已披露公司86%盈利超预期。
7️⃣ 日历:英伟达、美满电子、Salesforce与核心PCE重磅登场: 财报——周一盘前PDD、XPEV,周二盘后INTU、ZM、BOX、SMTC,周三盘后NVDA、CRM、CRWD、SNPS、NTNX,周四盘前BBY、BILI、DG、CSIQ,盘后MRVL、ADSK、WDAY、AFRM、ESTC;宏观——周四美国二季度GDP修正值,周五美国7月核心PCE物价指数。
一、Anthropic筹备百亿美元IPO,AI资产化向模型与芯片延伸
8月21日,彭博报道Anthropic正与华尔街投资银行探讨首次公开募股(IPO)方案,目标募资规模预计与此前SpaceX历史级上市体量相当甚至更高。与此同时,博通(Broadcom)启动百亿美元AI芯片专用融资安排。继此前云厂商与GPU租赁抵押贷款后,AI基础设施的资本杠杆进一步延伸至模型层与定制芯片层。
Anthropic推进公开上市进程,对标历史级募资规模
彭博8月21日援引知情人士与早期投资人表述,Anthropic已开始与多家华尔街主要投行进行接触,评估2026年下半年至2027年进行首次公开募股(IPO)的可行性及发行结构。市场人士透露,Anthropic当前年化营收(ARR)保持三位数环比增长,企业级Claude Code与API调用量持续扩大,管理层与承销团计划将募资规模对标甚至超越SpaceX此前创下的历史级IPO体量。
与此对应,一级与二级市场对AI头部企业的资本支持渠道正全面拓宽。高盛与摩根大通在近期投资峰会上指出,伴随二级市场对确定性AI基础设施资产的定价逐步清晰,大模型头部企业正加快由私募融资走向公开资本市场的节奏。
博通百亿美元AI专项融资案曝光
8月21日,博通(Broadcom, AVGO)被披露正在与大型金融机构敲定一项总额达100亿美元的专用信贷与资产支持融资方案,用于支持其定制AI ASIC(XPU)研发管线及大规模以太网互连(Tomahawk 5/6、Jericho3-AI)的产能锁定与备料开支。该方案允许客户以长期定制芯片采购协议与数据中心部署合同为背书,获得专项流动性支持,降低超大规模云厂商在定制芯片上的初始资金占用。
模型评测与调用格局:Anthropic保持多榜领先,开源生态加速渗透
在最新的LMArena榜单中,Anthropic在Text(claude-fable-5)、Code(claude-opus-5-max)、Vision(claude-fable-5)、Document(claude-opus-5-high)与Search(claude-opus-4-6-search)等五个主要文本及多模态子榜单中位列第一;国内月之暗面Kimi K3-max与阿里Qwen3.8-max在Code与Vision榜单中进入前三名;视频生成领域,MiniMax(minimax-h3)与字节跳动(dreamina-seedance-2.5-720p)在Image-to-Video与Video Edit榜单中位列前茅。
| 榜单 |
第1名 |
第2名 |
第3名 |
第4名 |
第5名 |
| Text |
claude-fable-5 |
claude-opus-4-6-high |
claude-opus-4-7-high |
muse-spark-1.2 (xHigh) |
claude-opus-4-6 |
| Code |
claude-opus-5-max |
kimi-k3-max |
qwen3.8-max |
claude-opus-5-high |
grok-4.6-high |
| Vision |
claude-fable-5 |
qwen3.8-max |
claude-opus-4-7-high |
claude-opus-4-7 |
claude-opus-4-6-high |
| Document |
claude-opus-5-high |
claude-opus-4-6 |
claude-opus-4-6-high |
claude-fable-5 |
claude-opus-4-7 |
| Search |
claude-opus-4-6-search |
gpt-5.5-search |
claude-fable-5 |
claude-opus-4-7 |
ernie-5.1 |
| Text-to-Image |
gpt-image-2 (medium) |
mai-image-2.6-preview Microsoft |
grok-imagine-image-2.0 (low) |
reve-2.1 |
muse-image |
| Image Edit |
gpt-image-2 (medium) |
grok-imagine-image-2.0 (low) |
mai-image-2.6-preview Microsoft |
muse-image |
mai-image-2.5 Microsoft |
| Text-to-Video |
gemini-omni-flash |
Flux flux-3-video Black Forest |
dreamina-seedance-2.0-720p |
dreamina-seedance-2.5-720p |
muse-video |
| Image-to-Video |
minimax-h3 |
dreamina-seedance-2.5-720p |
dreamina-seedance-2.0-720p |
gemini-omni-flash |
grok-imagine-video-1.5-720p |
| Video Edit |
dreamina-seedance-2.5-720p |
minimax-h3 |
dreamina-seedance-2.0-720p |
gemini-omni-flash |
happyhorse-1.0 |
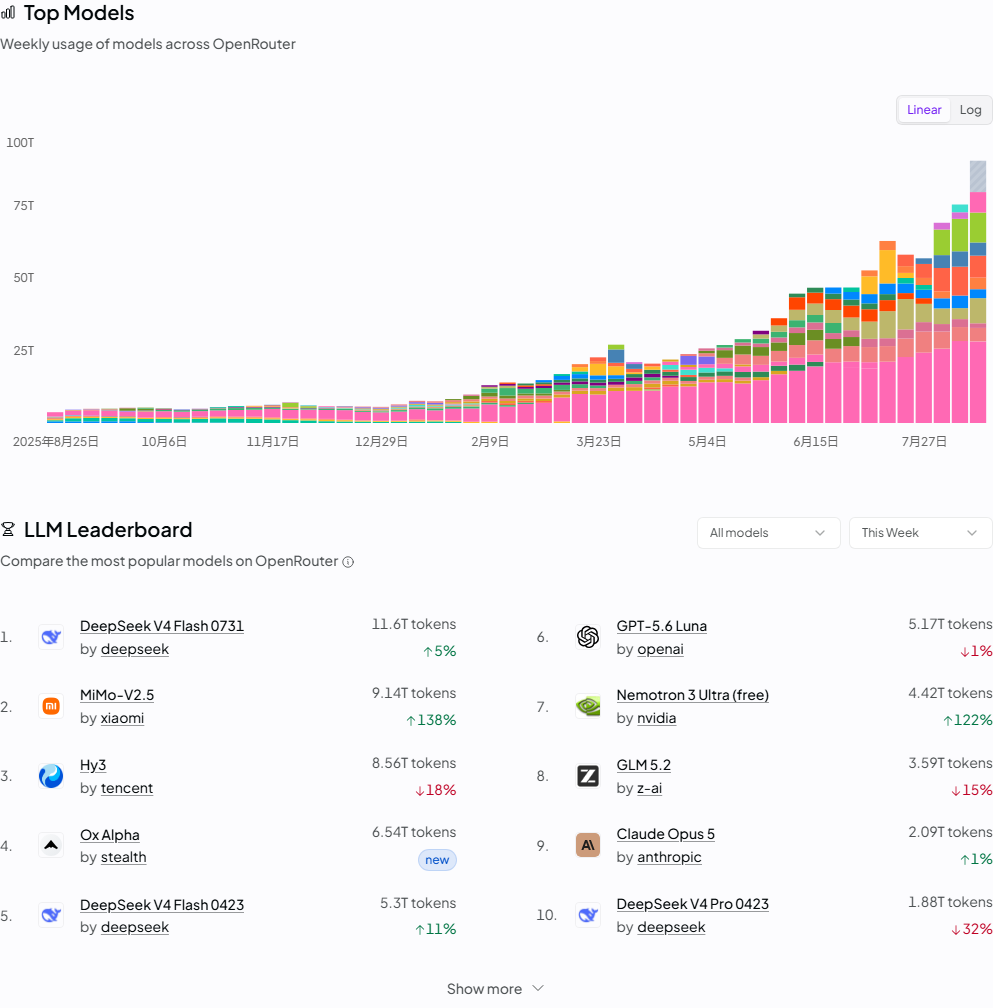
OpenRouter Top Models 与 LLM Leaderboard
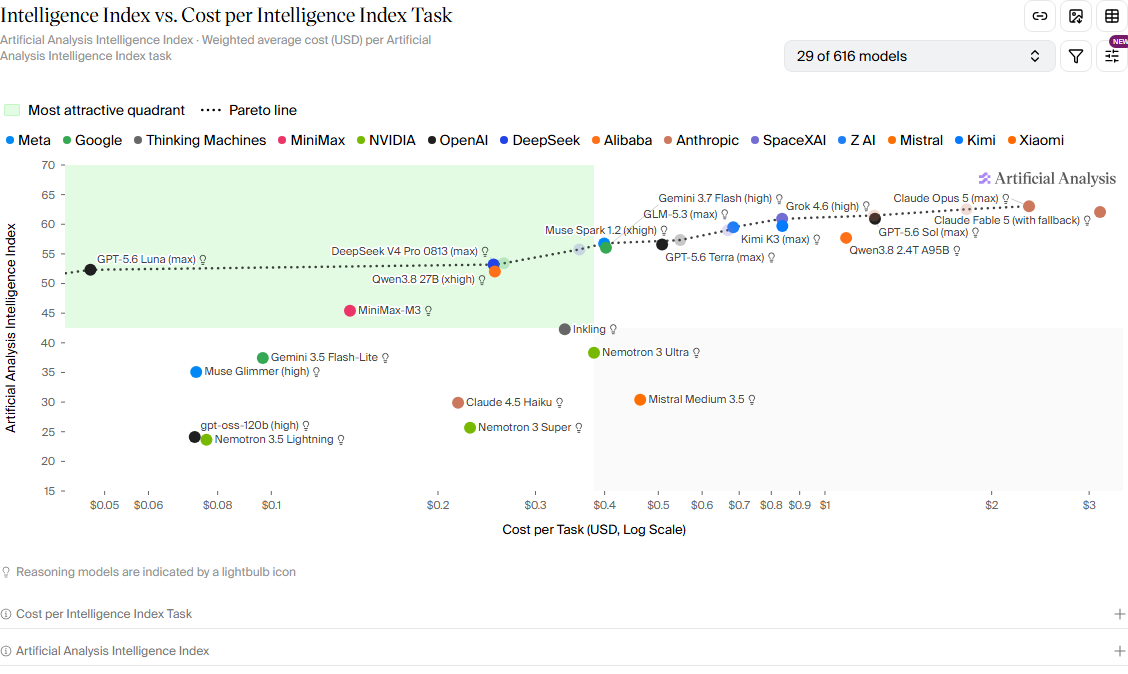
模型智能度与单位任务成本
预测市场:头部大模型下一代旗舰发布窗口预期
预测市场(Polymarket、Kalshi)最新交易数据显示,资金对 OpenAI、Anthropic、谷歌下一代旗舰版本的公开发布时间形成如下概率定价:
- OpenAI「Astra」:8月31日前发布概率为 2.8%,9月1日–9月15日窗口概率为 40.7%,9月16日–9月30日为 33.8%(9月底前累计为 77.3%),市场主要预期在9月上旬发布。
- Anthropic「Mythos-Class」:9月1日前发布概率为 13.5%,9月2日–10月1日窗口概率为 38.0%,10月2日–11月1日为 20.0%,市场定价集中于9月至10月。
- 谷歌「Next Gemini Pro」:8月31日前发布概率为 6.5%(8月未发布概率为 88.5%),9月后发布概率占主导,四季度(11月及之后)预期为 35.0%。
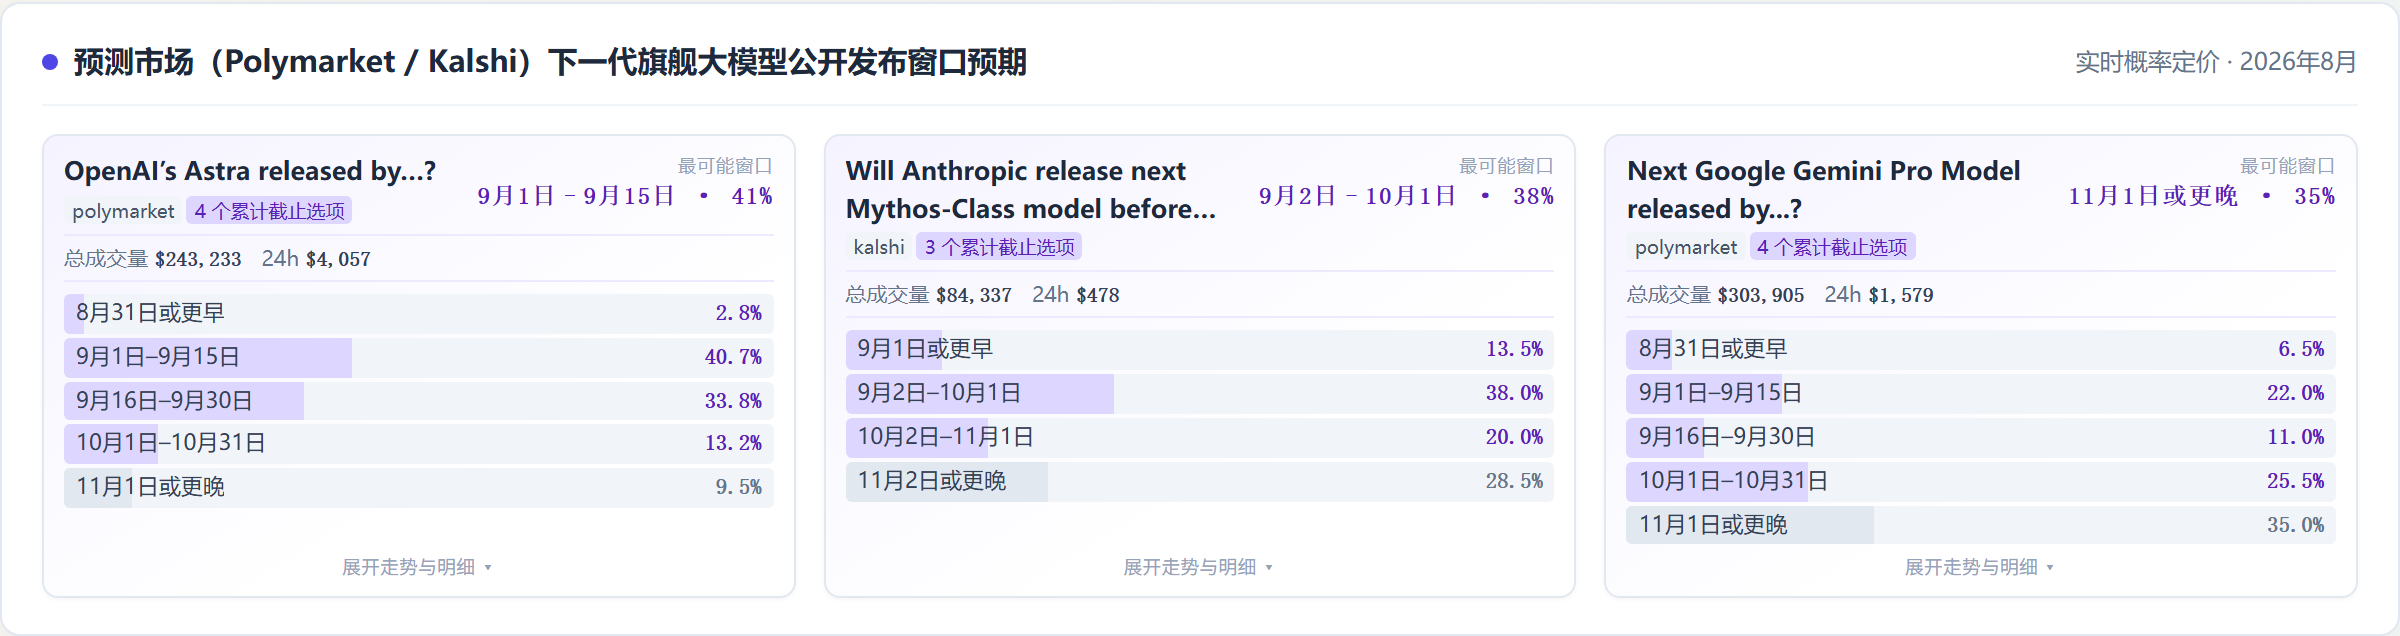
预测市场前沿大模型下一代旗舰发布窗口预期
二、AI硬件:AI服务器进入系统级价值量重估
近期服务器厂商报价显示下一代Grace Blackwell 300与Rubin 200整机价格上调约17%,价值量由单芯片向机架系统全面扩散;Rubin Ultra NVL576将Scale-up跨机架扩展至576卡,NVSwitch、高阶PCB与NPO成为核心BOM增量;HBF架构与CPO探索近端存储与光互联升级,玻璃基板与陶瓷基板进入产线与客户验证阶段。
NVIDIA服务器涨价,卖方市场仍在延续
核心逻辑: AI服务器涨价反映HBM、互联、供电和液冷共同推动的系统级BOM重估,硬件链卖方市场仍在延续。
服务器厂商最新报价显示,明年交付的Grace Blackwell 300和Vera Rubin 200系统价格平均上调约17%。该数据并非NVIDIA统一官方定价,实际涨幅仍取决于内存、网络、液冷和交付配置,但反映AI系统端仍具备较强成本转嫁能力。
NVIDIA的销售单元已经从GPU扩展至CPU、GPU、NVLink Switch、网络、液冷和电源组成的整机系统,AI硬件价值量正在从芯片向整个Rack扩散。
产业研判: AI硬件仍处卖方市场,新增价值量正进一步向 Memory、Switch、PCB、Optics、Cooling和Power 扩散。
Rubin Ultra NVL576:Scale-up成为下一阶段BOM增量核心
核心逻辑: Rubin Ultra的核心变化在于Scale-up从单Rack扩展至跨Rack,NVSwitch、PCB和NPO成为新增价值量的重要来源。
NVL576通过八个72卡机架构成576卡NVLink域,AI计算域由单机架进一步向跨机架扩展。行业披露的架构显示,Rubin Ultra NVLink Switch Tray由9个增至18个,Expandable版本单Rack包含72颗NVSwitch ASIC。
同时,Tachyon HPM PCB层数继续增加,Portia Switch的NPO版本PCB复杂度最高。NPO的工程成熟度和可维护性更高,现阶段更可能早于CPO进入规模应用。
Rubin Ultra的BOM变化可以概括为:
GPU + HBM → GPU + HBM + NVSwitch + 高阶PCB + Optical Engine
产业研判: 短中期确定性排序仍是 NVSwitch / 高阶PCB / 高速材料 / NPO > CPO。NVL576推动AI服务器从单纯提升计算能力进一步转向计算与互联协同升级。
Sandisk HBF:短期看NAND盈利持续性,长期看AI Memory扩容
核心逻辑: HBF定位于HBM和SSD之间的大容量AI推理存储层;对Sandisk而言,短期核心仍是NAND盈利持续性,HBF提供长期AI Memory估值期权。
HBF利用堆叠NAND提供更大容量,主要承载部分模型权重、KV Cache等对容量要求高、但不需要持续占用HBM带宽的数据。其带宽低于HBM,但容量更大、单位bit成本更低,核心价值在于 扩展GPU近端可用存储容量、缓解HBM容量约束。
HBF目前仍处标准和工程验证阶段,TSV、Bonding、Controller、软件适配和散热等环节仍需解决。
Sandisk现阶段更重要的基本面变量仍是NAND。当前需求由量价共同推动,LTA锁量进一步细化,公司暂未观察到明显价格转弱。
产业研判: Sandisk可分两层看:短期关注NAND盈利持续性,长期HBF提供AI Memory估值期权。
SK hynix CPO:光互联长期向Memory层延伸
核心逻辑: SK hynix布局CPO,体现出光互联的应用边界正从Switch侧逐步向计算芯片与内存之间的互连延伸,长期可能打开Memory层光互联的新空间。
SK hynix参与的CPO路线图提出,从二维共封装向2.5D、3D异质集成演进,让光连接逐渐靠近计算芯片,长期可能进一步连接xPU和Memory Pool。
产业节奏上,NPO已有更明确的工程落地路径,CPO仍处逐步验证阶段,Optical Memory则更加远期。
当前产业确定性排序:高功率Laser / Optical Engine > NPO > CPO。
产业研判: CPO短期仍以技术验证和小规模导入为主,暂不宜按Memory光互联的大规模商业化预期定价;长期看,随着带宽需求继续提升,光互联有望从GPU之间进一步延伸到计算芯片与内存之间。
玻璃基板:从远期概念进入产线和客户验证
核心逻辑: 玻璃基板开始从远期材料故事进入资本开支和客户验证阶段,但距离大规模收入兑现仍有距离。
近期产业信号已经从技术展示转向中试线、量产线和客户认证。海外部分厂商量产时间有所延后,反映TGV、多层Build-up和裂纹控制仍存在良率挑战;与此同时,国内厂商开始加快产线和中试能力建设。
玻璃基板的核心壁垒集中在 Glass Core、TGV、Metallization、RDL/Build-up以及良率控制 等环节。
产业研判: 玻璃基板已进入产业验证阶段,但短期仍不能按成熟量产业绩定价,后续重点跟踪 良率、客户认证和中试转量产进度。
陶瓷基板:800G/1.6T升级驱动光模块散热材料升级
核心逻辑: 本轮陶瓷基板主要交易高速光模块功耗提升带来的散热材料升级。
随着光模块从400G向800G、1.6T升级,Laser、EML、Driver和DSP功耗及热密度持续提升,热管理的重要性明显上升。
AlN陶瓷基板具备高导热、绝缘和低热膨胀系数,在激光器、TEC等高热密度器件中更具优势。随着速率升级,主要受益逻辑为:
800G/1.6T放量 → 单模块功耗提升 → AlN渗透率及单模块价值量提升
产业研判: 后续重点跟踪 800G/1.6T出货、AlN渗透率和客户验证。
三、算力与存储:B200租金逼近7美元/时,存储巨头启动巨额回购
本周GPU云租赁现货价格再度上扬,B200每小时租金升至6.95美元,单周上涨1.04美元;H100 SXM维持在2.88美元。面对近期半导体板块波动,三星电子与SK海力士相继公布大规模股份回购方案以稳定市场;DRAM与NAND价格指数整体维持平稳。
B200现货租金单周上涨17.6%,供给持续趋紧
根据GPU云算力市场实时租赁数据,截至8月21日:
- B200:每GPU小时现货租金由8月14日的5.91美元升至6.95美元,单周上涨1.04美元(涨幅17.6%),创下近期现货报价新高。
- H100 SXM:每GPU小时现货租金由8月14日的2.66美元微升至2.88美元(7天变化+0.22美元),高位平稳。
- H200 与 RTX 5090:H200现货租金报5.09美元/小时,RTX 5090报0.52美元/小时。
B200现货价格上行主要受下游前沿模型持续加大训练集群部署及企业端私有化微调需求集中释放驱动,现货可调度算力池依然处于偏紧状态。
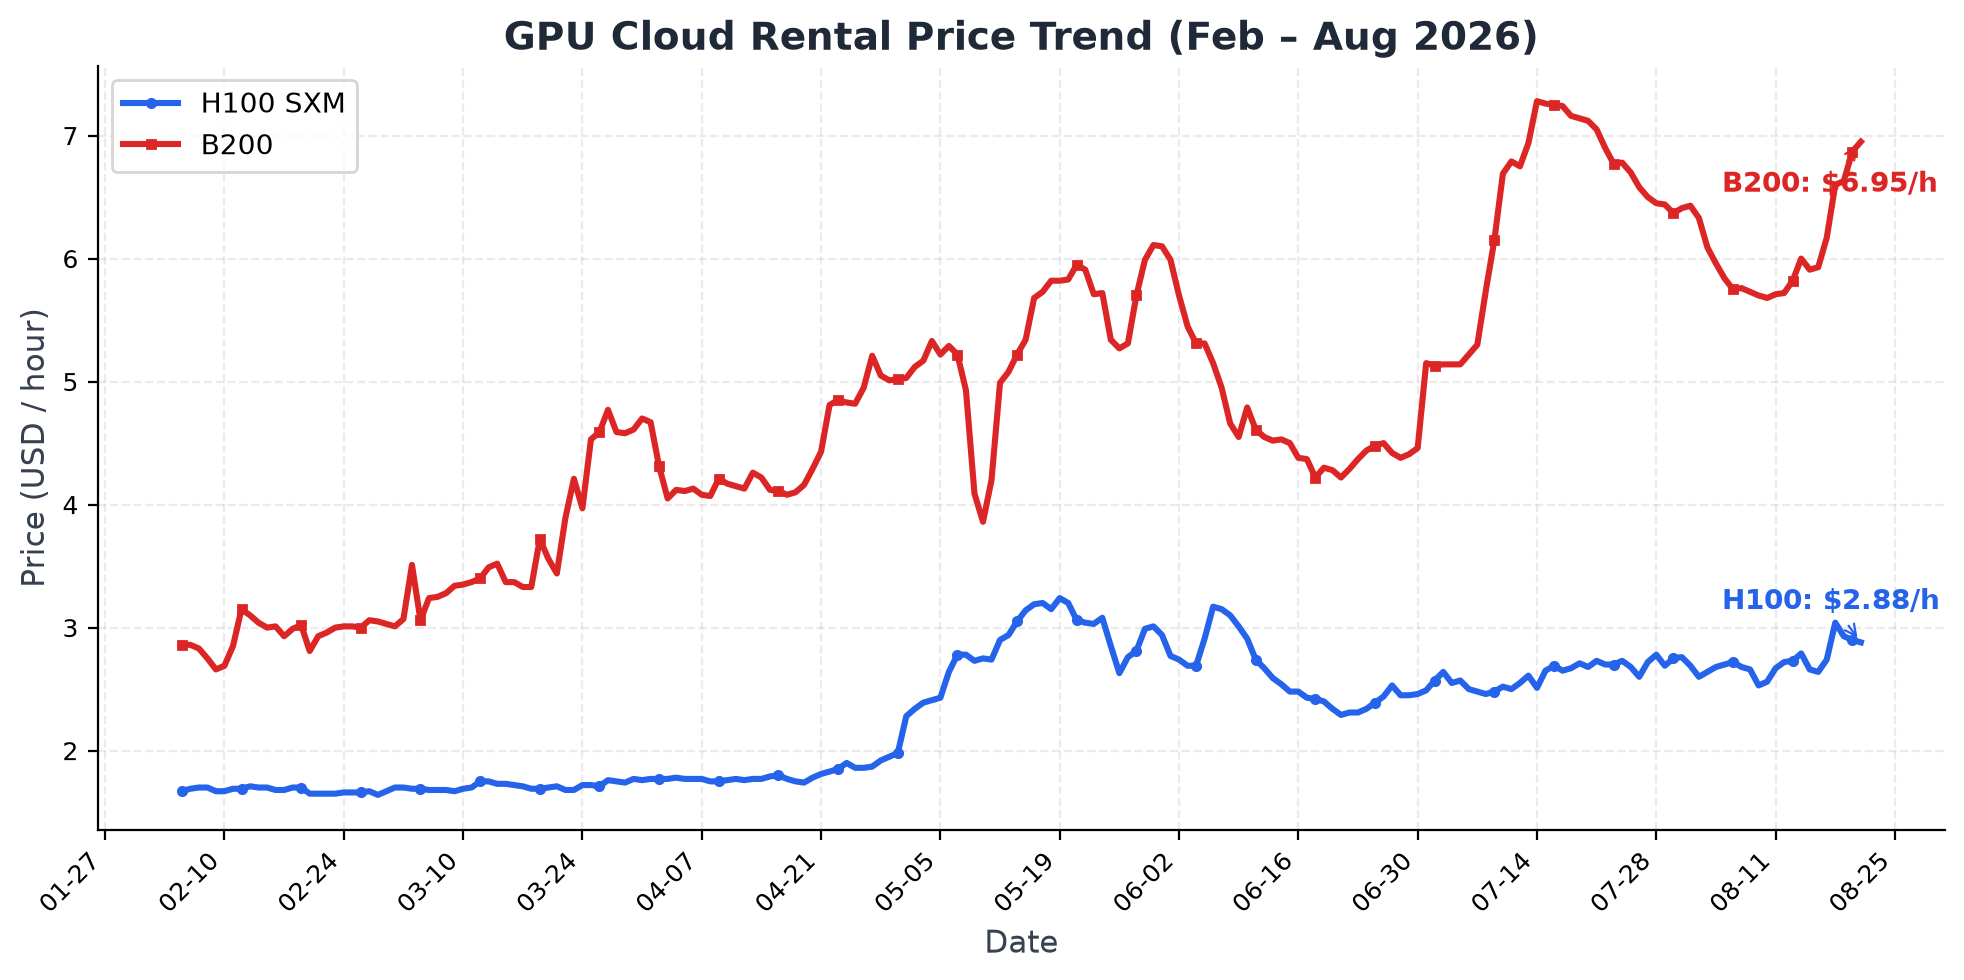
GPU 云租赁价格走势
存储龙头宣布大规模回购,现货与合约价格指数平稳
8月中旬,针对全球科技股与债市波动带来的估值扰动,韩国半导体龙头相继采取股东回报举措:
- 三星电子(Samsung Electronics):宣布计划实施总额约10万亿韩元(约合73亿美元)的阶段性股票回购与注销计划,首批回购将于未来三个月内执行完毕。
- SK海力士(SK Hynix):公布中期资本分配政策,拟动用超额自由现金流回购普通股,并重申HBM3E/HBM4产能已全数被大客户订单锁定至2027年上半年。
现货端,DRAM与NAND价格指数在8月中旬保持窄幅震荡,下游模组厂商库存水位保持中性,原厂控产与HBM产线挪移对标准型DDR5供给形成底部支撑。
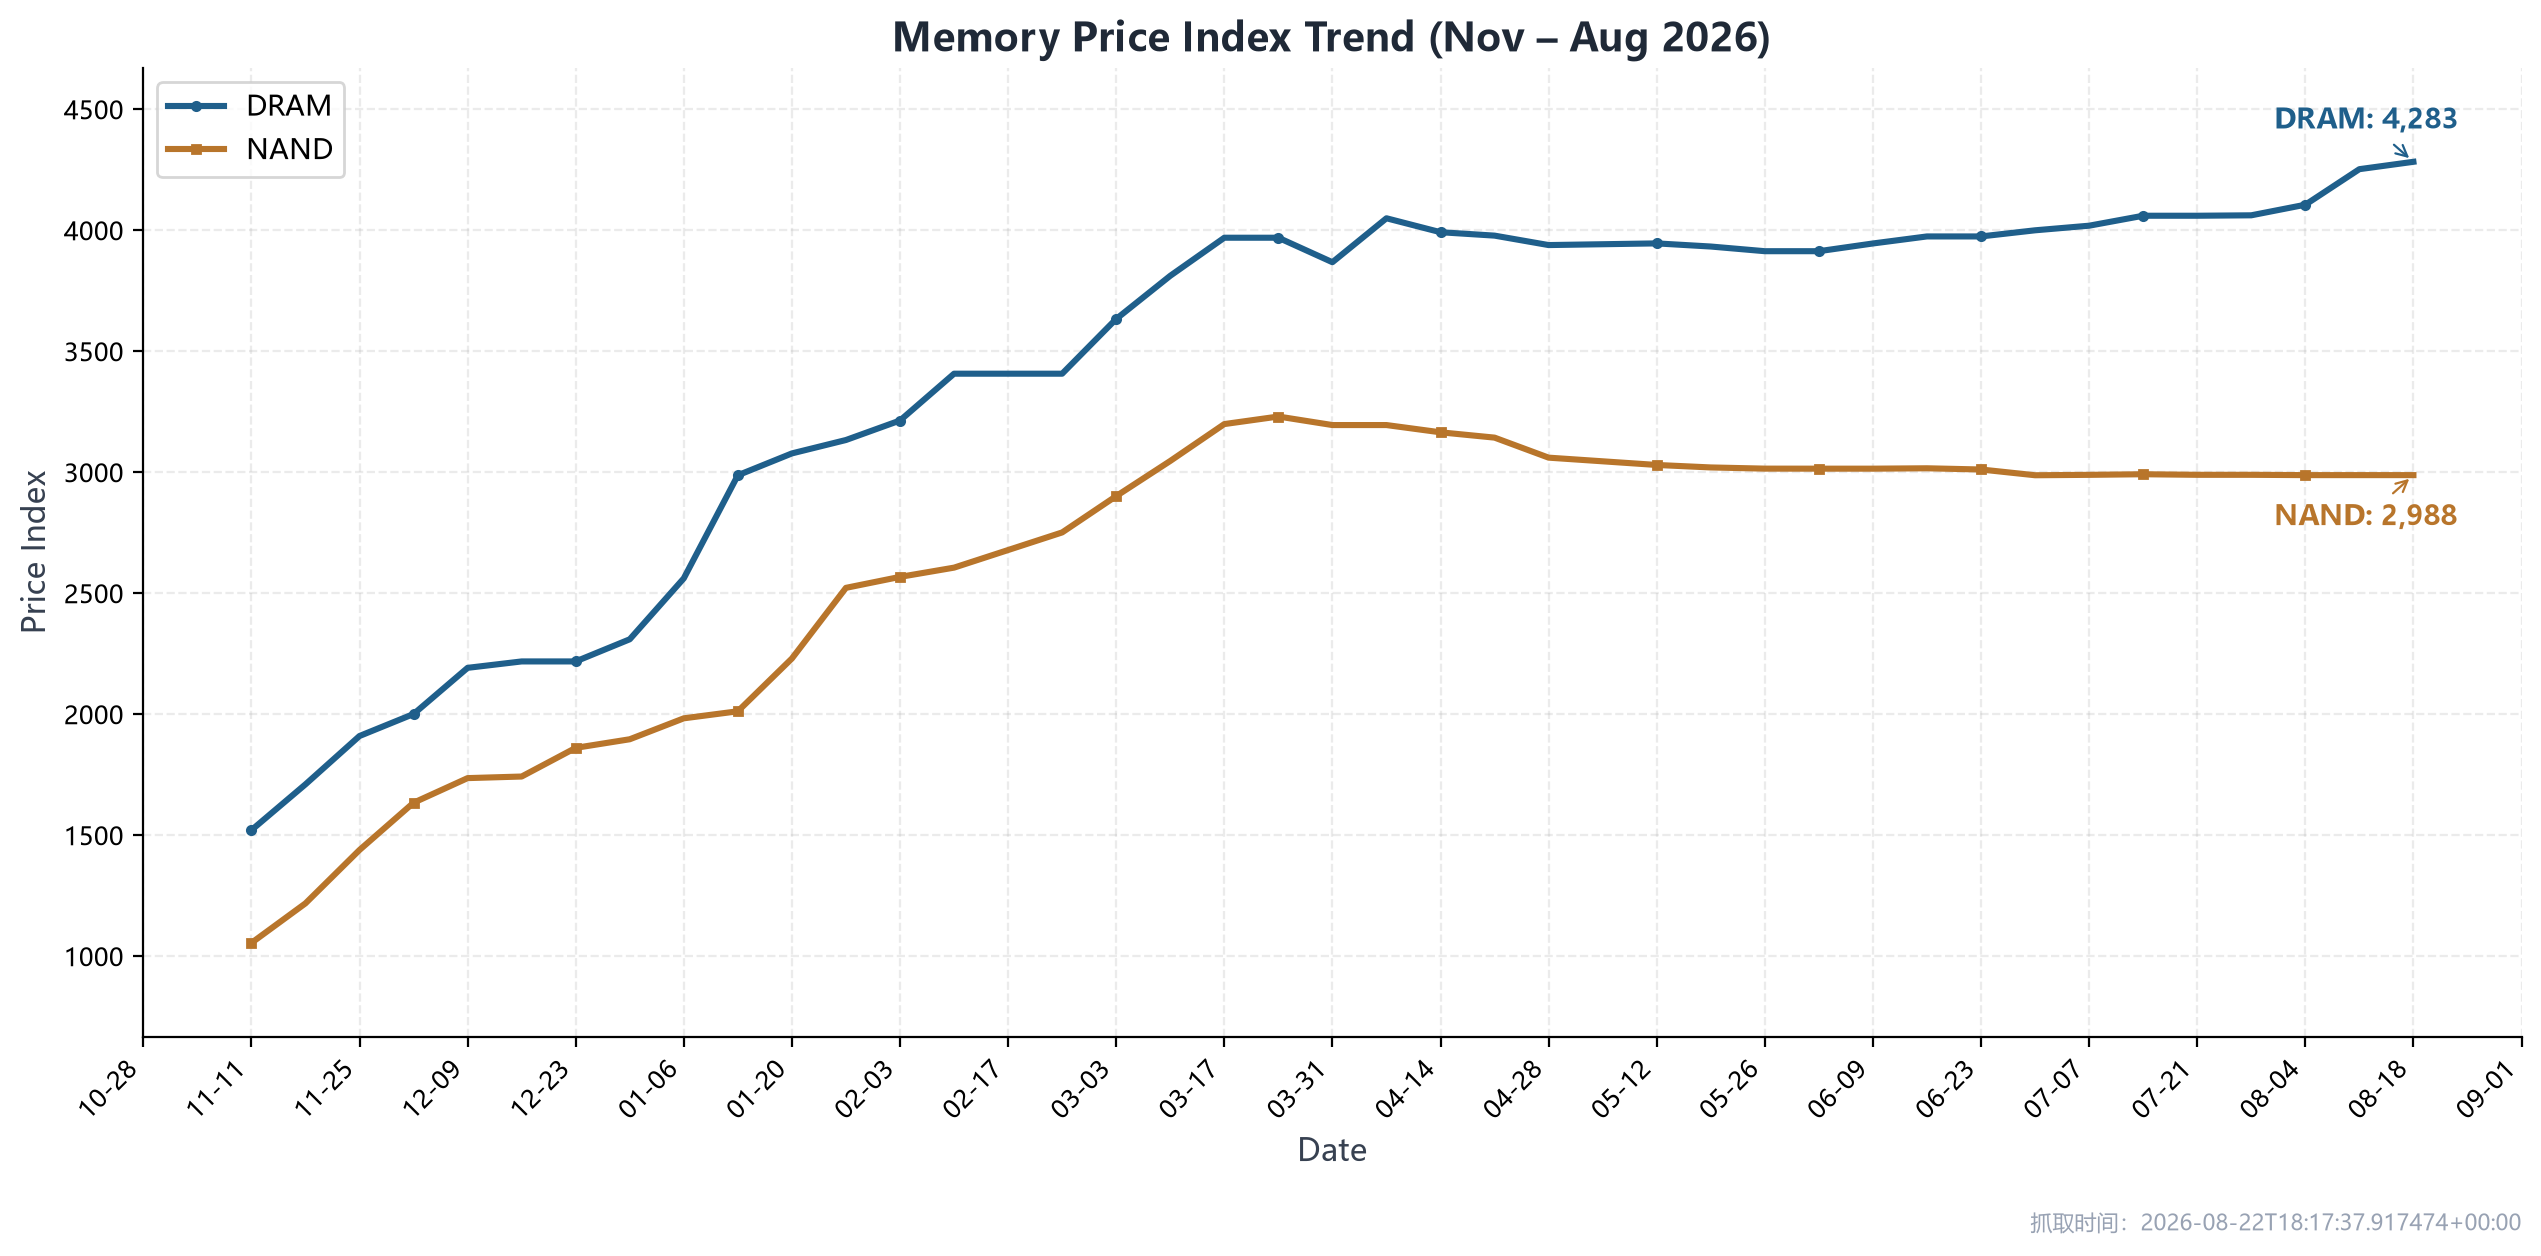
DRAM 与 NAND 价格指数
四、电力与新能源:技术验证向项目采购延伸,储能承接动力电池产能
8月中旬,电力新能源行业技术验证与产能再配置加速:天合光能三结钙钛矿电池认证稳态效率达32.22%,亿纬锂能60Ah全固态电芯进入车规验证;国家电投盐城绿氢项目启动4台1,000 Nm³/h碱性电解槽招标,日立能源追加3亿美元在合肥扩建电力变压器及特高压套管产能;上半年全球储能电芯出货467.84GWh(同比+94.76%),LG新能源计划将北美8座工厂中的5座转向储能电池。
钙钛矿与固态电池:叠层效率突破,车规级样品进入验证
- 钙钛矿叠层电池突破:8月17日,天合光能联合东南大学等团队在《Nature》发表三结太阳电池成果,经第三方认证,1.046 cm²器件稳态光电转换效率达32.22%,15.62 cm²器件为26.97%。团队通过宽带隙钙钛矿缺陷钝化与光学管理降低了多结匹配损失,为钙钛矿/钙钛矿/硅三结架构提供了小面积原型验证(商业尺寸良率与长期可靠性仍在攻关)。此前隆基绿能与协鑫光电分别取得双结叠层35.5%(小面积)与30.23%(2,042 cm²大面积)认证效率。
- 固态电池车规验证:亿纬锂能半年报披露,2026年3月发布的“龙泉四号”全固态电池为60Ah车规级电芯,已实现车规级技术突破并进入整车验证阶段,预计优先在混动车型装车。目前产业链硫化物电解质成本同比下降超35%,半固态/固液混合电池已在东风、广汽等部分高端车型完成装车或定点,全固态电池规模化量产节点普遍指向2027年。
电网设备与氢能:日立追投3亿美元扩建变压器,大型绿氢项目进入设备招标
- 变压器短缺驱动在华扩产:8月17日,日立能源(Hitachi Energy)宣布在安徽合肥投资3亿美元,建设全新电力变压器工厂、特高压套管设施及有载分接开关数字化产线。该投资为日立全球90亿美元产能扩张计划的一部分,新增产能将同时供应中国电网及海外市场,应对AI数据中心、电气化及新能源并网带来的全球电网设备供需瓶颈。
- 绿氢电解槽集中招标:国家电投盐城吉电绿氢制储运加用一体化一期项目正式启动设备采购,招标采购4台1,000 Nm³/h碱性电解槽及配套气液分离、IGBT整流电源与变压器(要求出口压力1.80 MPa、纯度≥99.8%)。2026年1—7月国内氢能电解槽累计中标及签约规模达860.43MW(制氢规模17.2万Nm³/h),碱性电解槽占比96.09%,阳光氢能、青骐骥、双良氢能订单位居前列。
储能需求翻倍增长,北美锂电产能向储能再配置
- 全球出货与产能切换:InfoLink统计显示,2026年上半年全球储能电芯出货量达467.84GWh,同比增长94.76%(海外市场占比53.2%),全年出货预测上调至1,026GWh。受欧美电动车增速放缓与电网储能需求旺盛驱动,LG新能源计划于2026年底前将北美8座动力电池工厂中的5座转换为储能电池生产线,兰辛工厂已开始为特斯拉及公用事业项目供货。
- 锂电中报盈利分化:二季度锂电与材料企业盈利呈现结构性差异,电芯环节受扩产爬坡影响毛利率承压,材料环节呈现更强弹性:
| 公司 |
营业收入 |
归母净利润 |
核心经营与财务指标 |
| 亿纬锂能 |
456.91亿元(+62.2%) |
33.01亿元(+105.7%) |
动力与储能收入+53.3%、+69.2%;综合毛利率14.31%(-3.02pct),经营现金流-3.88亿元 |
| 天赐材料 |
147.10亿元(+109.3%) |
28.61亿元(+967.9%) |
锂电材料收入136.88亿元(占比93%),毛利率升至33.72%(+16.67pct) |
| 多氟多 |
70.36亿元(+62.5%) |
5.12亿元(+897.2%) |
新能源材料收入+71.3%、新能源电池收入+118.8%;经营现金流3.36亿元 |
五、区块链与稳定币:流动性宽松与白宫政策共振驱动BTC大涨,稳定币总市值超2,800亿美元
过去一周,比特币(BTC)与加密资产迎来强劲反弹。核心驱动在于宏观流动性与产业政策的双重利好共振:美国财政部出人意料地将长期国债回购规模翻倍至40亿美元(被市场视为“变相QE”),压低长端国债收益率;同时特朗普在白宫接见Coinbase、Robinhood、Ripple、Gemini等头部机构高管,重申战略比特币储备与《清晰法案》立法支持。DeFiLlama数据显示全球前八大稳定币总市值攀升至2,827亿美元历史高位。
加密资产价格反弹与上周大涨核心驱动
截至8月23日,比特币(BTC)现货报价77,081美元(7天+22.3%,30天+18.5%),以太坊(ETH)报价2,423美元(7天+28.8%,30天+29.1%),主要加密资产自前期区间低位迎来强势拉升:
- 宏观流动性“突袭式”宽松:财政部翻倍美债回购压低实际利率
- 8月中旬,美国财政部长斯科特·贝森特(Scott Bessent)打破常规,宣布将长期国债月度回购规模由20亿美元翻倍至40亿美元。
- 这一“类似扭曲操作(Operation Twist)”的流动性干预直接压低了长端利率,30年期美债收益率单日骤降逾8个基点并跌破5.20%关口。在杰克逊霍尔全球央行年会前夕,长期实际利率紧绷引发的市场恐慌得到实质性缓解,风险偏好(Risk-on)迅速修复,空头被迫平仓止损,为对流动性最为敏感的加密资产提供了强大的宏观推升动能。
- 白宫举行高级别加密峰会:国家战略储备与监管清晰度确立
- 8月19日,特朗普在白宫罗斯福厅主持召开加密货币与金融科技领袖峰会,包括Coinbase(Brian Armstrong)、Robinhood(Vlad Tenev)、洲际交易所/纽交所(Jeff Sprecher)、Ripple、Gemini(温克莱沃斯兄弟)、Chainlink与a16z等高管悉数到场。
- 会议明确了四大政策红利:一是加快国会推进《清晰法案》(Clarity Act),彻底厘清SEC与CFTC的监管管辖权;二是重申将比特币确立为美国财政部的“永久战略储备资产”;三是新任SEC主席Paul Atkins与CFTC主席Mike Selig转向制定“面向未来的规则”,CFTC更是核准了首个合规交易所比特币永续期货合约;四是行政命令严禁创建央行数字货币(CBDC),确立私人合规稳定币与去中心化资产的主导地位。
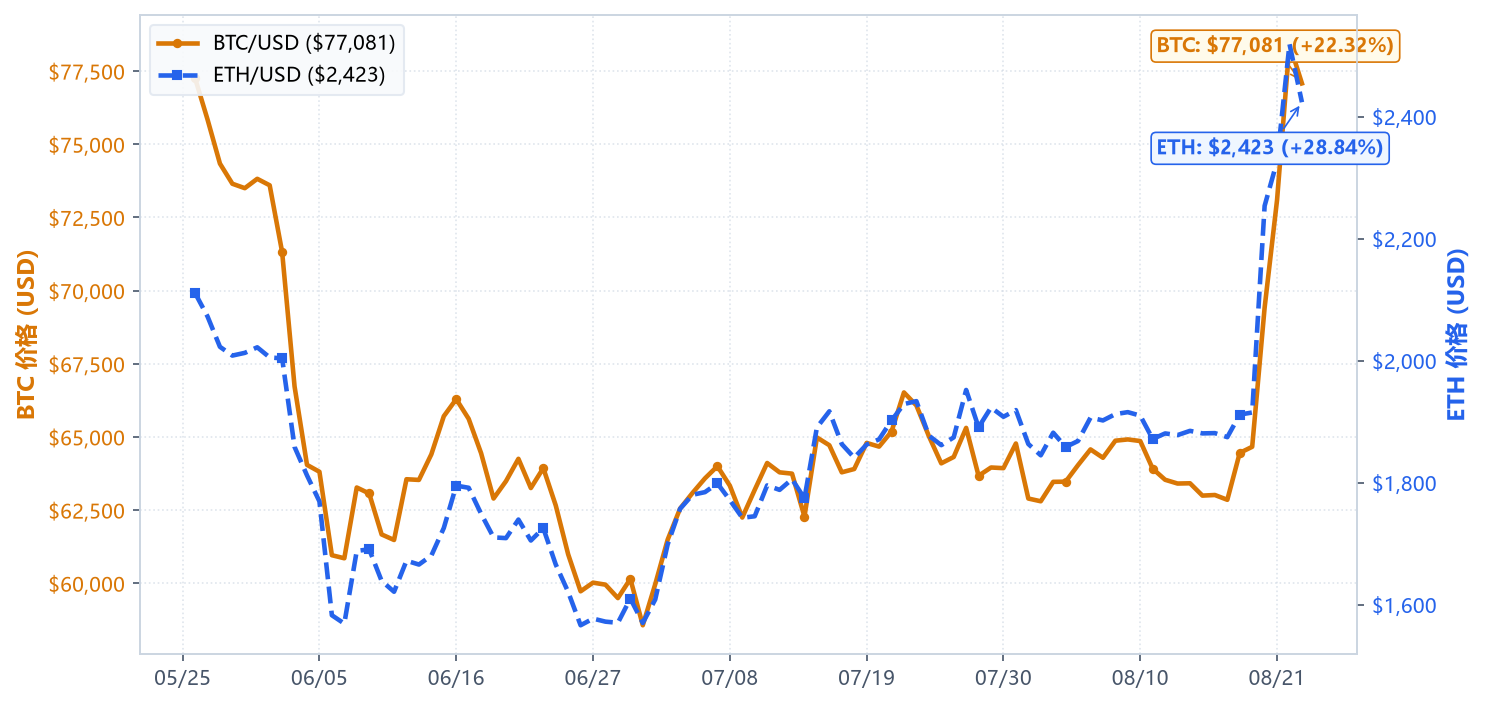
比特币与以太坊价格走势
稳定币总市值突破2,820亿美元,USDT与USDC份额合计超90%
根据DeFiLlama截至8月21日的链上统计数据,全球前八大稳定币总市值达到2,827.0亿美元,市场集中度维持高位:
| 代码 |
名称 |
市值(亿美元) |
市场份额 |
价格(美元) |
24小时市值变动 |
| USDT |
Tether |
1,832.0 |
64.83% |
0.9998 |
+0.03% |
| USDC |
USD Coin |
736.1 |
26.05% |
0.9999 |
-0.09% |
| USDS |
Sky Dollar |
66.5 |
2.35% |
1.0001 |
+0.12% |
| DAI |
Dai |
47.9 |
1.69% |
1.0000 |
+0.12% |
| USDE |
Ethena USDe |
40.9 |
1.45% |
0.9999 |
-0.41% |
| USD1 |
World Liberty Financial USD |
40.1 |
1.42% |
0.9997 |
0.00% |
| USDG |
Global Dollar |
33.2 |
1.18% |
1.0000 |
-1.25% |
| USYC |
Circle USYC |
29.2 |
1.03% |
1.1347 |
0.00% |
前两大稳定币(Tether USDT与Circle USDC)合计占据90.88%的市场份额;合规生息稳定币与美元流动性基金代币化(如USYC、USD1)规模维持稳定增长。
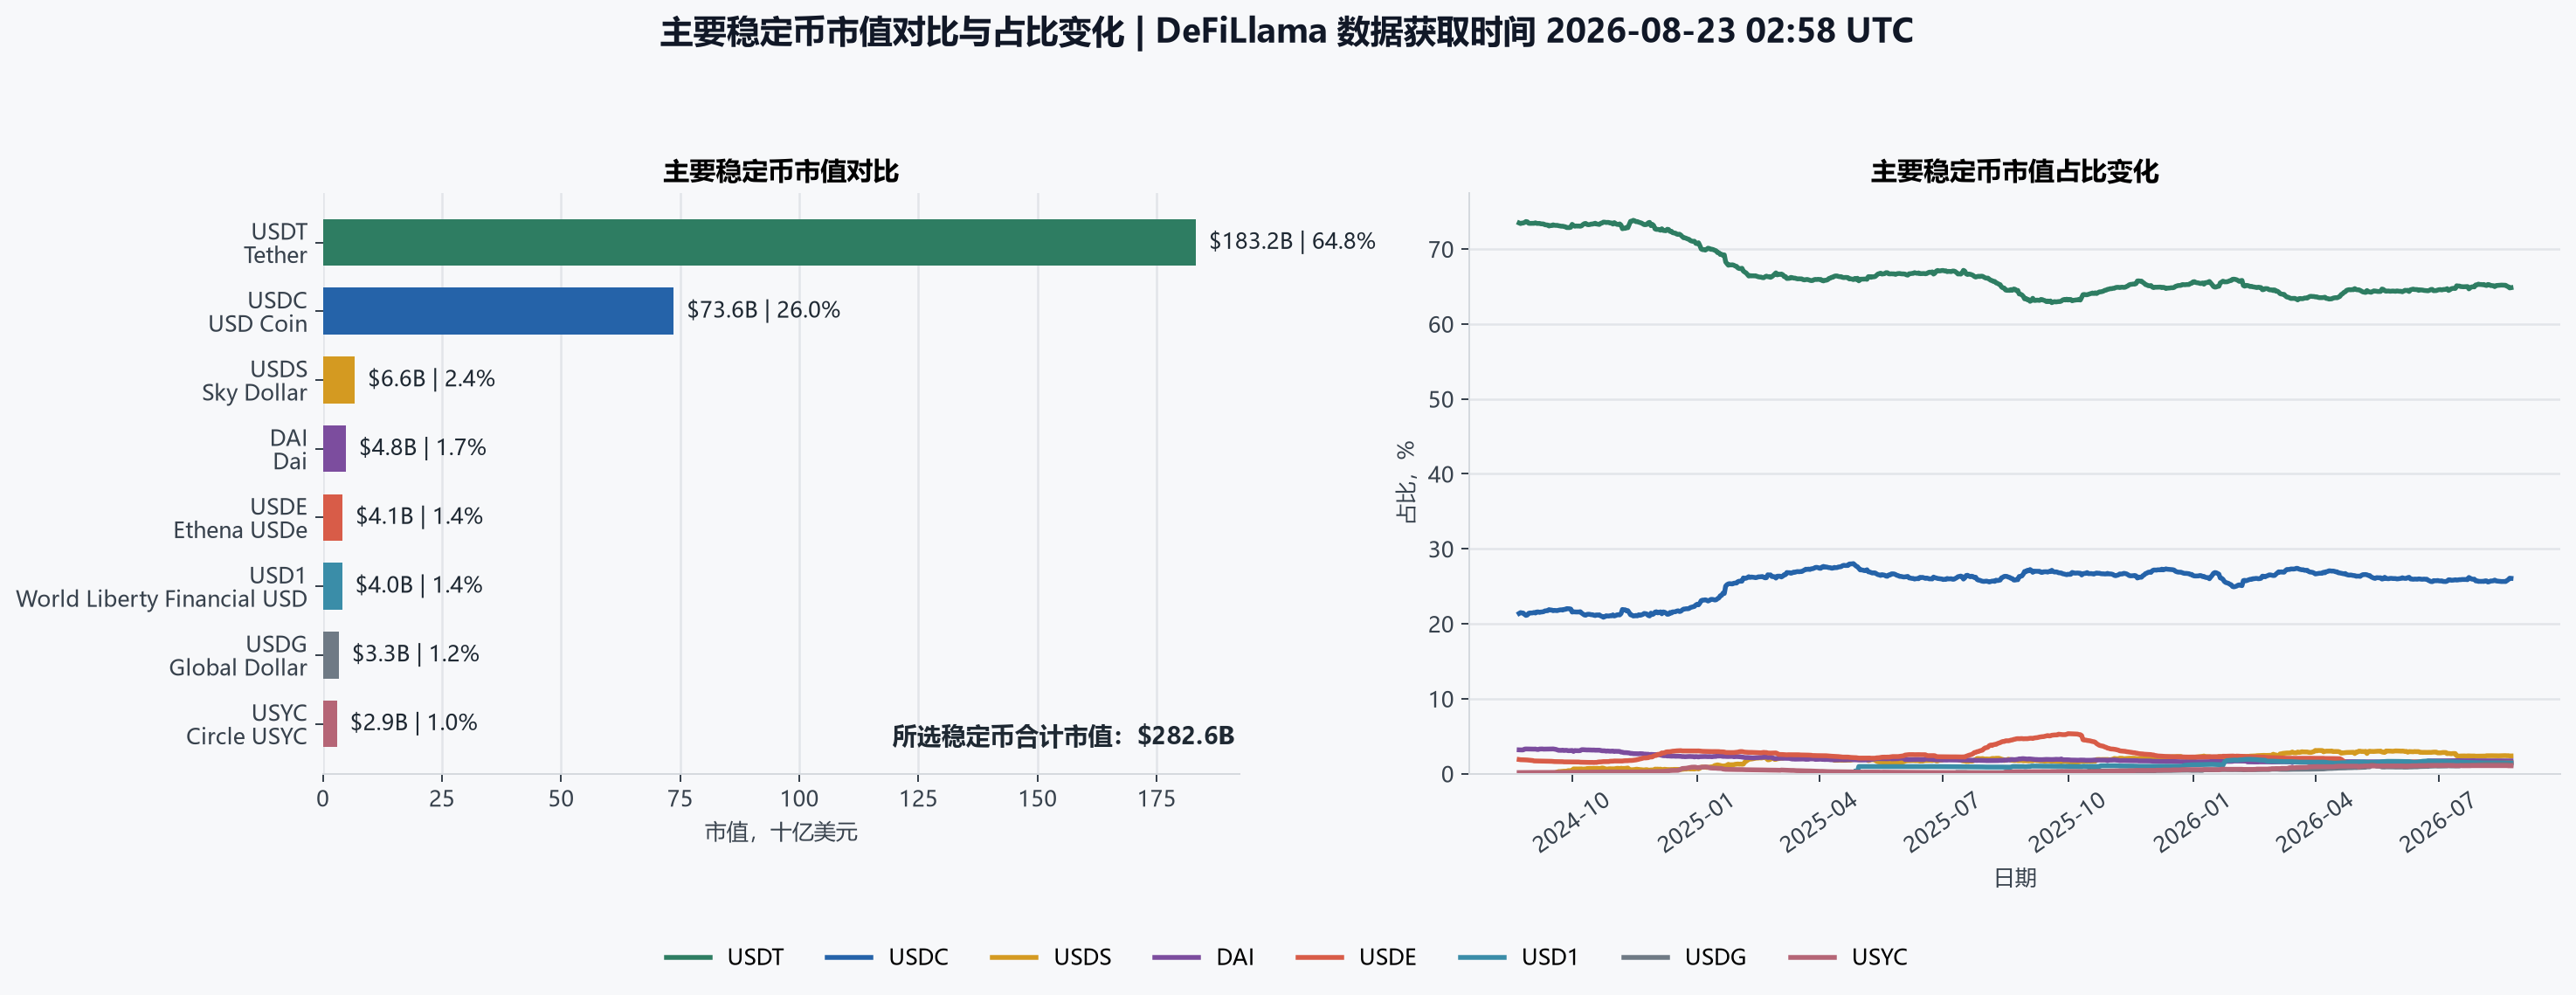
主要稳定币市值与市场份额
六、美股财报:零售业态分化加剧,阿里AI开支激增拖累净利
过去一周美股财报呈现明显的业态与结构分化。沃尔玛(WMT)因下半年销售与利润指引保守单日下跌9%,耐用品及家居零售普遍承压,折扣与仓储零售维持稳健;阿里巴巴(BABA)当季AI基础设施与云业务Capex大幅扩张拖累短期净利润,但通义千问开源模型累计下载突破30亿次;大盘整体盈利维持强劲。
标普500二季度盈利增速达50.4%,超预期比例保持高位
根据FactSet截至8月7日发布的《Earnings Insight》数据:
- 披露进度与超预期比例:标普500成分股中已有88%披露二季度业绩,其中86%的公司EPS超出华尔街一致预期,76%的公司营业收入超出预期。
- 盈利增速:标普500成分股二季度混合盈利(Blended Earnings Growth Rate)同比增速达50.4%,为2021年二季度以来的最高单季增速。
- 估值水平:标普500指数未来12个月远期市盈率(Forward 12-Month P/E)为20.0倍,高于5年平均水平(19.9倍)与10年平均水平(19.0倍)。
重点公司财报要点
1. 零售与消费:沃尔玛下调预期拖累板块,折扣业态逆势走强
- 沃尔玛(Walmart, WMT):二季度营收与同店销售维持增长,但管理层在业绩会上对下半年可支配消费支出及非必需品品类给出偏谨慎的指引,导致股价在披露当日收跌9.0%,创年内单日最大跌幅。
- 家得宝(Home Depot, HD)与劳氏(Lowe's, LOW):受高利率及地产交易链条放缓影响,大件家居改造与建材订单同比持平微降,全财年同店销售指引偏向区间下沿。
- 罗斯百货(Ross Stores, ROST)与BJ批发俱乐部(BJ's Wholesale, BJ):受中低收入群体寻求高性价比消费驱动,客单价与到店客流环比上升,二季度盈利双双超出预期。
2. 中概科技:阿里巴巴加大AI基础设施Capex,模型生态下载破30亿
- 阿里巴巴(Alibaba, BABA):当季营业收入保持稳步增长,但净利润受到AI硬件采购、自建算力中心与公共云降价促销投入的显著压制,资本开支(Capex)同比呈现大幅跳升。公司披露,通义千问(Qwen)系列开源模型在全网的累计下载量已正式突破30亿次,企业级AI客户数保持三位数增长。
- 快手(Kuaishou, 1024.HK):公布二季度业绩,电商GMV与广告收入维持双位数增长,但三季度核心业务收入与利润率指引略低于市场一致预期,导致港股交易日股价承压。
3. 工业与模拟芯片:迪尔股份下调指引,ADI工业需求出现筑底迹象
- 迪尔股份(Deere & Co., DE):农机与工程设备二季度利润超出预期,但管理层由于全球农作物价格低迷及农场主设备更新意愿减弱,下调了全财年净利润指引区间。
- 亚德诺(Analog Devices, ADI):公布三财季业绩,汽车与消费类模拟芯片表现平稳,工业与自动化下游客户库存去化基本进入尾声,新签订单量(Book-to-Bill)连续两季维持在1.0以上,呈现周期底部企稳特征。
七、日历及IPO
08月24日(周一):盘前PDD、XPEV;盘后TUYA
08月25日(周二):盘前JKS;盘后INTU、ZM、BOX、SMTC、HEI
08月26日(周三):盘前PLAB;盘后NVDA、CRM、CRWD、SNPS、NTNX、HPQ、OKTA、VEEV、A
08月27日(周四):盘前BBY、BILI、DG、CSIQ;盘后MRVL、ADSK、WDAY、AFRM、ESTC、RBRK、S、IREN
| 周一 08.24 |
周二 08.25 |
周三 08.26 |
周四 08.27 |
周五 08.28 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
PDD
XPEV |
JKS |
PLAB |
BBY
BILI
DG
CSIQ |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| TUYA |
INTU
ZM
BOX
SMTC
HEI |
NVDA
CRM
CRWD
SNPS
NTNX
HPQ
OKTA
VEEV
A |
MRVL
ADSK
WDAY
AFRM
ESTC
RBRK
S
IREN |
|
| 宏观 |
宏观 |
宏观 |
宏观 |
宏观 |
|
8月谘商会消费者信心指数(10:00 ET)
7月新屋销售(10:00 ET) |
7月耐用品订单初值(08:30 ET) |
美国二季度实际GDP修正值(08:30 ET)
当周初请失业金人数(08:30 ET) |
美国7月核心PCE物价指数(08:30 ET)
7月个人收支数据(08:30 ET)
8月密歇根大学消费者信心终值(10:00 ET) |