本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型:AI研发AI形成内生飞轮,AI制药算力成本下降两个数量级。 Anthropic披露Claude已主导约26%的内部研发任务,3万个Agent并发运行;其开发的FlashPairformer算子使生物结构预测提速4倍,从头蛋白质设计成本由1万美元降至约150美元;TypeSafe发布决策模型Jev实现毫秒级确定性判定。
2️⃣ AI硬件:瓶颈向内存与电力扩散,评价指标转向Token/MW。 MLPerf Inference v6.1中Vera Rubin NVL72多模态与推理吞吐提升2.5—3.7倍;KV Cache膨胀推动Astera Labs与SK hynix落地分层内存;在供电硬约束下,Lambda实测与NVIDIA推动核心指标由单卡FLOPS转向Token/MW。
3️⃣ 电力与新能源:BE提出SOFC原生直供800V直流,长时储能与空间钙钛矿推进工程验证。 Bloom Energy发布白皮书测算SOFC原生直供800V直流可使1GW数据中心机电配电CAPEX降27%、5年TCO降9%,英伟达计划2026—2027年推出800V机架与列级集中配电单元;Eos获DOE首笔8,700万美元贷款提款,Google与Meta推进铁空气、锌基及可逆SOFC多时长储能组合;华能50MW超临界CO2+100MW熔盐储能“睿碳号”开工,炎和科技柔性钙钛矿组件随卫星启动空间在轨验证。
4️⃣ 商业航天:Starship Flight 14主发射日锁定为9月25日。 继9月18日窗口顺延后,最新封路与空域通告将主发射日明确锁定为9月25日(备用窗口9月26—27日),重点验证星链PEZ分发器在轨部署、推进剂加注转移与助推器第二次塔架机械臂抓取回收。
5️⃣ 区块链:Clarity法案因银行阻挠卡关参议院,美股代币化获创新性豁免。 银行业坚决要求禁止加密平台向稳定币持有人派息以防银行存款大量流失,导致新版Clarity法案未获通过;监管机构向特定平台发放美股代币化创新性豁免;稳定币总市值达2,850亿美元创历史新高。
6️⃣ 财报分析:标普500三季度盈利预期升至28.9%,半导体高增125%。 FactSet数据显示标普500三季度同比盈利增速预期逆势上修至28.9%,正面指引占比达62.6%,半导体板块预计实现125%爆发式增长,远期市盈率维持19.1倍。
7️⃣ 下周日历:关注Costco与AutoZone财报及美欧PMI初值。 9月21—25日当周COST、AZO、CTAS等重点公司披露财报,宏观聚焦美国9月PMI初值与耐用品订单。
一、AI大模型与前沿技术:Anthropic与字节拓展AI制药边界,RSI与Jev推进模型推理及确定性决策演进
本周前沿AI技术在科学计算、复杂推理与确定性决策三个维度同步取得实质性进展。模型研发侧,Anthropic首次披露Claude已主导约26%的研发任务,3万个Agent并发运行,“AI参与研发AI”正在算力、数据与人才之外形成内生飞轮,推动递归自我提升(RSI)从理论走向落地;生物计算领域,Anthropic与字节跳动披露最新成果,AI制药在底层算子加速与超大分子建模上取得突破;决策架构侧,TypeSafe AI发布专注结构化判定的System One模型Jev,展示了无对话生成的轻量化决策范式。
AI制药:Anthropic开源加速算子并突破超大分子建模,字节跳动推进多模态全原子从头设计
9月17日,Anthropic披露了其在AI生物分子建模领域的最新研究进展。在底层算子与推理优化方面,Claude在四周内自动优化了30余个开源生物深度学习模型(包括AlphaFold 3、OpenFold 3、Boltz-2等),开发出自定义算子FlashPairformer,将Pairformer架构中的三角注意力提速2.7–2.9倍、三角乘法提速1.7–3.2倍,使主流生物结构预测模型平均推理速度提升约4倍。
在超大分子系统建模上,Anthropic推出了低内存“Big” 模式,首次实现在单台GPU节点上对包含超过10,000个残基的超大分子复合体(如线粒体复合物I、70S核糖体)进行高精度三维构象预测,并在单台8-GPU B300节点上测试了超过70,000个token的病毒衣壳推理,突破了此前大分子复合体建模对超大分布式算力集群的依赖。
在靶向结合蛋白从头设计(De Novo Design)上,通过模型编排与底层加速,单个靶点的计算开销由此前多Agent消耗的2,500个H100小时(约10,000美元)大幅压缩至单台H200运行24小时(GPU与Token综合支出约150美元),计算成本降低约两个数量级且在结合亲和力(ipSAE评分)上达到同等水平。同时,Anthropic与Adaptyv Bio联合设立100万美元算力基金,为5,000余个计算设计提供真实湿实验验证。
字节跳动AI for Science团队本周亦在分子生成与药物设计领域取得进展,推进了全原子扩散生成(Flow-Matching)与几何物理约束相结合的分子对接模型,能够针对复杂靶点直接生成高亲和力小分子构象并评估抗原-抗体相互作用微环境,大幅压缩先导化合物筛选周期,并与国内药企和高校推进湿实验活性测试。
前沿研发闭环与RSI:AI开始深度参与研发AI,形成模型迭代的内生飞轮
本周前沿模型领域最值得关注的边际变化,并非单纯出现参数更大的新模型,而是AI深度参与研发AI正在成为下一代模型工程迭代的核心动力。
Anthropic近期首次披露了其内部研发的量化数据,展示了前沿大模型在自身演进中的深度参与:Claude目前已经能够独立主导约26%的AI研发与工程任务,涵盖算子编写、架构探索、超参数优化到自动化调试;超过90%的研发工作由AI与研究人员深度协同完成;内部常态化同时运行约30,000个专属研究与工程Agent。
在过去数年的大模型Scaling过程中,行业能力的提升主要依赖算力、高质量数据与顶级研发人才三个外部要素。当AI开始具备高阶编程、形式化逻辑验证与底层工程优化能力时,研发体系正式引入了内生驱动力。例如Anthropic本周优化30余个生物模型并开发底层算子的过程,正是由Claude自身在四周内自动完成。上一代模型的智力与推理能力提升,直接转化为下一代模型研发效率的倍增提速。
这一正反馈闭环构成了递归自我提升(Recursive Self-Improvement, RSI)的关键前置指标。通过在Lean 4等形式化沙箱中开展自对弈与课程自动合成,并依托测试时算力(Test-Time Compute)展开思维链搜索与自我批判,大模型的迭代飞轮正从纯人力密集型向Agent密集与算力密集型加速转变。
Jev决策模型:放弃对话生成、专注确定性类型判定的System One架构
9月15日,由前OpenAI研究员创立的TypeSafe AI正式发布专为结构化决策设计的评估模型Jev,被定位为类似人类直觉反应的“系统一(System 1)快速决策模型”。
Jev放弃了传统大模型的自然语言长文本生成与对话交互,直接将输入的文字或状态映射为类型安全的确定性结构输出(如Choice选择、Score评分、Boolean判定或严格符合JSON Schema的离散值)。
在工程表现上,Jev消除了自回归逐Token生成的延迟开销,单次判定延迟仅数十毫秒,吞吐量较通用大模型提升5—10倍,调用成本不足传统API的1/10,且从根本上杜绝了格式漂移和废话幻觉。该模型主要适用于Agent意图路由分流、实时安全拦截和多分支工作流状态判定等高频、低延迟的决策环节。
模型调用量
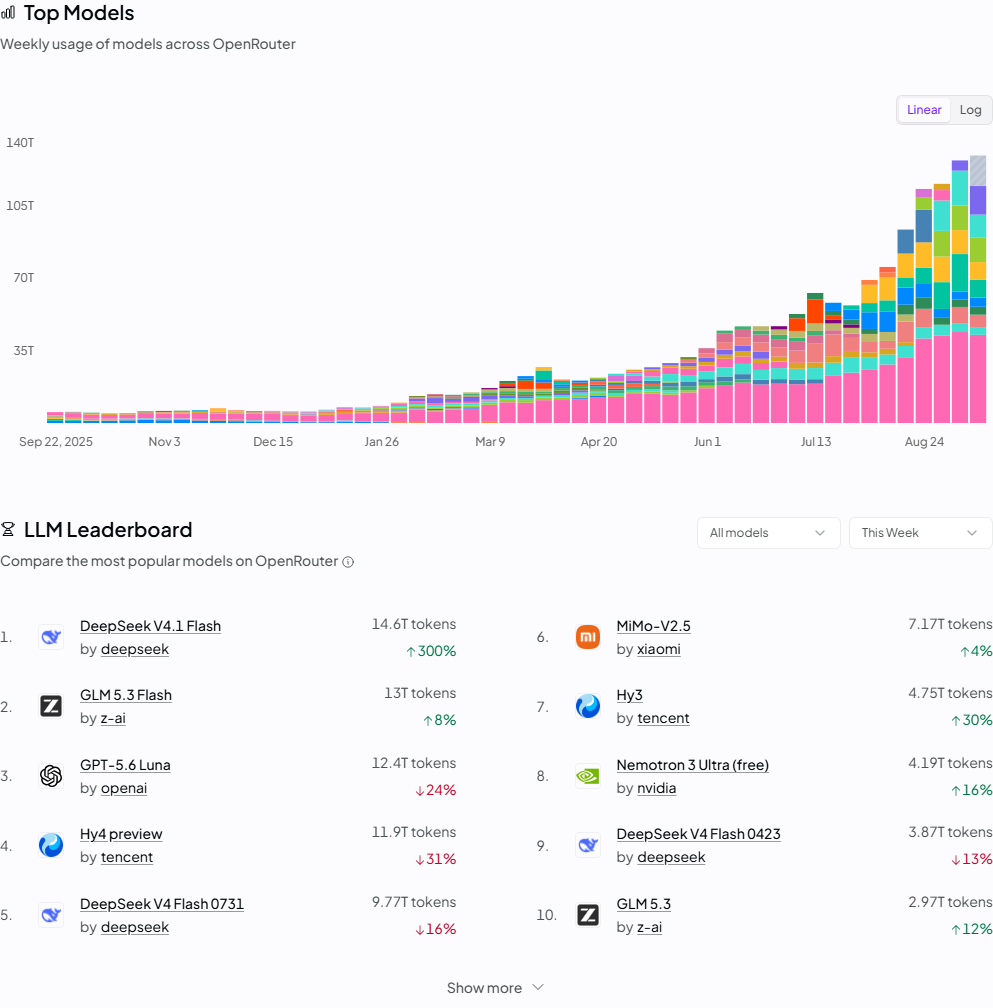
OpenRouter Top Models 与 LLM Leaderboard(数据来源:openrouter.ai)
OpenRouter截至9月18日的七日Token消耗榜显示,开源与商业模型API调用保持高流动性。前列模型涵盖高性价比推理模型与头部大模型,反映多模型路由生态下的开发者偏好,但不代表单一厂商的总体企业级私有化部署量。
模型智能度与单位任务成本
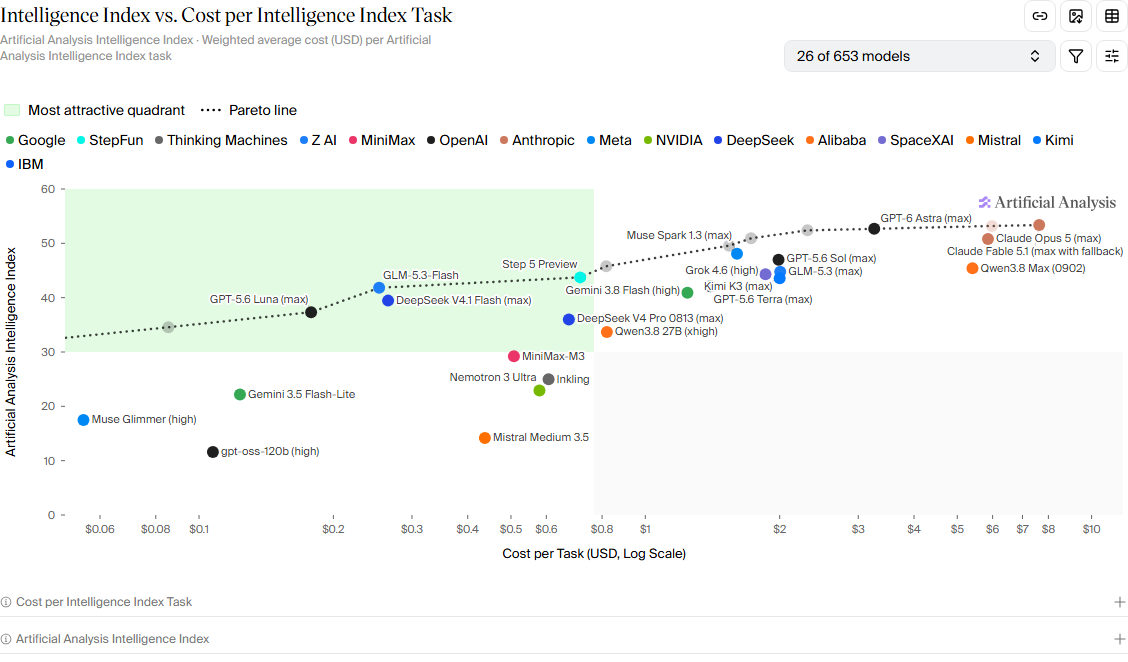
模型智能度与单位任务成本
Artificial Analysis本期更新的智能度与单位任务成本分布显示,前沿基础模型在横轴对数刻度的标准化加权成本与纵轴智能度指数之间维持阶梯分布。在相近智能度梯队内,不同优化路径与推理架构呈现数倍的单位任务推理成本差距。
二、AI算力硬件:Agent推理推动瓶颈从GPU向内存、互联和电力扩散
本周AI硬件的边际变化主要体现在三方面:计算端,Vera Rubin首次披露MLPerf测试结果,代际性能仍保持较大提升;存储与互联端,长上下文和多轮Agent带动KV Cache快速增长,内存容量和数据搬运成为新的系统瓶颈;电力端,在供电约束下,行业优化目标开始从单卡性能转向Token/MW。AI硬件竞争正从单一GPU性能,进一步转向算力、内存、互联和电力的系统级协同。
计算:Rubin首次披露MLPerf结果,推理继续向Rack-scale扩展
MLCommons本周发布MLPerf Inference v6.1,Vera Rubin NVL72首次进入Preview测试。相较上一代GB300 NVL72,Rubin在多模态模型Qwen3-VL上的吞吐最高提升约3.7倍,在推理模型DeepSeek-R1上最高提升约2.5倍。
与此同时,本轮测试的最大集群评测规模扩展至512 颗加速器,并首次增加Agentic Edge和End-to-End测试。这反映出推理负载正在从单次模型调用向多轮Agent和大规模机柜级集群迁移,推理硬件的衡量标准正在从单卡峰值性能转向大规模集群下的真实Token吞吐与扩展效率。
存储与互联:Agent放大KV Cache需求,内存成为新增系统瓶颈
Agent相比传统Chatbot需要维持更长上下文、更多轮交互和更高并发,导致KV Cache(键值缓存)持续膨胀。当HBM容量受限时,KV Cache需要在HBM、DRAM和SSD之间频繁搬运,GPU容易因等待数据而出现算力空转,系统瓶颈正从单纯的计算能力向“计算 + 数据搬运”扩散。
产业端正在加速分层内存架构的落地:
- Astera Labs发布Leo X-Series: 通过将扩展内存直接连接至GPU侧Fabric,为KV Cache建立独立内存层。测试显示,相比传统CPU-DRAM方案,首Token响应时延(TTFT)降低达62%、Token吞吐提高22%,单颗控制器最多支持2TB扩展内存。
- SK hynix推进动态分层存储: SK hynix展示了HBF、PIM和SALT-KV技术,其中SALT-KV可根据KV Cache的复用价值与访问热度,在HBM、DRAM和SSD之间进行动态分层调度。
随着Agent普及,AI服务器价值量有望进一步从GPU/HBM向CXL控制器、PCIe交换、内存扩展和高速互联环节扩散。
电力:电力约束强化,评价指标从FLOPS转向Token/MW
随着AI集群向百MW乃至GW级发展,数据中心获得的电力配额以及单位电力的有效计算产出,开始直接决定算力部署规模。
Lambda本周公布的NVIDIA DSX MaxLPS实测结果显示,在相同功率预算约束下,通过动态功率调度将运行节点从16个增加至19个,集群Token吞吐由约404万提升至500万Token/s(提升约24%),性能/瓦(Perf/Watt)提升约23%。
NVIDIA明确提出,AI基础设施的核心评价指标正在由传统的单卡FLOPS峰值算力转向Agentic Tokens per Megawatt(每兆瓦有效Token产出)。电力短缺不仅推动了外部清洁电力采购,更倒逼全液冷、800V高压直流供电与动态功率管理技术在机房内部加速普及。
产业研判:GPU仍是核心,增量价值向内存、互联和电力扩散
整体来看,AI硬件的核心矛盾正从“有没有足够多GPU”,逐步转向“能否持续保持GPU高计算负载与高集群利用率(MFU)”。Rubin继续提高计算性能上限,但Agent同步放大内存容量、数据搬运、集群互联和电力约束,推动AI基础设施从以GPU为中心的单点升级,转向GPU、HBM、扩展内存、互联和供电共同优化的Rack-scale系统。
产业链其他环节亦呈现协同印证:华为9月17日披露的Peerium架构超节点(单超节点互联4,096卡,长远规划100万卡)展现了通过超大规模系统工程弥补单芯片制程差距的路径;Marvell与格芯扩大SiGe光连接芯片产能覆盖可插拔与CPO,印证互联瓶颈的提升;而Nebius上调GPU租金17%–21%与CoreWeave溢价签单,则再次证实全球现货算力需求并未过剩、供给端维持紧平衡。
GPU云租赁价格
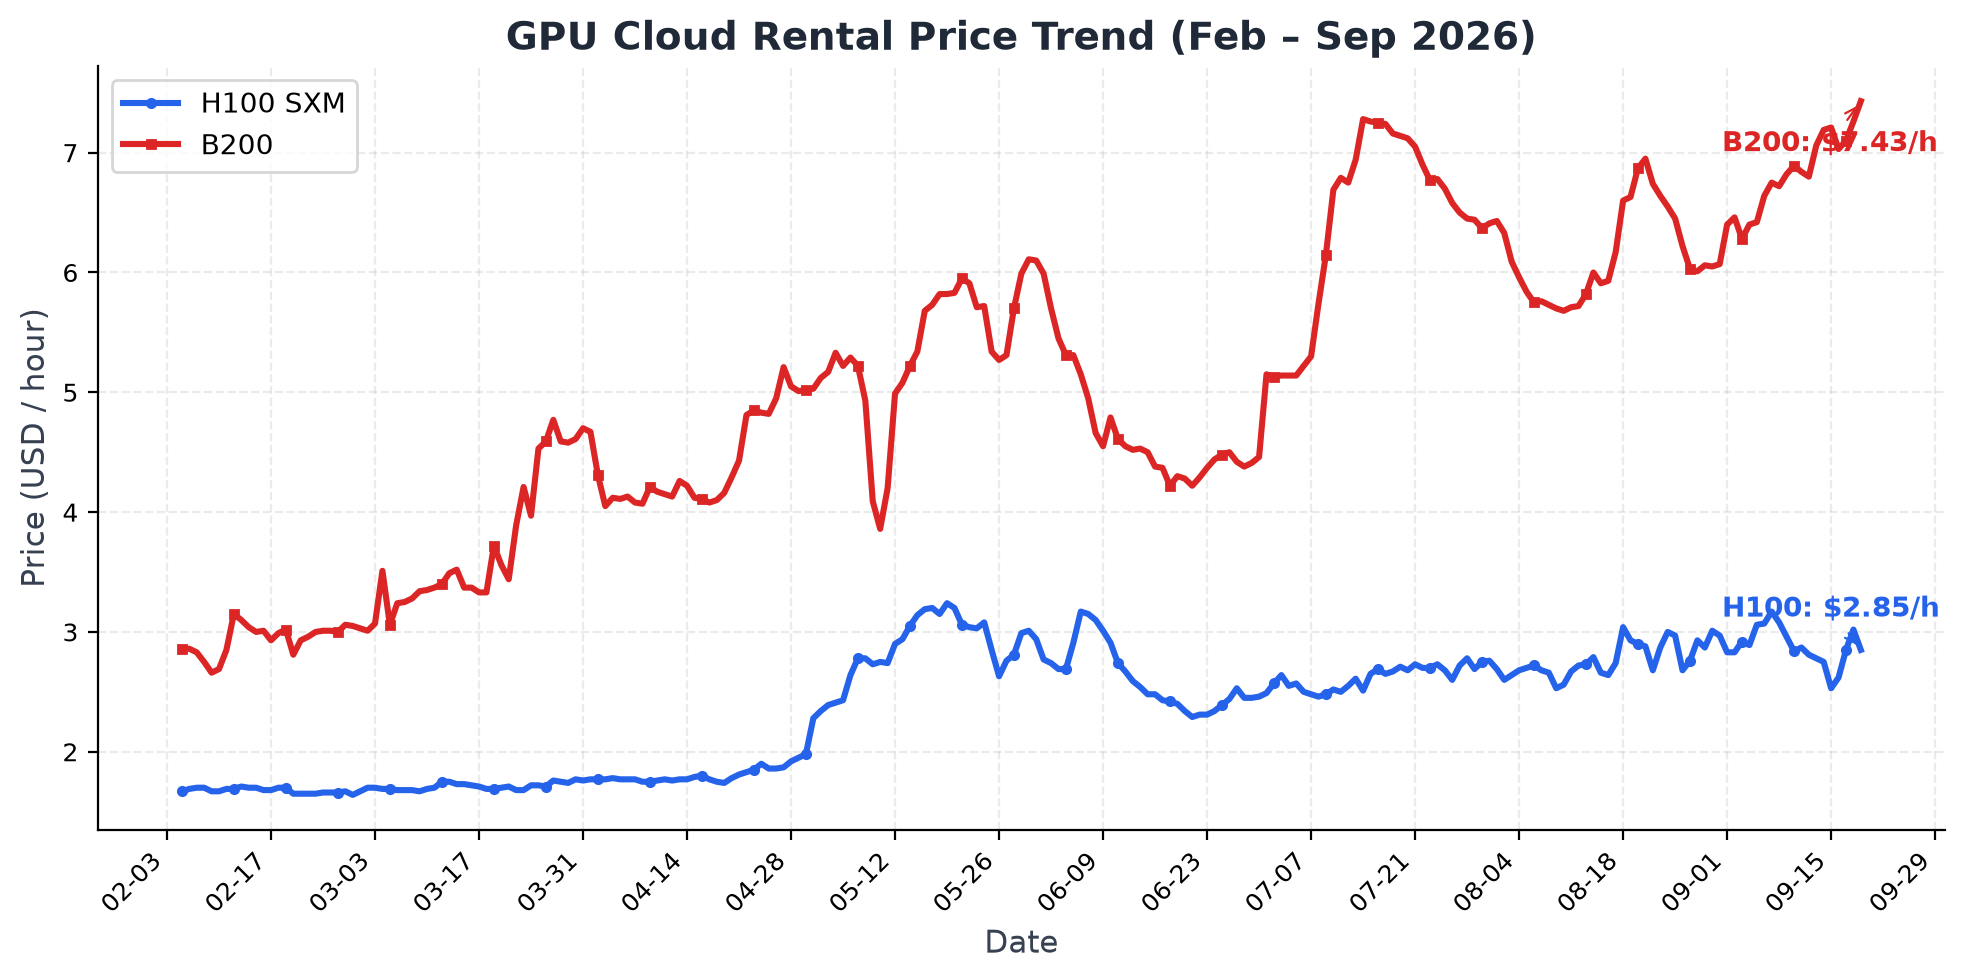
GPU 云租赁价格走势
市场最新跨云平台监测数据显示,截至9月19日,NVIDIA H100 SXM现货云租赁均价为2.85美元/小时,7日环比变动+2.52%;B200现货云租赁均价为7.43美元/小时,7日环比上涨5.24%。B200单位小时租金当前约为H100 SXM的2.61倍,反映前沿大模型微调与复杂推理对最新一代GPU算力的刚性需求。
存储价格
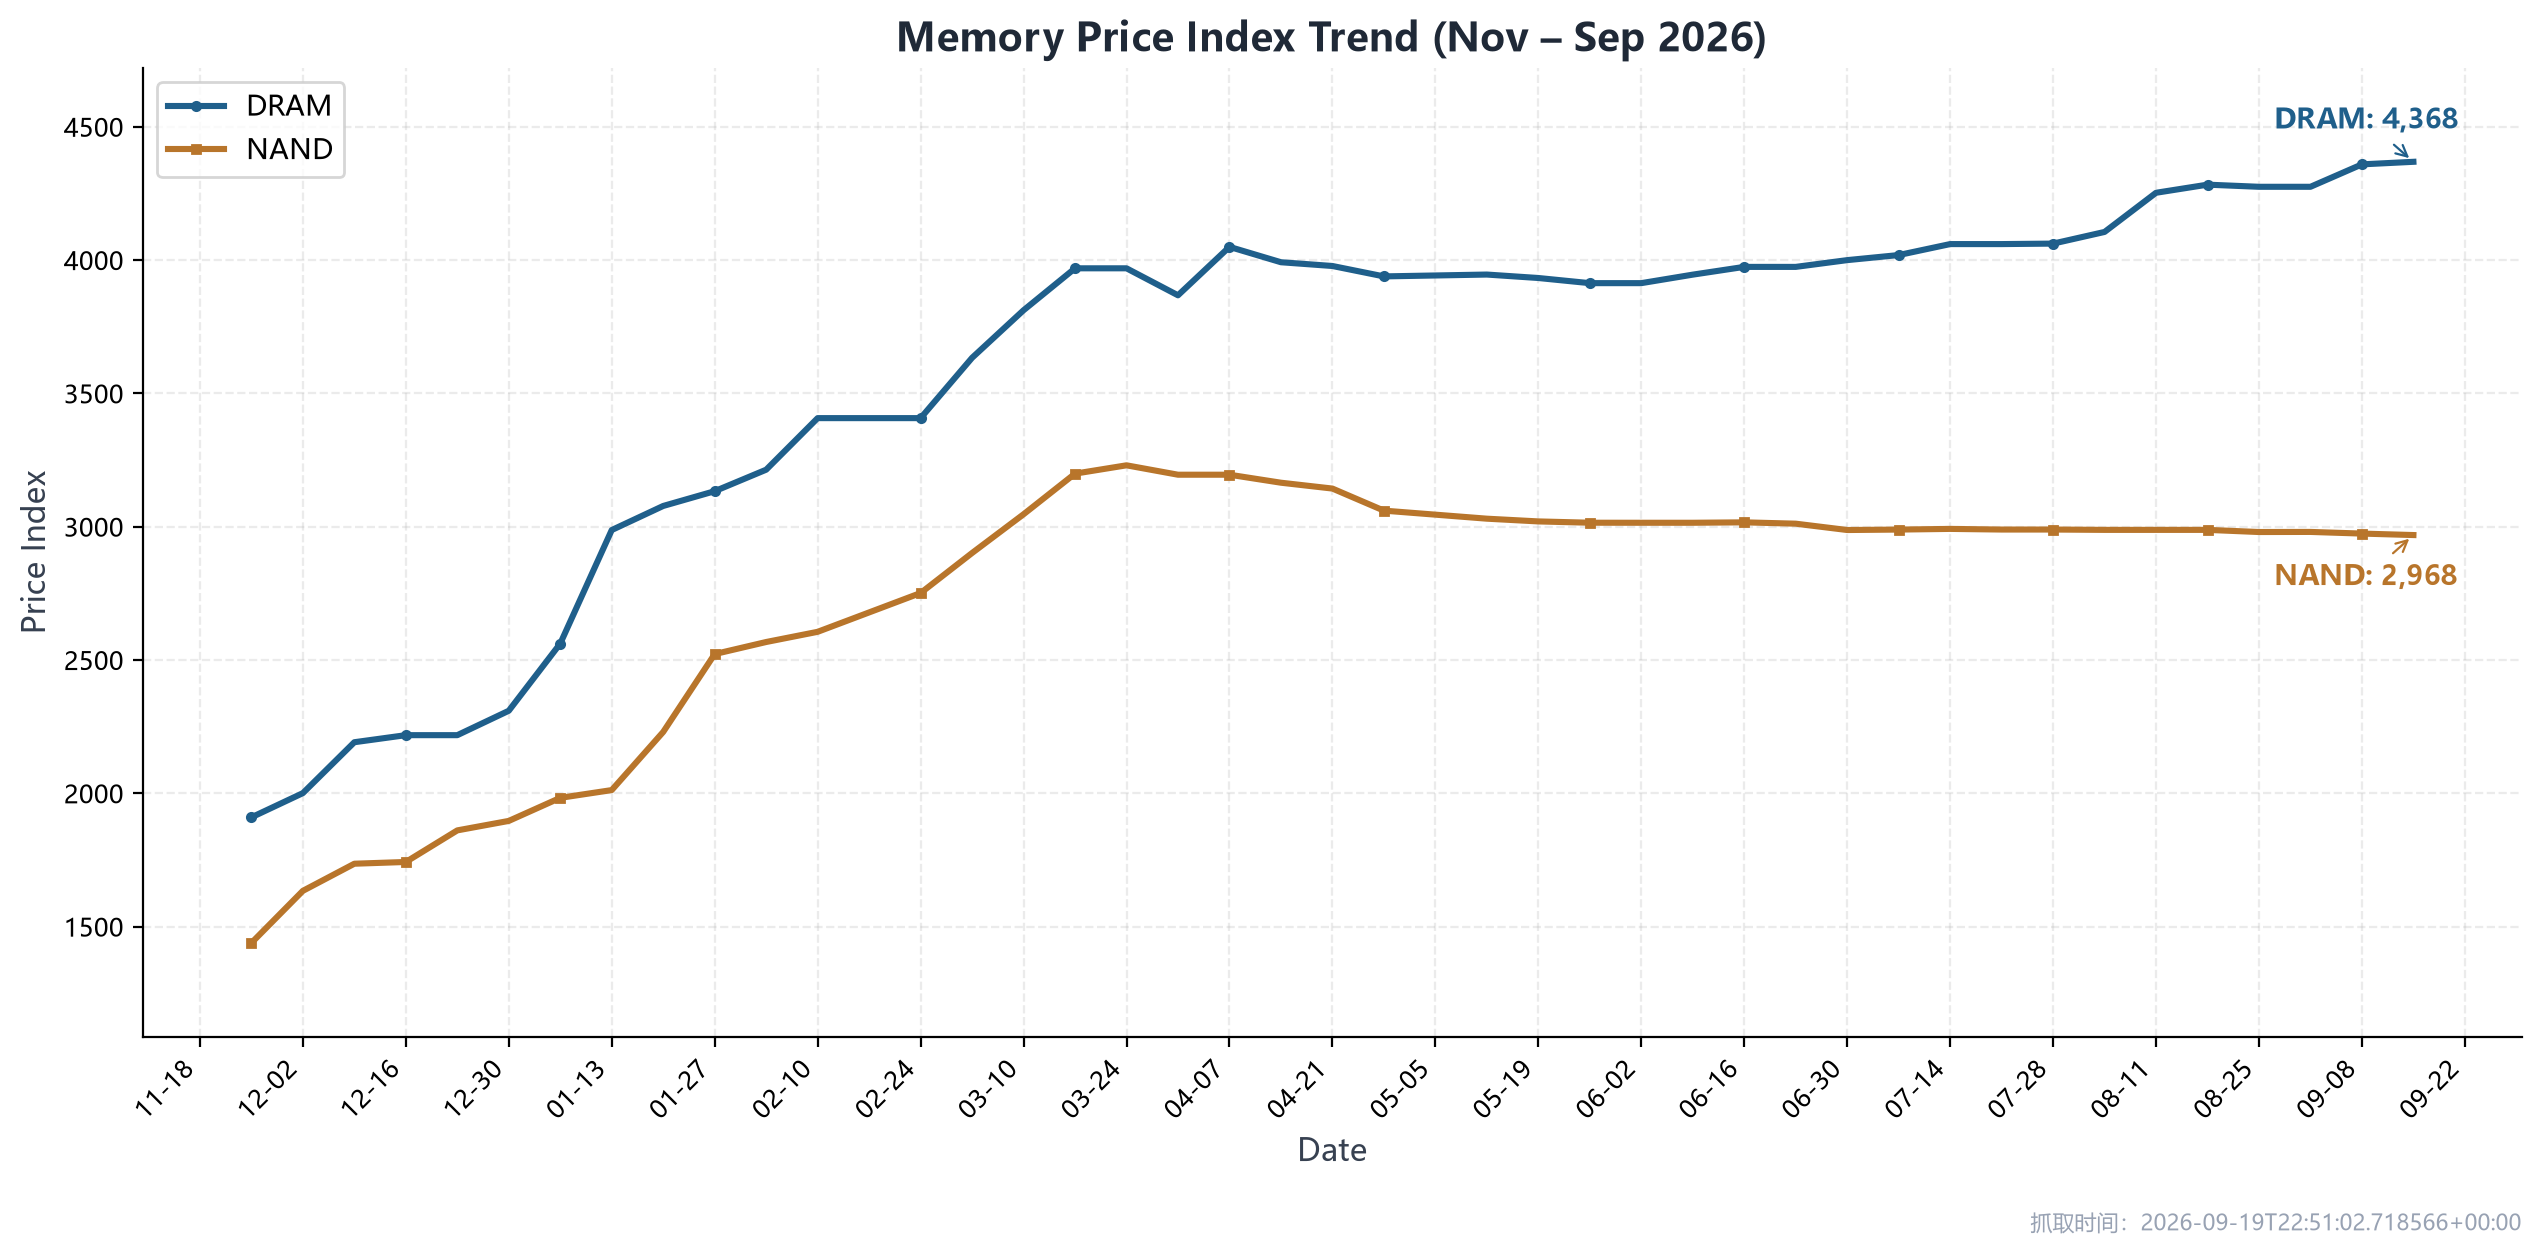
DRAM 与 NAND 价格指数
存储市场最新价格指数(截至9月15日)显示,DRAM价格指数周度微涨0.22%至4,368.28,连续数周维持高位震荡;NAND价格指数周度微跌0.19%至2,968.31,处于3,000点整数关口附近窄幅整理。高带宽内存(HBM3e/HBM4)及服务器高密RDIMM供需偏紧对DRAM整体价格形成支撑。
三、电力与新能源:数据中心供电降本与新型储能加速落地,前沿光伏进入空间验证
本周AIDC供电与新型储能呈现出从“单一解决通电速度”向“全生命周期系统降本与多技术组合”深化的特征。Bloom Energy披露SOFC原生直供800V直流在1GW场景下的CAPEX与TCO大幅削减测算,英伟达亦明确800V机架与列级配电路线图;长时储能侧,Eos获得DOE贷款提款加速产线爬坡,Google与Meta落地多时长储能组合;国内华能“睿碳号”熔盐耦合超临界CO2工程开工,柔性钙钛矿组件亦启动太空在轨工程监测。
AIDC供电:现场发电延伸至800V直流直供,英伟达明确列级配电路线
本周AIDC供电的重要边际进展在于现场发电与机房供配电架构的深度融合。
Bloom Energy(BE)于9月16日发布《The New Rules of AI Power》白皮书,提出以固体氧化物燃料电池(SOFC)的原生直流输出直接衔接机房800V高压直流母线,大幅精简传统交流供电架构中的升降压变压器、交流UPS及交直流整流设备。以1GW计算负荷的大型数据中心为情景基准,BE测算显示机房配电与辅助基础设施CAPEX较传统方案减少约36亿美元(降幅约27%),五年总拥有成本减少约55亿美元(降幅约9%)。
机房端设备生态正在同步就绪。英伟达此前明确其产品路线图:兼容MGX的800V电源机架计划于2026年下半年推出,可平滑兼容既有交流基础设施;采用800V架空母线、单排支持最高2MW负载的列级集中配电单元(Row-level Power Center)预计于2027年推出,目前已有超过80家设备及基础设施企业参与相关规格开发。
政策侧,美国能源部(DOE)9月9日就大电网与关键基础设施行政令发布信息征询公告(意见征集至10月9日),覆盖储能、关键基础设施UPS、软件固件及远程接入,具体用户侧自备电源(表后供电)及孤网运行算力项目的适用边界仍在细化中。
长时储能:Eos获DOE贷款提款,科技巨头推进多时长技术组合
在长时储能(LDES)制造端,锌基水系电池厂商Eos于9月14日公告已收到美国能源部贷款第二批额度下的首笔8,700万美元提款,用于Thorn Hill工厂产线扩建。公司第二条产线已于6月投产并向2GWh设计产能爬坡,基地规划年产能达4GWh。
在需求端,Google与Meta正将10小时至100小时的长时储能实质性纳入AI供电布局,呈现出多时长互补组合的鲜明特征:
- Google × MN8 × Eos(10小时锌基水系电池): 西弗吉尼亚项目同时配置86MW光伏、70MW/280MWh 4小时锂电以及10MW/100MWh 10小时锌基储能(分别预计于2028、2029、2030年投运),由4小时锂电应对日内短时波动,10小时锌基电池延长光伏电量调度窗口。
- Google × Xcel × Form Energy(100小时铁-空气电池): 明尼苏达方案将300MW/30GWh百小时铁-空气储能与1,400MW风电、200MW光伏组合,通过清洁能源加速收费机制(CEAC)由Google承担新增电网与供电成本。
- Google × SRP × Energy Dome(10小时CO2热机械储能): 签署20年容量使用及调度协议,配置19MW 10小时二氧化碳储能系统。
- Meta × Noon Energy(100小时可逆SOFC与碳基储能): 签署最高1GW/100GWh的远期容量框架协议,首期25MW/2.5GWh(100小时时长)示范项目计划于2028年投运验证。
国内前沿储能与空间光伏:熔盐耦合超临界CO2开工,柔性钙钛矿启动太空在轨验证
国内新型储能与前沿光伏技术本周迎来重大工程节点:
- 华能“睿碳号”工程开工: 9月16日,华能山东八角电厂50MW超临界二氧化碳发电机组配套100MW/400MWh熔盐储能系统正式开工(计划2027年投产)。哈电集团锅炉公司承担设计工质温度达550℃的核心换热器研制,低谷时利用火电富余电能储热,高峰时释放热量驱动超临界CO2发电调峰。
- 柔性钙钛矿组件启动太空在轨验证: 9月17日,炎和科技柔性钙钛矿组件随天仪52星(由快舟十一号火箭发射)进入预定轨道,启动国内商业航天首次柔性钙钛矿组件级全工况在轨工程化监测,重点考核真空、温度交变与辐照环境下的电学输出与衰减机理,为未来空间太阳翼应用积累一手数据。
四、商业航天:Starship Flight 14发射窗口临近,全球低轨运力密度持续提升
商业航天领域正由单次验证性发射加速走向高频次、规模化轨道组网时代。SpaceX Starship下一阶段发射窗口临近,重点验证在轨有效载荷部署与发射塔回收捕获;同时国内外商业运载火箭密集排期,推动全球入轨发射运力与卫星星座建设保持高速推进。
Starship Flight 14(V14)最新发射时间与试验目标
根据卡梅伦县发布的最新封路通告以及SpaceX向美国联邦航空管理局(FAA)提交的空域限制文件(TFR),Starship Flight 14 的最新主目标发射日锁定为 9月25日(周五美中时间 07:00–11:00 CDT,北京时间 20:00–24:00),备用发射窗口设在9月26日与9月27日,发射工位位于得克萨斯州博卡奇卡(Starbase)。此前原定的9月18日初步窗口因地面加注系统测试微调及空域审批流程顺延至该日期。
Flight 14的核心试验科目包括:首次在轨道阶段测试新一代星链专用弹射部署机构(PEZ式分发器),验证单颗重量超1.5吨的Starlink V3通信卫星在轨弹射部署流程;在微重力环境下进行飞船主贮箱与头部辅助贮箱之间的液氧/液甲烷在轨加注转移测试;进一步验证超重助推器在复杂风切变下的发射塔机械臂(筷子)第二次空中抓取回收(Catch);以及测试升级版防热瓦在极端高超声速再入角下的防热性能,目标是在印度洋预定海域实施受控软着陆。
五、区块链与加密资产:Clarity法案卡关参议院博弈,美股代币化获创新性监管豁免
本周加密监管与制度创新迎来重要边际演化。立法侧,新版Clarity稳定币法案因未能解决银行业对平台派息导致低成本存款流失的根本担忧,遭到银行游说团体阻挠而未能在参议院通过;制度创新侧,监管机构对美股代币化发放创新性监管豁免,开启全天候链上证券清算试点;二级市场受流动性改善驱动震荡上行,稳定币总市值突破2,850亿美元创历史新高。
Clarity法案卡关参议院:银行业抵制平台派息(Yield/Rewards)成核心阻碍
本周美国稳定币立法的核心焦点集中于《支付稳定币清晰法案》(Clarity for Payment Stablecoins Act)的修改与审议,但该法案在参议院仍未获通过,核心矛盾在于传统银行业与加密平台在“存款流失与资金搬家”上的利益冲突。
美国银行家协会(ABA)等银行业游说团体坚决要求法案必须严格禁止加密交易所与平台(如Coinbase等)向稳定币持有者直接支付利息、收益分成或持有奖励(Rewards / Yield)。银行业的理由是,若受监管的非银稳定币将底层美债4%–5%的收益直接返还给持有人,将引发银行活期存款大规模向稳定币体系迁移,推高商业银行负债成本并削弱放贷能力。
修改后的新版法案虽然在准备金托管与双轨制审批上做出了妥协,但依然未完全满足银行业全面封杀平台派息的要求。在银行游说团体的反对下,参议院两党未能达成一致,导致法案本周未能推进通过。
美股代币化迎来创新性监管豁免:开启24/7链上证券清算试点
在立法博弈的同时,传统资产上链(RWA)领域取得了突破性监管进展。监管机构向特定合规代币化资产交易平台发放了创新性监管豁免(Exemptive Relief),允许其在受限沙盒机制下开展代币化美股(Tokenized US Equities)的合规发行、全天候交易与智能合约清算。
这一豁免有效化解了传统1934年《证券交易法》对经纪商和清算所必须适用T+1中央结算对手方(CCP)的严苛要求,首次允许合规机构利用公链与许可链实现链上即时逐笔结算(DVP模式)与7×24小时全天候交易,是传统资本市场权益资产向区块链基础设施迁移的关键制度破冰。
加密资产价格走势与流动性
本周比特币(BTC)呈现震荡上行态势,价格突破81,200美元关口,最新报价81,236.41美元,近7日上涨5.14%,近30日上涨11.25%;以太坊(ETH)跟随反弹,最新报价2,632.01美元,近7日上涨4.23%。
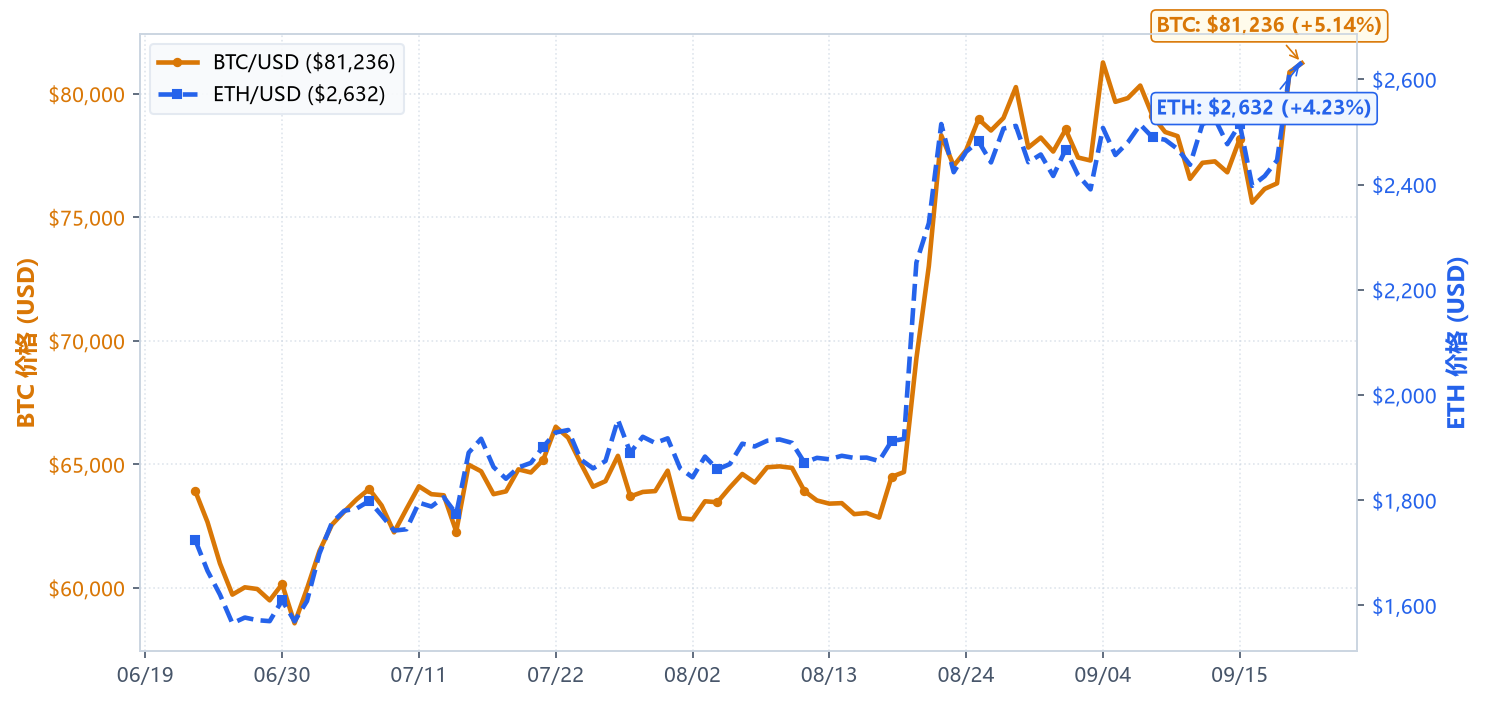
比特币与以太坊价格走势
宏观层面,美联储降息预期落地后全球流动性预期边际改善,美国比特币现货ETF单周录得逾12亿美元净流入,显示机构资金在政策博弈期依然保持净增持。
稳定币市场规模与结构演进
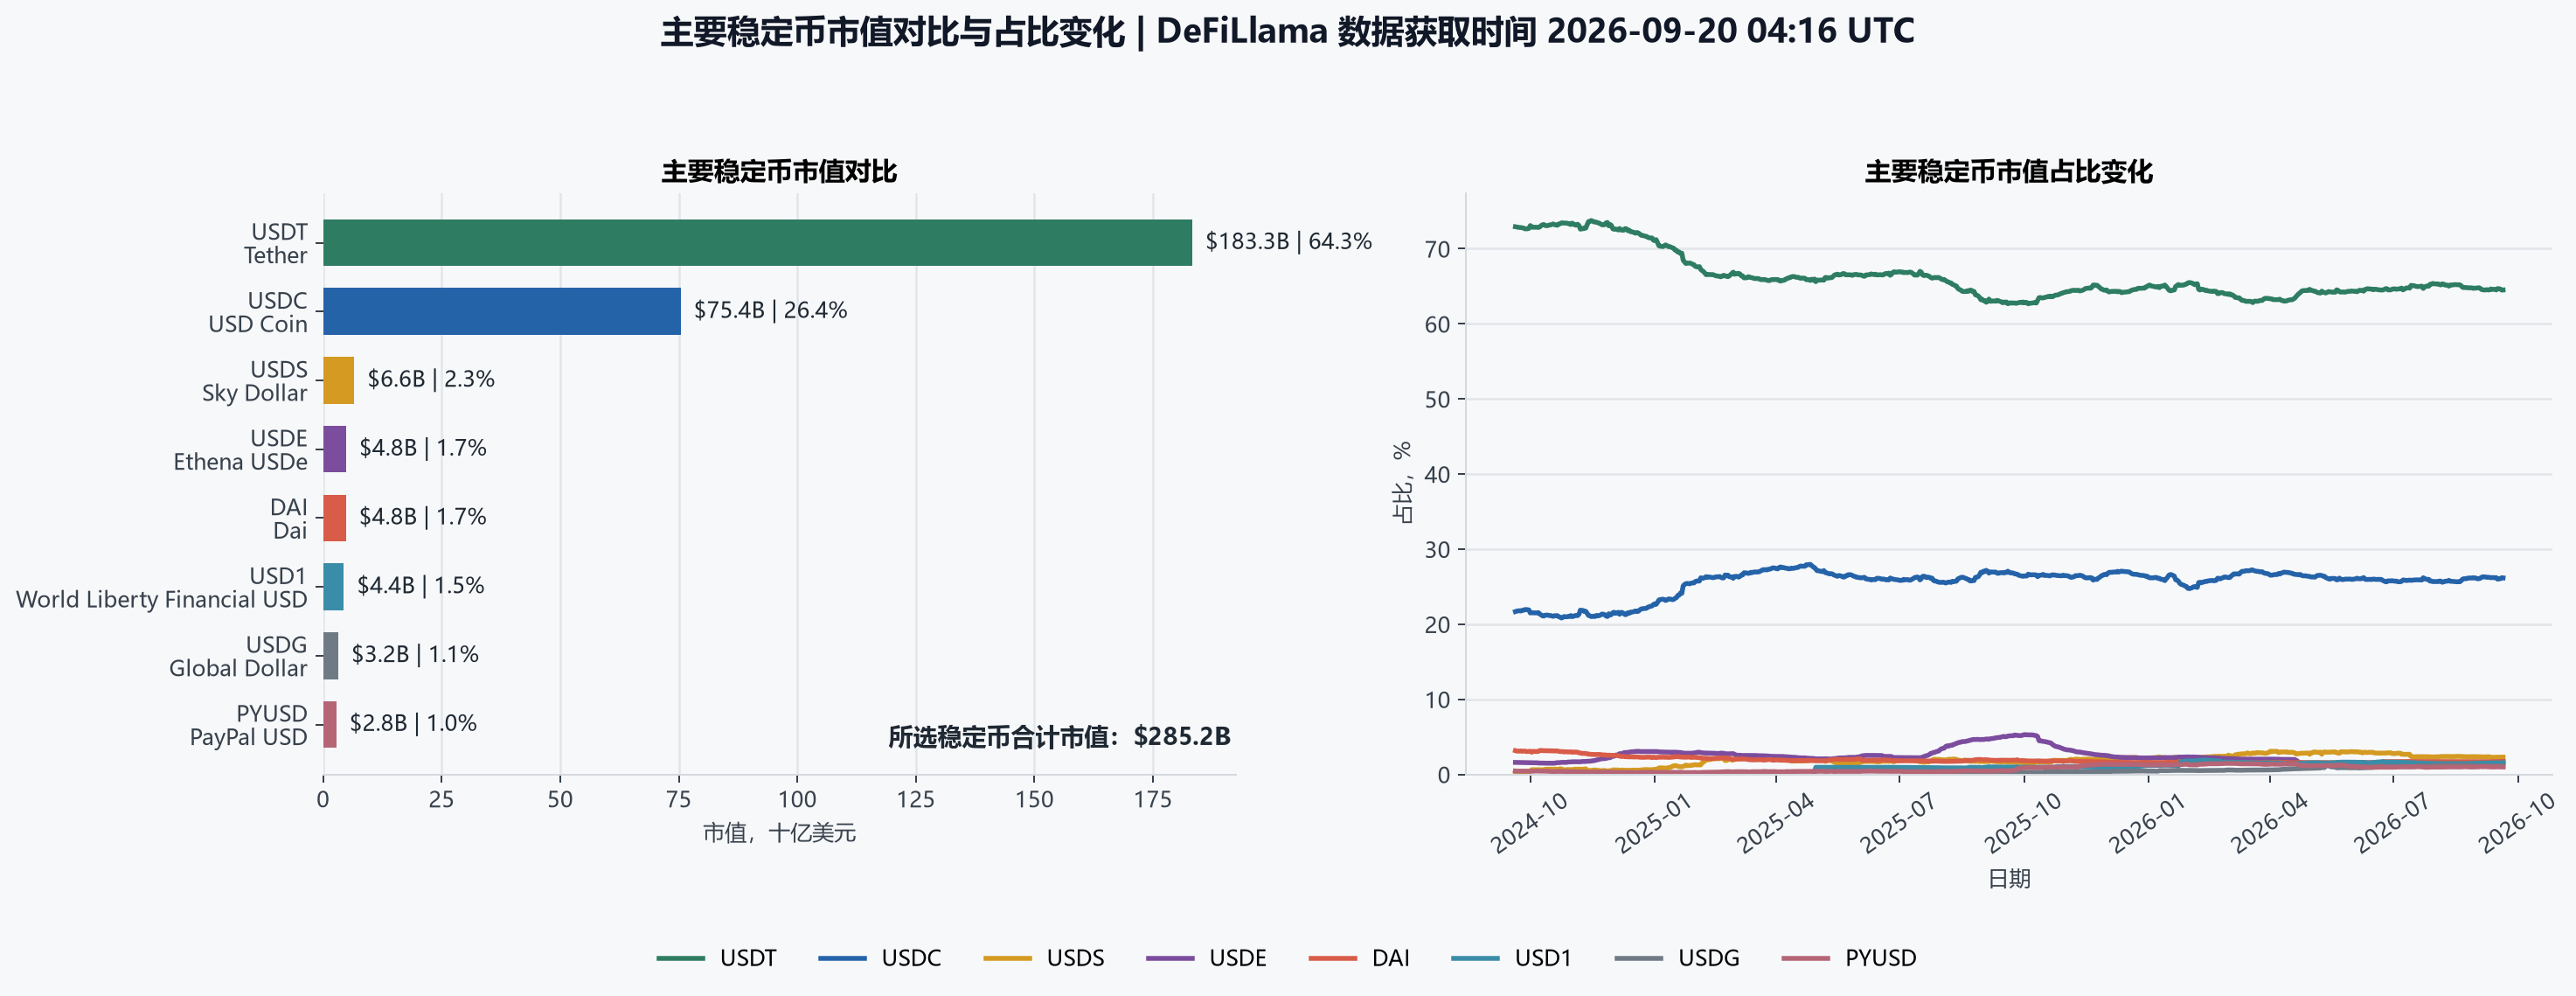
截至本周,全球主要法币锚定稳定币总市值已突破2,850亿美元,创下历史新高。
主要稳定币市值与市场份额
结构上,USDT(1,832.7亿美元)与USDC(753.9亿美元)合计占据90.69%市场份额;其中USDC在合规监管与DeFi抵押需求拉动下单周增长1.31%,增速快于行业均值;以USDe(48.4亿美元)和USDS(65.6亿美元)为代表的生息合成资产通过基差套利和RWA收益分配稳定占据约4%份额。
六、财报分析:三季度盈利预期持续上修,信息技术与半导体领跑增长
FactSet 9月18日发布的《Earnings Insight》报告显示,标普500指数2026年三季度盈利预期呈现逆季节性持续上修,科技与半导体产业链的高景气度成为拉动美股整体盈利预期的核心引擎,指数远期市盈率维持在长期均值附近。
FactSet最新统计数据显示,截至9月18日,标普500指数三季度同比盈利增速一致预期已由6月30日的26.7%进一步攀升至28.9%,三季度营收同比增速一致预期为12.0%。若三季度最终实际增速达到当前预期水平,将标志着标普500指数连续第三个季度实现超过25%的高盈利增长。
在已发布三季度EPS业绩指引的115家标普500成分股公司中,72家公司给出了正面业绩指引(占比62.6%),显著高于过去5年均值(41%)和10年均值(42%)。行业结构上,信息技术行业三季度同比盈利增速预期达63.2%,其中半导体与半导体设备细分领域预计实现125%以上的同比爆发式增长;标普500未来12个月远期市盈率目前为19.1倍,低于5年均值(19.8倍),与10年均值(19.0倍)基本持平。
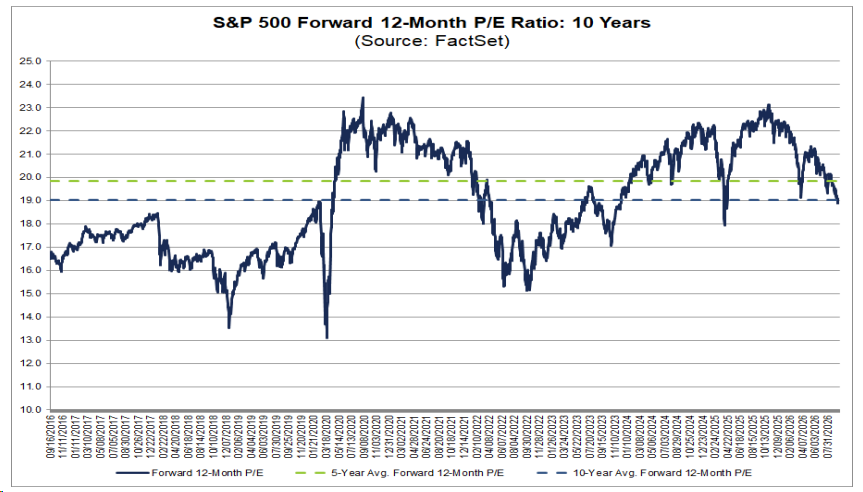
标普500未来12个月市盈率:近10年
目前已有3家标普500成分股公司披露三季度实际业绩,其中2家实现EPS正向超预期,2家实现营收正向超预期;大面积财报检验将于10月中旬全面展开。
七、日历及IPO
09月21日(周一):盘后BNTC、PTN
09月22日(周二):盘前AZO、THO、MLKN;盘后KBH、WOR、AYTU
09月23日(周三):盘前CTAS、PAYX、MANU;盘后FUL、SFIX、PZG
09月24日(周四):盘前SNX、DRI、BXMT;盘后COST、SCHL、LGCY
09月25日(周五):盘前TBN;盘后UEC
| 周一 09.21 |
周二 09.22 |
周三 09.23 |
周四 09.24 |
周五 09.25 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
AZO
THO
MLKN |
CTAS
PAYX
MANU |
SNX
DRI
BXMT |
TBN |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
BNTC
PTN |
KBH
WOR
AYTU |
FUL
SFIX
PZG |
COST
SCHL
LGCY |
UEC |
| IPO |
IPO |
IPO |
IPO |
IPO |
|
|
AMRO
BMB |
|
|
| 宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
| 美国8月芝加哥联储全国活动指数(08:30 ET) |
美国9月里士满联储制造业指数(10:00 ET) |
美国9月标普全球制造业PMI初值(09:45 ET)
美国9月标普全球服务业PMI初值(09:45 ET) |
美国当周初请失业金人数(08:30 ET)
美国8月新屋销售(10:00 ET) |
美国8月耐用品订单月率初值(08:30 ET)
美国9月密歇根大学消费者信心指数终值(10:00 ET) |